Inventario Físico de Fin de Año: Cronograma y Lista de Verificación para Activos Fijos
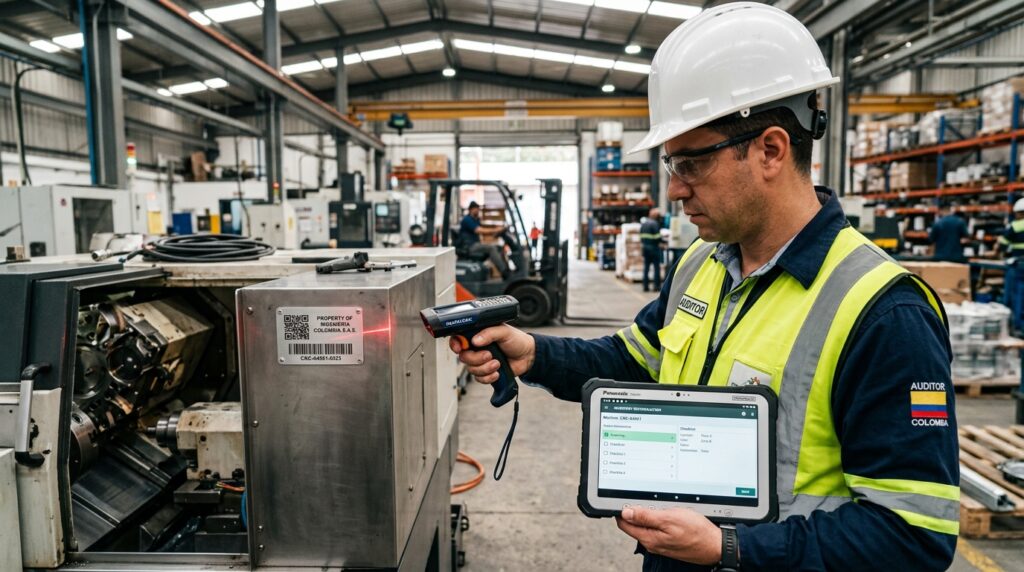
Un inventario físico de activos fijos mal estructurado o abordado a las carreras en los últimos días de diciembre produce invariablemente uno de dos desenlaces catastróficos para cualquier organización: cifras contables que no concilian con la realidad física de las instalaciones (lo que deriva en salvedades inmediatas de la revisoría fiscal), o un desgaste administrativo mayúsculo que obliga a repetir el trabajo en enero o febrero debido a la carencia de datos técnicos indispensables.
En empresas medianas y grandes que operan con múltiples sedes administrativas, bodegas logísticas, plantas de manufactura, flotas de transporte o maquinaria en proyectos de campo, el descontrol se agrava exponencialmente: activos sin plaqueta identificatoria, equipos trasladados entre áreas sin comprobante de movimiento en el sistema ERP, maquinaria de terceros en comodato o leasing mezclada arbitrariamente con el patrimonio propio, y activos dañados, chatarrizados o hurtados años atrás que continúan figurando en los libros contables como si estuvieran produciendo.
El inventario físico no es un conteo superficial de bienes: es el proceso pericial y contable mediante el cual se verifica la existencia real en sitio, se individualiza cada bien con tecnología de marcación moderna (aluminio, código QR o RFID), se documenta su estado técnico de conservación y se concilia contra el auxiliar contable. Esta guía técnica propone un cronograma maestro de ocho semanas y una lista de verificación operativa de 15 puntos críticos diseñada para gerentes administrativos, directores financieros y auditores que requieren cerrar el año 2026 con un patrimonio blindado y listo para soportar los avalúos comerciales periciales bajo la Resolución IGAC 941 de 2026.
Principio de Verificación Física y Existencia Real de Activos Fijos
El inventario físico de activos fijos no consiste simplemente en recorrer instalaciones con un listado contable en mano para colocar vistos buenos mecánicos. Conforme al Código de Comercio (Arts. 19 y 48) y las normas internacionales NIC 16 y NIIF 16, representa un proceso integral de control interno y auditoría pericial orientado a verificar existencia real, ubicación espacial, custodia responsable, tipología técnica, placa identificatoria, estado de conservación física y titularidad jurídica de cada activo. Los hallazgos derivados de la conciliación (activos sobrantes, faltantes no justificados, bienes en comodato y equipos dañados) constituyen la evidencia obligatoria para que la revisoría fiscal apruebe los estados financieros de cierre.
Tabla de Contenido del Dictamen Pericial
- Marco Jurídico y Contable: Código de Comercio, NIC 16, NIIF 16 y Control Interno
- Tecnologías de Marcación y Plaquetización: Aluminio, Códigos QR y RFID
- Cronograma Operativo de 8 Semanas para la Toma Física de Fin de Año
- Conciliación Físico-Contable: Tratamiento de Sobrantes, Faltantes y Bajas
- Lista de Verificación Operativa de 15 Puntos para el Levantamiento de Campo
- Articulación del Inventario con el Avalúo Pericial de Cierre (Res. 941/2026)
- Diagrama Metodológico: Ruta de Ejecución del Inventario en 6 Fases
- Casos Prácticos de Levantamiento Físico y Saneamiento Patrimonial
- Preguntas Frecuentes con Respaldo Técnico y Auditoría
- Conclusiones y Servicios Profesionales de Inventario y Avalúo
1. Marco Jurídico y Contable: Código de Comercio, NIC 16, NIIF 16 y Control Interno
En el ordenamiento jurídico y contable de Colombia, la realización periódica del inventario físico de los activos no es una recomendación facultativa, sino un mandato legal y contable explícito que compromete la responsabilidad de los administradores societarios.
El marco normativo aplicable se apoya en cuatro pilares fundamentales:
- Código de Comercio (Artículos 19 numeral 3 y 48): Impone a todo comerciante la obligación de llevar contabilidad regular de sus negocios conforme a las prescripciones legales, debiendo registrar en libros que concuerden fielmente con la realidad económica de la empresa. Asentar activos inexistentes o no verificados constituye una violación a la fe pública mercantil.
- Norma Internacional de Contabilidad NIC 16 (Propiedad, Planta y Equipo): Exige a la entidad reconocer, medir y revelar de forma fidedigna los activos materiales destinados a la producción, requiriendo en su párrafo 51 la revisión anual obligatoria de la vida útil residual y del valor de salvamento, labor imposible de ejecutar sin una inspección física directa en sitio.
- Norma Internacional de Información Financiera NIIF 16 (Arrendamientos): Obliga a discriminar con total pulcritud los activos propios de aquellos operados bajo la figura de ‘Activos por Derecho de Uso’ (leasing financiero u operativo), evitando que bienes de entidades bancarias se mezclen contablemente con el patrimonio societario propio.
- Ley 222 de 1995 (Artículo 43): Sanciona penalmente con prisión de uno a seis años a los administradores, contadores y revisores fiscales que a sabiendas suministren datos contrarios a la verdad o certifiquen estados financieros que contengan inexactitudes graves sobre los activos de la sociedad.
La Tabla 5 detalla la articulación entre las normas contables NIIF, los requisitos operativos del inventario y los umbrales de materialidad recomendados en Colombia:
Tabla 5. Articulación del Inventario Físico con las Normas Internacionales de Información Financiera (NIIF)
2. Tecnologías de Marcación y Plaquetización: Aluminio, Códigos QR y RFID
La piedra angular de un inventario físico exitoso y perdurable en el tiempo es la elección de la tecnología de plaquetización e identificación. Utilizar etiquetas de papel impresas en oficina o cintas adhesivas improvisadas es botar el dinero: el calor, los productos de limpieza, el polvo industrial y la manipulación cotidiana borran o destruyen la etiqueta en pocos meses, obligando a iniciar desde cero al año siguiente.
En el mercado pericial e industrial colombiano existen cuatro soluciones tecnológicas probadas, cuya selección depende del ambiente de operación y del valor económico del activo:
La Tabla 1 compara las cuatro tecnologías de marcación según material, durabilidad, costo unitario y ambiente recomendado:
Tabla 1. Cuadro Comparativo de Tecnologías de Identificación y Plaquetización de Activos Fijos
En Goods And Services Consulting recomendamos la implementación de un esquema híbrido inteligente: plaquetas de aluminio anodizado con código QR grabado en láser para maquinaria industrial pesada, flota vehicular y equipos de planta, y etiquetas destructibles Void de alta seguridad para equipos de cómputo, comunicaciones y mobiliario administrativo.
3. Cronograma Operativo de 8 Semanas para la Toma Física de Fin de Año
Para empresas con más de 1.000 activos fijos o con operaciones distribuidas en varias ciudades del país, planear el inventario con dos meses de antelación es un imperativo logístico. Un despliegue profesional demanda ocho semanas de trabajo coordinado entre la gerencia administrativa, los jefes de almacén, los líderes de planta y el equipo pericial externo.
La Tabla 2 detalla el cronograma maestro sugerido de ocho semanas, señalando los hitos operacionales y los entregables técnicos de cada etapa:
Tabla 2. Cronograma Maestro de 8 Semanas para la Ejecución del Inventario Físico de Fin de Año
Cumplir con este cronograma permite a la gerencia financiera tener la base de activos fijos 100% saneada y conciliada a mediados de diciembre, dejando tiempo suficiente para que los peritos avaluadores emitan los dictámenes de valor razonable antes del 31 de diciembre.
4. Conciliación Físico-Contable: Tratamiento de Sobrantes, Faltantes y Bajas
El valor agregado más trascendental de un inventario físico radica en el informe de discrepancias. En toda compañía, el cruce entre lo que existe en el terreno y lo que está registrado en el software contable arroja diferencias inevitables que demandan un tratamiento técnico y jurídico riguroso.
La Tabla 3 sintetiza las tipologías de discrepancia más habituales, sus causas de origen y el protocolo contable exigido bajo NIIF y legislación colombiana:
Tabla 3. Matriz de Tratamiento Contable y Operativo para Discrepancias Físico-Contables
Un inventario que no resuelva las discrepancias es un trabajo incompleto. La gerencia debe formalizar las Actas de Baja Contable firmadas por el representante legal y el revisor fiscal para retirar formalmente de los libros aquellos equipos que ya no prestan servicio, evitando sobrestimar el patrimonio societario y pagar impuestos innecesarios.
5. Lista de Verificación Operativa de 15 Puntos para el Levantamiento de Campo
Para asegurar que los equipos de captura en campo no omitan información crítica que obligue a realizar costosos reprocesos de inspección, en Goods And Services Consulting hemos diseñado la Lista de Verificación Operativa de 15 Puntos. Cada activo inspeccionado debe ser caracterizado bajo este protocolo exhaustivo:
Tabla 4. Lista de Verificación Operativa de 15 Puntos Críticos para el Levantamiento Físico de Activos
Este nivel de rigurosidad técnica transforma el inventario en una base de datos de ingeniería pericial, permitiendo no solo cerrar los libros contables, sino alimentar los planes de mantenimiento preventivo, los programas de renovación de tecnología y los contratos de seguros multirriesgo.
6. Articulación del Inventario con el Avalúo Pericial de Cierre (Res. 941/2026)
El inventario físico y el avalúo comercial son dos caras de una misma moneda patrimonial. Contratar un avalúo sobre una base de activos desordenada, sin placas y con activos fantasma es el error más costoso que puede cometer una empresa: el avaluador cobrará honorarios adicionales por horas hombre improductivas tratando de ubicar equipos o terminará tasando bienes que ya fueron chatarrizados.
Por el contrario, cuando la compañía ejecuta primero su inventario físico y suministra al perito avaluador RAA un listado depurado con coordenadas GNSS, códigos de placa, números de serie y registros fotográficos nítidos, el proceso de valuación bajo la Resolución IGAC 941 de 2026 fluye con total celeridad y precisión matemática. El perito puede concentrarse en aplicar los métodos de costo de reposición a nuevo, investigar el mercado secundario y calcular con rigor las curvas de depreciación física y obsolescencia funcional.
Asimismo, los costos económicos y contingencias legales derivadas de no contar con un inventario verídico son devastadores para el balance y la reputación de la empresa. La Tabla 6 modela el impacto financiero cuantificable de estas omisiones:
Tabla 6. Consecuencias Económicas, Fiscales y Legales por Deficiencias en el Inventario Físico de Activos Fijos
7. Diagrama Metodológico: Ruta de Ejecución del Inventario en 6 Fases
Para coordinar el despliegue de campo en plantas industriales, centros logísticos y oficinas corporativas con la máxima eficiencia y cero traumatismos en la operación diaria, aplique la siguiente ruta metodológica en seis fases sucesivas:
Ruta Metodológica en 6 Fases para Ejecutar un Inventario Físico de Activos Fijos
Fase 1: Preparación y Depuración Previa de Libros
Consolidar el listado contable de propiedad, planta y equipo, eliminar duplicidades evidentes y separar bienes propios de arrendamientos financieros (NIIF 16).
Fase 2: Alistamiento de Placas y Logística por Sede
Fabricar las placas de identificación (aluminio, código de barras, QR o RFID) con numeración correlativa y programar dispositivos móviles para captura.
Fase 3: Levantamiento Físico y Barrido en Campo
Inspeccionar activo por activo en sitio: colocar plaqueta, tomar registro fotográfico fechado, verificar serie, marca, modelo, estado y custodio responsable.
Fase 4: Conciliación Cruzada Físico vs. Libros Contables
Ejecutar el cruce de datos automatizado para identificar activos conciliados (match), activos sobrantes (físicos sin libro) y faltantes (libros sin físico).
Fase 5: Investigación de Discrepancias y Bajas Contables
Rastrear activos no ubicados en coordinación con los jefes de área y proyectar actas de baja por obsolescencia, daño irreparable o desmantelamiento.
Fase 6: Emisión del Informe Final y Enlace con Avalúo
Entregar la base de datos saneada con catálogo fotográfico al Revisor Fiscal y al equipo de peritos RAA para proceder con el avalúo de cierre contable.
Este flujo asegura que el inventario se transforme en un activo estratégico auditable, homologado con los sistemas ERP de la compañía (SAP, Oracle, Dynamics, Sigo) y plenamente validado por las firmas de revisoría fiscal internacionales.
8. Casos Prácticos de Levantamiento Físico y Saneamiento Patrimonial
A continuación, documentamos cinco casos reales del sector corporativo e industrial colombiano donde la implementación de un inventario físico profesional saneó contingencias patrimoniales millonarias y optimizó la carga tributaria y de seguros:
Casos Prácticos de Levantamiento Físico y Saneamiento Patrimonial
La aplicación de metodologías periciales rigurosas resulta indispensable en una amplia variedad de escenarios jurídicos, corporativos e inmobiliarios en Colombia. A continuación, se detallan los casos de uso más frecuentes atendidos por nuestros peritos RAA:
Caso 1: Saneamiento de Activos Fijos en Cadena de Retail con 42 Puntos de Venta (Bogotá y Cundinamarca)
Una cadena de supermercados con 42 tiendas en Bogotá y la Sabana arrastraba un descontrol histórico en sus activos fijos: congeladores industriales, góndolas, balanzas electrónicas y plantas de generación se trasladaban entre sedes sin notificar a contabilidad. Al intentar preparar el cierre contable, el revisor fiscal advirtió que existía un desfase de $6.800 millones COP entre el saldo en libros y las inspecciones visuales.
Goods And Services Consulting ejecutó un inventario físico integral con plaquetización en aluminio grabado en láser con código QR de alta densidad. En cuatro semanas se levantaron 18.500 activos: se identificaron $2.100 millones COP en activos dados de baja que continuaban depreciándose ficticiamente, se recuperaron 142 equipos que se consideraban perdidos y se documentaron $850 millones COP en activos propios que no figuraban en el auxiliar contable. La conciliación final permitió emitir estados financieros limpios sin salvedades y reducir la prima de la póliza de seguros en $48 millones COP anuales.
Caso 2: Inventario de Maquinaria Pesada en Planta Metalmecánica (Medellín, Itagüí)
Una planta siderúrgica y metalmecánica en Itagüí poseía tornos de control numérico (CNC), prensas hidráulicas de 500 toneladas y puentes grúa industriales adquiridos a lo largo de 35 años. La empresa planeaba realizar una capitalización con nuevos socios y los auditores externos exigieron conciliar las líneas de producción con las facturas históricas de importación antes de autorizar el avalúo corporativo.
Nuestro equipo pericial desplegó un levantamiento técnico especializado: se auscultó cada máquina desarmando partes para localizar los seriales de fabricante en fundición de hierro y se instalaron plaquetas metálicas remachadas de alta resistencia a solventes. Se descubrió que cinco tornos históricos dados por obsoletos continuaban prestando servicio como equipos auxiliares, mientras que dos calderas vendidas como chatarra seis años atrás seguían en los libros contables. El saneamiento físico permitió suministrar al avaluador RAA una base 100% verídica para emitir el dictamen bajo NIC 16.
Caso 3: Separación de Flota Propia vs. Leasing en Empresa de Transporte (Cali, Valle del Cauca)
Una compañía de transporte intermunicipal de carga y pasajeros en Cali con una flota de 180 tractomulas y buses intermunicipales registraba de manera indistinta los vehículos propios y aquellos adquiridos mediante leasing financiero con tres entidades bancarias. La falta de control originó que se ordenara el pago de impuestos sobre vehículos que ya habían sido restituidos a los bancos al vencimiento de los contratos.
Realizamos un inventario físico vehicular con verificación de chasis, número de motor y matrícula RUNT, asignando etiquetas con chip RFID pasivo de largo alcance. Se cruzaron los contratos de arrendamiento bajo la norma NIIF 16, logrando separar de forma impecable el activo por derecho de uso respecto a la flota propia depreciable. El informe final permitió a la compañía recuperar $125 millones COP en impuestos pagados indebidamente y cancelar pólizas de seguro sobre 14 cabezotes que ya no estaban bajo su tenencia.
Caso 4: Control de Equipos Biomédicos de Alta Complejidad en Red Hospitalaria (Barranquilla)
Una red de clínicas privadas en Barranquilla con tres sedes hospitalarias requería someterse a la acreditación de alta calidad ante el Ministerio de Salud y preparar su balance corporativo bajo NIIF Plenas (Grupo 1). El control de activos fijos biomédicos (tomógrafos, ventiladores mecánicos, monitores de signos vitales y electrocardiógrafos) presentaba una grave dispersión por traslados constantes entre salas de cirugía y unidades de cuidados intensivos (UCI).
Se implementó un sistema de inventario con etiquetas Void destructibles de polipropileno con código DataMatrix, asociando cada equipo al registro sanitario Invima, fecha de calibración y hoja de vida de mantenimiento. En tres semanas se inventariaron 4.200 equipos biomédicos, detectando 85 monitores inoperativos que requerían baja contable y provisión por deterioro bajo NIC 36 por $380 millones COP. La clínica superó la auditoría de acreditación y presentó un balance fidedigno para la consecución de un crédito de inversión con la banca internacional.
Caso 5: Inventario de Facilidades en Campos Petroleros Dispersos (Barrancabermeja, Santander)
Una empresa contratista de servicios petroleros operaba en cinco bloques de perforación en el Magdalena Medio, con miles de activos de superficie: bombas electrosumergibles, generadores diésel móviles, manifolds y tanques portátiles. La compañía registraba pérdidas anuales superiores a $600 millones COP por activos ‘desaparecidos’ que en realidad se encontraban arrumados en pozos inactivos o bodegas satélites sin registro de movimiento.
Nuestros ingenieros periciales realizaron el inventario físico en campo utilizando terminales portátiles rugerizadas para ambientes explosivos con georreferenciación GNSS. Se fijaron plaquetas de acero inoxidable estampadas y se fotografió cada componente. El inventario georreferenciado permitió ubicar el 92% de los activos dados por perdidos, reclasificarlos como inventario disponible para operación y evitar la compra innecesaria de nuevos equipos para contratos en curso, ahorrando más de $1.400 millones COP en compras de capital (Capex).
9. Preguntas Frecuentes con Respaldo Técnico y Auditoría
Damos respuesta a las consultas más complejas y recurrentes que formulan gerentes de operaciones, contralores y directores de activos fijos en Colombia:
Preguntas Frecuentes con Respaldo Técnico y Auditoría
Resolvemos las dudas técnicas y jurídicas más críticas que plantean propietarios, directores financieros, administradores de copropiedad y apoderados judiciales al contratar un avalúo especializado en Colombia:
¿Con qué frecuencia debe realizarse obligatoriamente el inventario físico de activos fijos en Colombia?
La mejor práctica de control interno corporativo y las exigencias de la revisoría fiscal señalan que el inventario físico de activos fijos debe realizarse al menos una (1) vez al año, preferiblemente durante el último trimestre (octubre a diciembre) para servir de insumo al cierre contable. Sin embargo, para compañías con alta rotación de equipos, múltiples sedes o bienes de alto valor tecnológico, es recomendable implementar inventarios rotativos o cíclicos mensuales o trimestrales, asegurando que el 100% de la base sea inspeccionada en el transcurso del año, lo que evita acumular discrepancias monumentales al cierre fiscal.
¿Cuál es la diferencia entre un inventario físico de bodega y un inventario de activos fijos?
El inventario de bodega (regulado por la NIC 2) se refiere a las mercancías, materias primas o suministros destinados para la venta o consumo en el ciclo ordinario de operaciones de la compañía, donde el control se mide por unidades físicas y costos promedio ponderados o FIFO. Por el contrario, el inventario de activos fijos (regulado por la NIC 16) comprende los bienes duraderos que la empresa utiliza de forma permanente en la producción, prestación de servicios o administración por más de un año (maquinaria, vehículos, edificios, computadores), donde cada bien debe individualizarse con una placa única, marca, serie y estado de vida útil.
¿Qué procedimiento legal y contable se debe seguir cuando se detecta un activo faltante?
Cuando un activo que figura en libros no es localizado físicamente en el barrido de campo, no puede darse de baja de manera automática e irreflexiva. Debe emitirse un Acta Formal de Hallazgo Faltante y notificarse al custodio y al jefe del centro de costo, otorgando un plazo prudencial de investigación (usualmente 10 a 15 días hábiles) para verificar si fue trasladado o enviado a reparación externa. Si transcurrido el plazo el bien no aparece, la administración debe levantar el Acta Formal de Baja Contable, cancelar el costo histórico y la depreciación acumulada, reconocer la pérdida en el estado de resultados y, si hay sospecha de hurto, radicar la denuncia penal ante la Fiscalía General de la Nación.
¿Por qué es indispensable hacer el inventario físico antes de contratar el avalúo de activos?
Porque el avalúo comercial pericial busca estimar el valor de mercado o de reposición de los activos que la empresa realmente posee y opera. Si el perito avaluador recibe una base contable desordenada sin conciliar, perderá semanas buscando activos que ya fueron desarmados, chatarrizados o robados, o tasará bienes de terceros en leasing sin saberlo. Realizar el inventario físico previo con plaquetización y conciliación permite entregar al avaluador RAA un listado maestro depurado, acelerando la valoración pericial, abaratando los honorarios del dictamen y garantizando que el avalúo coincida exactamente con la realidad física de la planta.
¿Qué tipo de placa o etiqueta es la más recomendable para maquinaria pesada en ambientes industriales?
Para maquinaria pesada, plantas químicas, cuartos de máquinas y equipos sometidos a temperaturas extremas, vibración, lavado a presión, aceites o intemperie, la única tecnología recomendada es la plaqueta de aluminio anodizado de alta densidad (0,5 a 0,8 mm de espesor) con código de barras y QR grabado por láser o bajo relieve químico, fijada mediante remaches metálicos mecánicos o adhesivo industrial 3M 468MP. Las etiquetas plásticas adhesivas comunes de polipropileno se degradan, se desprenden o se borran en menos de seis meses en estos ambientes agresivos, arruinando el control patrimonial.
10. Conclusiones y Servicios Profesionales de Inventario y Avalúo
El inventario físico de activos fijos de fin de año ha dejado de ser una tarea tediosa de bodega para convertirse en un pilar neurálgico del gobierno corporativo y la seguridad jurídica de las organizaciones en Colombia. Mantener una base depurada, con placas inviolables, seriales verificados y conciliación contable contra el auxiliar de propiedad, planta y equipo es la única garantía para superar airosamente las auditorías de revisoría fiscal, optimizar las primas de seguros y tributar con estricta justicia económica.
En Goods And Services Consulting S.A.S. brindamos una solución llave en mano: realizamos el inventario físico integral con plaquetización en aluminio y códigos QR/RFID, entregamos la base de datos conciliada con su software contable y, de forma articulada, nuestros peritos certificados en el Registro Abierto de Avaluadores (RAA) emiten los avalúos comerciales bajo la Resolución IGAC 941 de 2026 y normas NIIF para el cierre exitoso del año fiscal.
¿Necesita un Avalúo Comercial, Catastral o Pericial Certificado en Colombia?
En Goods & Services Consulting S.A.S. somos peritos avaluadores certificados e inscritos en el Registro Abierto de Avaluadores (RAA) con cobertura nacional en Bogotá, Cali, Medellín, Barranquilla y todo el territorio colombiano. Emitimos dictámenes periciales inexpugnables para reclamaciones de seguros, procesos judiciales (CGP), la DIAN, bancos y fiducias.
Cotizar Avalúo Especializado por WhatsApp
Atención pericial inmediata · Peritos inscritos en el Registro Abierto de Avaluadores (RAA)