Blindaje patrimonial y control de activos mediante levantamiento físico al 100% "pared a pared", codificación técnica con placas de aluminio anodizado Metalphoto®, código QR o RFID UHF, y conciliación contable línea a línea con ERPs corporativos (SAP, Oracle, Dynamics). Dictámenes periciales auditables ante la DIAN y firmas Big Four.
Trayectoria ininterrumpida desde 2006 tasando activos corporativos, industriales e infraestructura en todo el país.
Avaluadores con matrícula vigente en las 13 categorías del Registro Abierto de Avaluadores y personería A.N.A.
Membresía activa en el Appraisal Institute (EE. UU.). Dictámenes bilingües auditables bajo IFRS y US GAAP.
Admisibilidad plena ante toda la banca comercial colombiana, fondos de inversión inmobiliaria y tribunales judiciales.
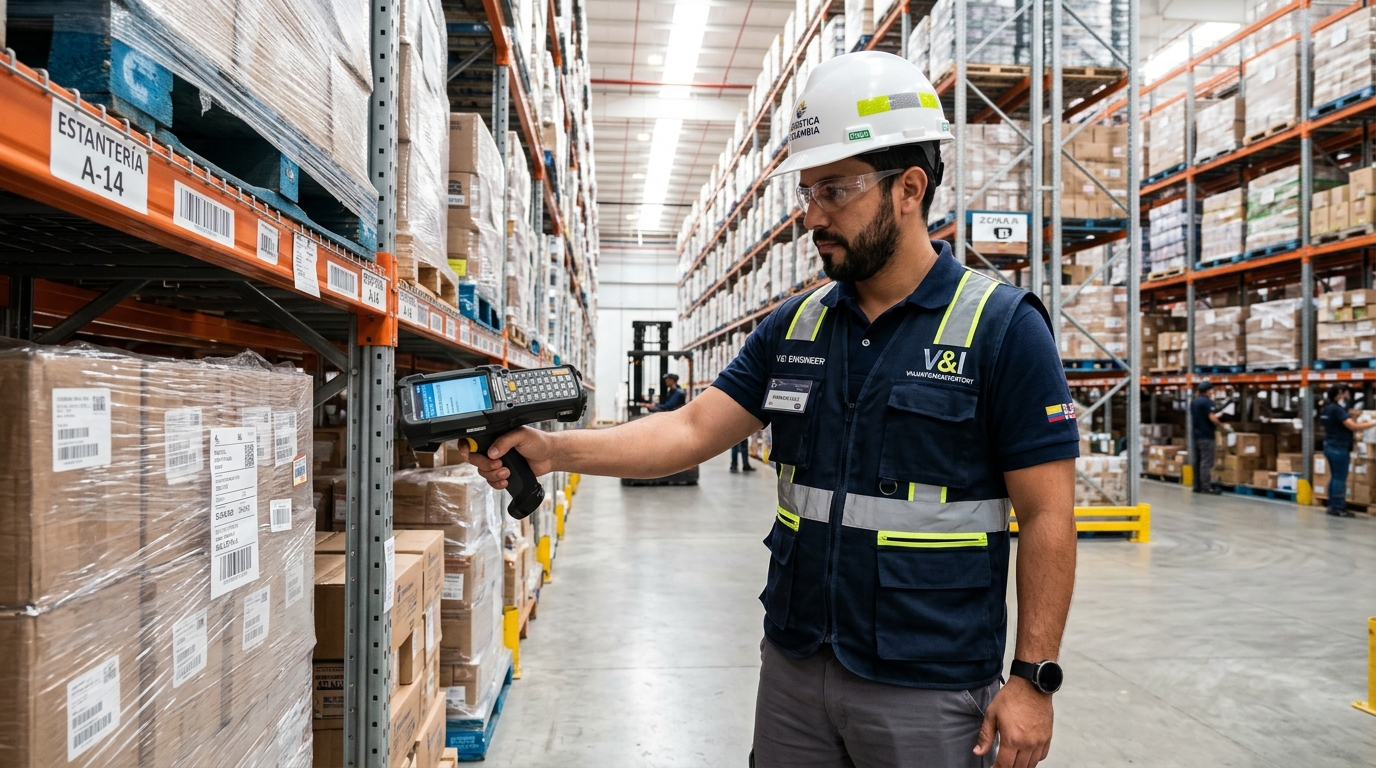
En el ecosistema empresarial e industrial colombiano, una de las asimetrías financieras y operativas más críticas radica en la discrepancia entre el módulo auxiliar de activos fijos del ERP y los bienes que verdaderamente existen, operan y generan beneficios económicos en plantas de manufactura, bodegas logísticas y sedes corporativas. Con el transcurrir de los ejercicios contables, las reestructuraciones societarias, fusiones, traslados departamentales no formalizados y recambios tecnológicos producen una acumulación silente de inconsistencias.
Mantener activos inexistentes en el auxiliar contable infla ficticiamente el patrimonio líquido, distorsiona los estados financieros y obliga a la organización a sufragar primas de seguro sobre pólizas todo riesgo por bienes que ya no existen, han sido desmantelados o fueron canibalizados para repuestos. Un inventario físico periódico optimiza el costo asegurador de inmediato al fijar el Valor de Reposición a Nuevo (VRN) de los activos reales.
Estudios periciales confirman que entre el 15% y el 30% de los registros en libros corresponden a "activos fantasma": bienes dados de baja de facto sin registro contable formal. Esta inconsistencia distorsiona gravemente el indicador de Retorno sobre Activos (ROA) y el EBITDA, induciendo a errores estratégicos en decisiones de CAPEX y descalificando a la empresa en procesos de due diligence o auditorías externas Big Four bajo la norma NIA 501.
Continuar imputando depreciación fiscal sobre bienes físicamente inexistentes constituye una inexactitud sancionable conforme al Artículo 647 del Estatuto Tributario. La DIAN tipifica la deducción de costos inexistentes con sanciones que oscilan entre el 60% y el 100% del mayor valor determinado. Nuestro dictamen pericial con firma RAA aporta la prueba solemne para realizar las bajas técnicas y fiscales en debida forma.
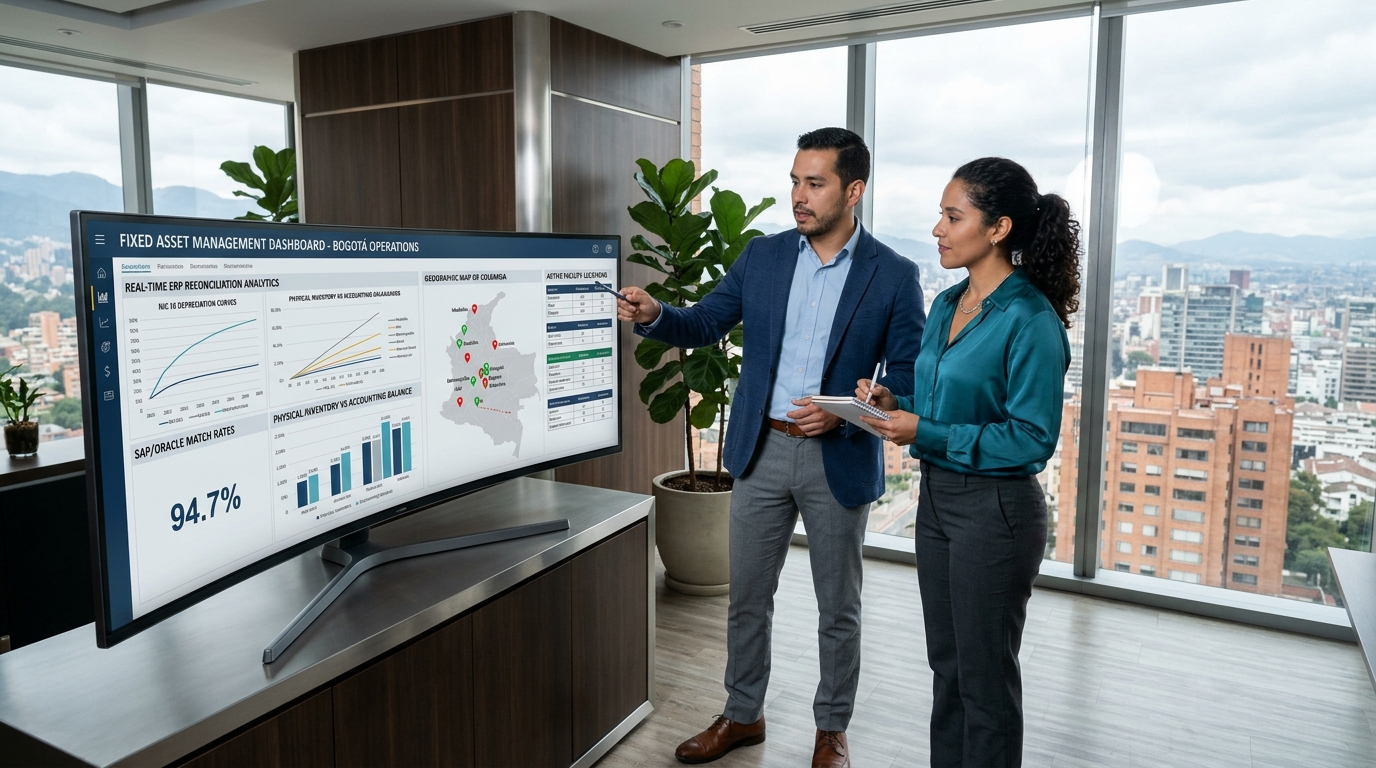
La toma de inventario físico de activos fijos no puede concebirse como un simple conteo administrativo o una labor de operarios de almacén. Se trata de un procedimiento pericial y de ingeniería valuatoria que exige rigor técnico, trazabilidad documental y estricto cumplimiento de los estándares internacionales IVS y NIIF / IFRS (NIC 16). Nuestro protocolo de barrido "pared a pared" (wall-to-wall) inspecciona el 100% de las áreas de planta, bodega y oficinas sin dejar zonas ciegas.
La Fase 1 define el árbol taxonómico de activos bajo NIC 16, homologando familias, centros de costos y campos técnicos requeridos por el ERP. En la Fase 2, nuestras cuadrillas de ingenieros despliegan terminales móviles industriales IP67/IP68 equipadas con lectores láser de código 2D y antenas lectoras RFID UHF de largo alcance, censando cada activo in situ con georreferenciación y registro de custodio directo.
La Fase 3 ejecuta el etiquetado in situ según especificaciones de sustrato: placas Metalphoto® con adhesivo aeroespacial 3M VHB o remaches ciegos para maquinaria, y etiquetas destructibles Void para cómputo. La Fase 4 captura el expediente fotográfico en alta resolución de cada bien: foto panorámica de ubicación, placa de fabricante con serial y modelo, horómetro o kilometraje y placa de código de barras/QR instalada.
La Fase 5 procesa el cruce algorítmico entre el inventario físico y la base auxiliar contable histórica, identificando activos conciliados, sobrantes y faltantes. La Fase 6 culmina con la expedición del Dictamen Pericial firmado por Avaluadores RAA (Ley 1673 de 2013), el informe legal de bajas para la DIAN, pruebas de deterioro NIC 36 y los archivos maestros formateados para migración masiva directa al ERP corporativo.
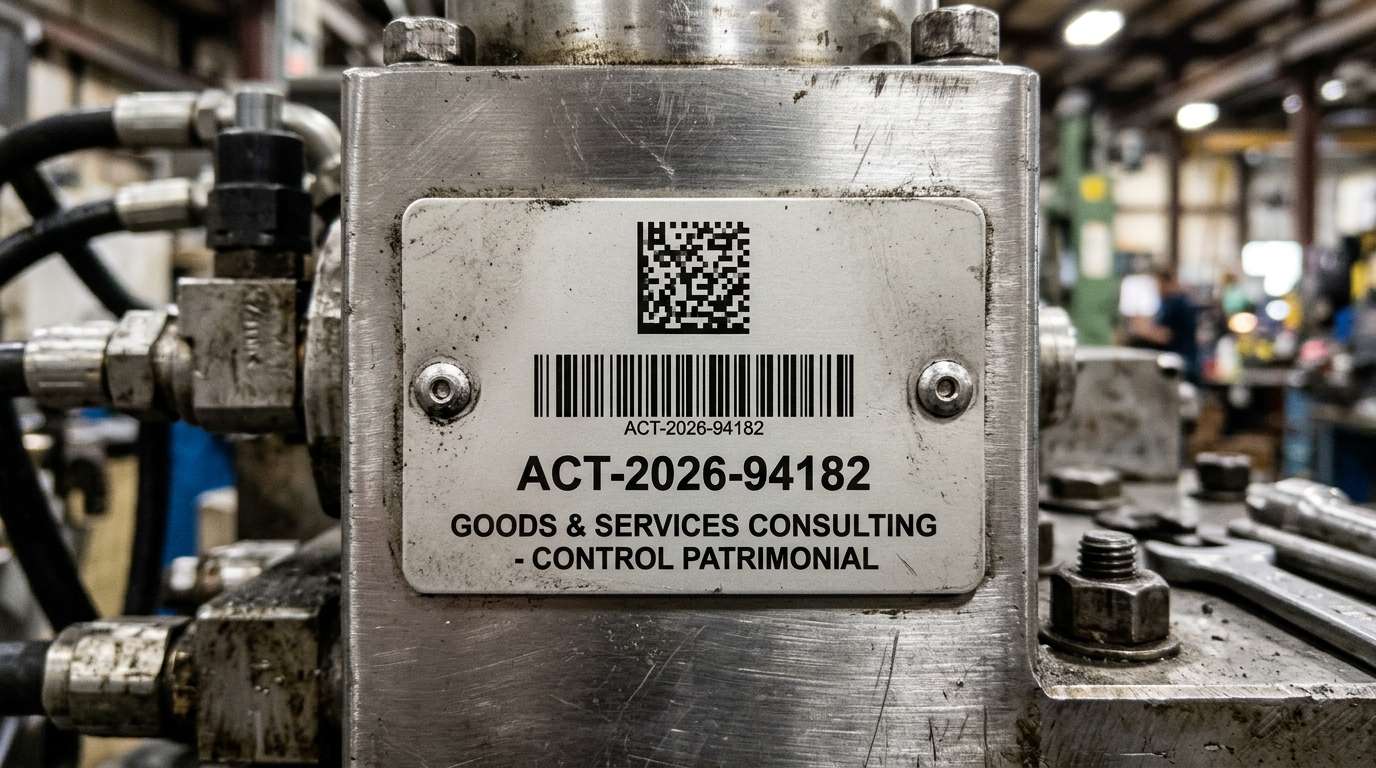
La durabilidad de la placa física es el pilar que garantiza la trazabilidad continua del activo fijo a lo largo de toda su vida útil. Utilizar etiquetas comerciales de vinilo, papel o grabado láser superficial en ambientes industriales causa la pérdida prematura de los códigos en menos de 24 meses debido a aceites, calor, abrasión y solventes. En Goods & Services Consulting S.A.S. suministramos e instalamos placas de grado militar e industrial diseñadas para resistir las condiciones operacionales más severas del país.
Fabricadas bajo especificación militar MIL-STD-130N en espesores de 0.5 mm (0.020") y 0.8 mm (0.032"). La información gráfica (código QR, DataMatrix, código de barras 128, logotipo corporativo y consecutivo alfanumérico) queda sellada fotográficamente dentro de la capa anódica de óxido de aluminio con dureza zafiro sintético. Son totalmente inmunes a solventes, combustibles, aceites, ácidos diluidos y niebla salina (norma ASTM B117), tolerando choques térmicos de hasta 537 °C (1.000 °F) y garantizando más de 20 años de legibilidad a la intemperie.
Desarrolladas para equipos de tecnología, servidores de red, laptops, instrumental médico y mobiliario de oficina. Fabricadas en película de poliéster ultrafina con adhesivo acrílico de alto anclaje. Ante cualquier tentativa de desprendimiento manual o manipulación fraudulenta, el sustrato se fractura de forma irreversible dejando un mensaje indeleble "VOID" en la superficie del equipo, imposibilitando su reutilización o transferencia ilícita a otros bienes.
Basados en el protocolo internacional EPCglobal Gen 2 (ISO/IEC 18000-6C) operando en la banda UHF (860–960 MHz). Disponibles con encapsulados cerámicos blindados "on-metal" que neutralizan la interferencia dieléctrica del acero. Permiten realizar barridos de inventario masivo a distancias de hasta 12 metros lineales sin requerir línea de vista óptica directa, capturando cientos de activos por segundo en bodegas logísticas de gran altura, subestaciones eléctricas y patios de maquinaria.
La etapa de mayor rigor analítico y pericial es la conciliación físico-contable. Confrontar una base de datos contable histórica —frecuentemente distorsionada por registros agregados como "lote de mobiliario", facturas globales de montaje o descripciones ambiguas— contra el levantamiento físico donde cada equipo cuenta con marca, serial, modelo y placa física, requiere modelos algorítmicos avanzados y contrastación pericial experta.
Empleamos algoritmos de homologación difusa y cruce de datos relacionales multivariables (marca, serial de fabricante, modelo, capacidad, centro de costo y usuario custodio) para enlazar cada registro contable con su contraparte física verificada. Cuando la descripción contable es genérica o agregada ("lote de 20 computadores"), aplicamos ingeniería inversa documental y peritaje forense para desagregar el registro y asociar unívocamente cada activo individual con su placa y número de inventario.
Estructuramos la Matriz de Discrepancias en cuatro cuadrantes exhaustivos: (1) Activos Conciliados 1:1; (2) Sobrantes Físicos: activos en operación no registrados en libros (cargados erróneamente al gasto en compras pasadas), los cuales son valorados pericialmente a Valor Razonable bajo NIIF 13 para su ingreso formal al activo; (3) Faltantes Contables: registros en libros no hallados físicamente, respaldados con dictamen pericial de baja técnica; y (4) Traslados de Centro de Costo y Reubicaciones no reportadas.
El dictamen de conciliación incluye los asientos sugeridos de ajuste contable bajo NIC 16 y NIC 8, discriminando la depreciación contable acumulada y la depreciación fiscal para la determinación del impuesto diferido (NIC 12). Para los faltantes, el informe pericial RAA aporta el soporte legal y fáctico pleno exigido por el Artículo 128 del Estatuto Tributario para fundamentar la deducibilidad del costo fiscal no amortizado ante inspecciones de la DIAN.
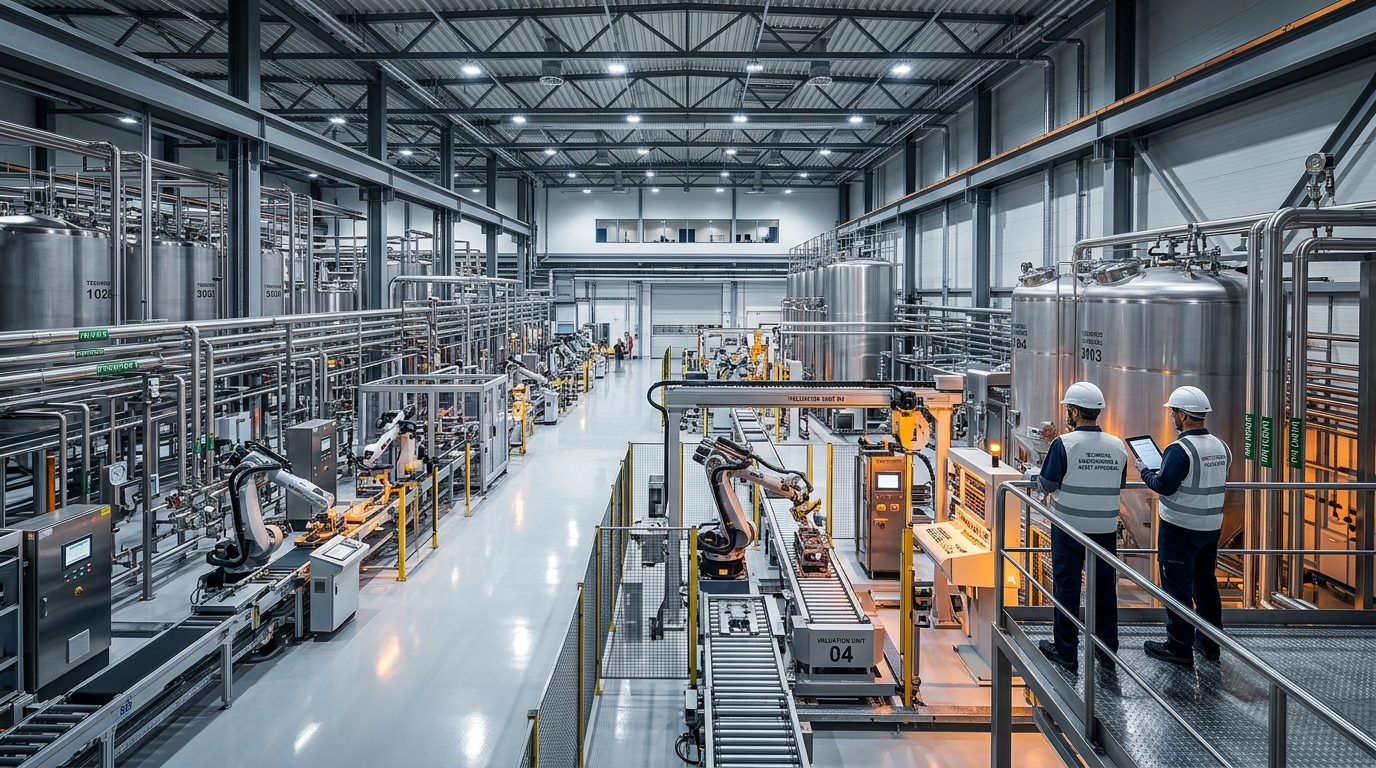
Uno de los mayores contratiempos que enfrentan los directores de tecnología y gerentes financieros al contratar inventarios físicos es recibir hojas de cálculo desestructuradas que demandan semanas de reprocesamiento manual para alimentar el software de la empresa. En Goods & Services Consulting S.A.S. entregamos el Archivo Maestro de Activos Fijos Saneado directamente configurado con las plantillas oficiales de carga masiva de los principales ERPs del mercado.
Mapeamos con precisión la sociedad FI, clase de activo (Asset Class), número principal de activo (12 caracteres) y subnúmeros de componentes bajo NIC 16. Para maquinaria industrial compleja (por ejemplo, calderas, molinos o turbinas), creamos los registros subordinados para amortizar componentes con regímenes de desgaste diferenciado. El archivo de entrega se suministra listo para procesar a través del SAP S/4HANA Migration Cockpit o transacciones estándar AS91 / LSMW.
Para Oracle Cloud ERP y Oracle EBS generamos las plantillas FBDI (File-Based Data Import) tipo Mass Additions Interface, validando los segmentos de categoría contable, segmentos de ubicación física y libros de amortización corporativo y tributario. Para Microsoft Dynamics 365 Finance & Operations estructuramos los archivos conforme al Data Management Framework (DMF) y las entidades nativas Fixed Asset V2, asegurando la interoperabilidad inmediata.
Antes de la entrega formal, sometemos las bases de datos a scripts de validación sintáctica: verificación de unicidad de seriales y códigos de placa para impedir registros duplicados, eliminación de caracteres corruptores (tildes mal codificadas, saltos de línea ocultos) y validación cruzada para certificar que todos los centros de costo existan previamente activos en el maestro del ERP del cliente. También proveemos compatibilidad para ERPs como Siigo Nube, Helisa y Novasoft.
Un inventario pericial de alto nivel no concluye con la rotulación y conciliación contable; exige comprobar que los valores monetarios reflejados en el balance no sobrepasen el monto que la empresa puede recuperar a través del uso productivo o la enajenación de sus activos. La Norma Internacional de Contabilidad 36 (NIC 36 - Deterioro del Valor de los Activos) exige a las compañías evaluar al cierre de cada periodo contable si existen indicios de deterioro sobre sus Propiedades, Planta y Equipo.
Determinamos el Importe Recuperable calculando el mayor valor entre el Valor Razonable menos los costos de disposición (NIIF 13) y el Valor en Uso mediante la modelación de flujos de caja futuros descontados a la tasa de costo promedio ponderado de capital (WACC) específica de cada Unidad Generadora de Efectivo (UGE). Identificamos indicios internos y externos (obsolescencia tecnológica, cambios regulatorios, subutilización de capacidad instalada) para emitir la memoria técnica de deterioro con total rigor auditable.
Nuestros ingenieros peritos RAA evalúan el estado de conservación física y el régimen de mantenimiento de cada equipo para recalibrar su Vida Útil Remanente económica y técnica. Aplicando modelos de ingeniería de valuación como Ross-Heidecke y criterios de mercado, estimamos el Valor de Salvamento o Residual real, permitiendo a la dirección financiera ajustar la curva de depreciación prospectiva bajo NIC 16 sin sorpresas al final del ciclo productivo.
Habilitamos a la organización el acceso a nuestro software en la nube para la gestión y consulta patrimonial en tiempo real. La plataforma permite buscar cualquier activo por código de placa, escanear desde teléfonos móviles, visualizar el expediente fotográfico en alta definición, consultar seriales de fabricante, historial de traslados, custodio vigente y centro de costo. Además, incorpora un módulo de auditoría cíclica para realizar verificaciones rotativas y mantener el balance saneado de forma permanente.
Criterios técnicos para la selección óptima del sistema de rotulación e identificación física de activos según sustrato mecánico, severidad química y temperatura de operación.
| Tecnología de Marcación | Material / Sustrato Base | Adhesivo / Fijación | Rango Térmico | Resistencia Química & Intemperie | Vida Útil Estimada | Aplicación Típica Recomendada |
|---|---|---|---|---|---|---|
|
Placa Metalphoto® Aluminio Anodizado |
Aluminio fotosensible con capa anódica de zafiro sintético (0.5 mm y 0.8 mm) | Adhesivo aeroespacial 3M VHB y/o remaches tubulares ciegos | -40 °C a +537 °C (-40 °F a 1.000 °F) | Inmune a solventes, combustibles, aceites, ácidos diluidos, rayos UV y niebla salina (ASTM B117) | Superior a 20 años a la intemperie | Maquinaria pesada, motores eléctricos, bombas, transformadores, calderas, tanques y líneas de producción. |
|
Tag RFID UHF Industrial EPC Gen 2 / ISO 18000-6C |
Carcasa ABS de alto impacto o encapsulado cerámico blindado on-metal | Adhesivo acrílico 3M 9472LE, remaches metálicos o cinchos de alta resistencia | -40 °C a +85 °C (hasta 150 °C en encapsulado cerámico) | Grado de protección IP67/IP68 contra inmersión en agua, polvos industriales y aceites | 15 a 20 años (chip pasivo sin baterías internas) | Bodegas logísticas de gran altura (racks), frentes confinados, subestaciones eléctricas, montacargas y minería. |
|
Etiqueta Poliéster 3M Void Tamper-Evident Antifraude |
Película de poliéster de seguridad ultradelgada con patrón frangible indeleble | Adhesivo acrílico 3M sensible a la presión de adhesión permanente ultra-fuerte | -40 °C a +120 °C | Alta resistencia a limpiadores de oficina, alcohol isopropílico, humedad y fricción mecánica | 7 a 10 años en ambientes interiores | Laptops, computadores corporativos, servidores en rack, switches de red, instrumental médico y mobiliario. |
|
Placa Acero Inoxidable 316L Grabado Láser / Fotograbado |
Acero inoxidable austenítico quirúrgico AISI 316L (0.8 mm a 1.5 mm de espesor) | Soldadura por puntos, remaches de acero 316 o bandas metálicas inoxidables | -50 °C a +800 °C | Máxima resistencia a ácidos concentrados, soda cáustica, ambientes marinos offshore y vapor vivo CIP | Superior a 25 años en ambientes agresivos | Refinerías de petróleo, plantas químicas, plataformas marinas, autoclaves y líneas de alimentos lácteos o cárnicos. |
La Revisoría Fiscal y firmas auditoras internacionales (PwC, Deloitte, KPMG, EY, BDO) tienen la obligación legal y profesional, conforme a la NIA 501 (Norma Internacional de Auditoría sobre Evidencia de Existencia de Activos) y los requerimientos de revelación patrimonial de las NIC 16 y NIC 36, de verificar de forma independiente la aseveración de existencia física, propiedad y estado operativo de las Propiedades, Planta y Equipo. Un balance que arrastra registros contables sin comprobación física in situ es susceptible de salvedades o dictámenes con abstención de opinión, debido a la distorsión del patrimonio por activos desmantelados o hurtados y la deducción tributaria riesgosa de depreciaciones sobre activos inexistentes.
En Goods & Services Consulting S.A.S. diseñamos planes de barrido no invasivos adaptados a los turnos operacionales del cliente. Nuestras cuadrillas cuentan con certificaciones obligatorias de seguridad y salud en el trabajo (SG-SST), incluyendo trabajo seguro en alturas (Res. 4272 de 2021), espacios confinados y riesgo eléctrico. Coordinamos con los jefes de planta y mantenimiento para ingresar a zonas de alta temperatura o líneas automatizadas durante paradas programadas de mantenimiento, fines de semana o turnos nocturnos, mientras que en áreas de acceso seguro realizamos el levantamiento con terminales ópticas y RFID sin frenar un solo minuto la producción.
Los activos fijos que figuran en el auxiliar contable pero que no fueron hallados físicamente (activos faltantes) deben ser retirados de los libros mediante un asiento de baja patrimonial por pérdida o disposición de activos conforme a la NIC 16. En el ámbito tributario, para que el costo fiscal remanente no depreciado sea deducible del impuesto sobre la renta y no sea catalogado por la DIAN como una deducción improcedente (sujeta a sanciones por inexactitud del Art. 647 del Estatuto Tributario), se requiere el soporte de un Dictamen Pericial de Baja Técnica emitido por avaluadores RAA certificados, que certifique la obsolescencia técnica, desmantelamiento histórico o chatarrización del bien bajo el Artículo 128 del Estatuto Tributario.
Los activos identificados físicamente en planta que no figuran en los registros contables (sobrantes físicos) corresponden usualmente a bienes cargados erróneamente como gasto en compras anteriores o montajes no capitalizados. Conforme a la NIC 8 (Políticas Contables, Cambios en Estimaciones y Errores) y la NIIF 13 (Medición del Valor Razonable), estos bienes deben ser tasados mediante un avalúo técnico pericial a su Valor Razonable e incorporados al activo contra el patrimonio (ganancias acumuladas o resultados de ejercicios anteriores según la materialidad), saneando el balance y reconociendo el verdadero patrimonio productivo de la empresa.
La depreciación contable bajo NIIF (NIC 16) se fundamenta en la vida útil económica real y el valor residual estimado del activo según el patrón esperado de consumo de sus beneficios económicos (que puede ser lineal, por horas de trabajo o unidades producidas). En cambio, la depreciación fiscal está estrictamente limitada por el Artículo 137 del Estatuto Tributario, el cual establece tasas máximas anuales de deducción fiscal (por ejemplo: edificaciones 2,22% / 45 años, maquinaria y equipo 10% / 10 años, equipo de cómputo 20% / 5 años). La diferencia entre ambas genera un impuesto diferido (NIC 12), el cual calculamos y documentamos en nuestros informes para facilitar la conciliación fiscal requerida por la DIAN.
El grabado láser superficial y las etiquetas de vinilo o poliéster comercial se deterioran rápidamente en ambientes industriales: los aceites, refrigerantes de corte, la abrasión, el vapor y la radiación solar borran o despegan los códigos de barras en 1 a 2 años. En cambio, las placas de Aluminio Anodizado Fotosensible Metalphoto® sellan la imagen fotográfica bajo una capa anódica de óxido de aluminio de dureza zafiro sintético (norma militar MIL-STD-130N). Soportan temperaturas de hasta 537 °C, exposición a solventes químicos puros y más de 20 años de intemperie continua sin perder legibilidad óptica.
Solicite una propuesta técnica y económica formal en menos de 2 horas hábiles. Nuestros ingenieros peritos certificados coordinarán el alcance de levantamiento in situ, la especificación de placas industriales y el cronograma de conciliación contable ERP.