Cómo Probar la Cuantía de su Pérdida ante la Aseguradora tras un Sismo
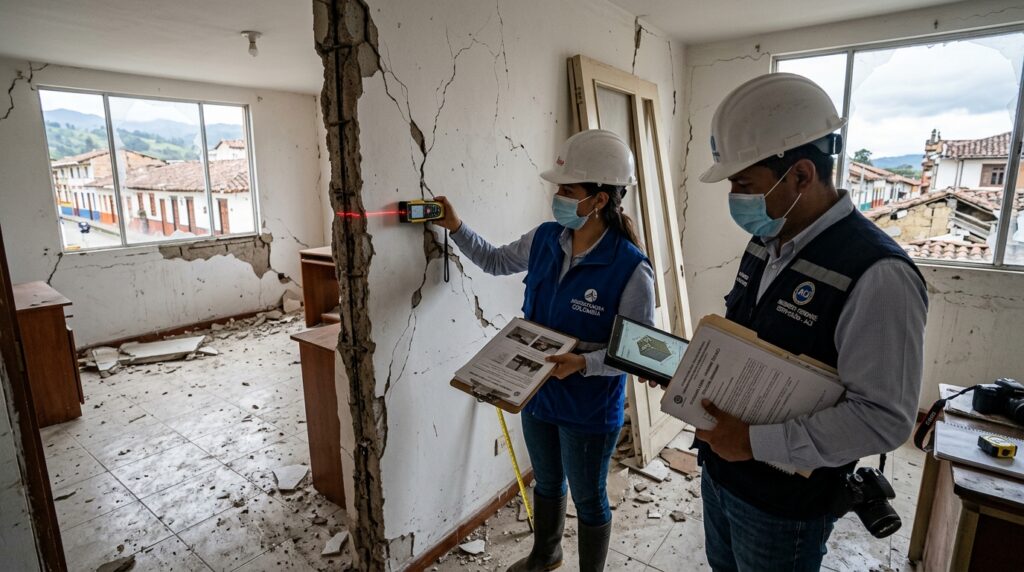
Concepto Técnico Inicial: La demostración de la cuantía de una pérdida ante una aseguradora tras un terremoto en Colombia está gobernada por el Artículo 1077 del Código de Comercio. Incumbe al asegurado probar la ocurrencia del siniestro y el monto exacto del daño mediante medios idóneos. Presentar un dictamen pericial técnico emitido por avaluadores certificados RAA acompañado de presupuestos por Análisis de Precios Unitarios (APU) y juramento estimatorio (Art. 206 CGP) es la única vía legal para controvertir liquidaciones a la baja y obligar a la aseguradora a pagar el valor real de reposición.
Tabla de Contenido del Estudio
- El Marco Legal: La Carga de la Prueba según el Artículo 1077 del Código de Comercio
- Los Tres Errores más Frecuentes al Cuantificar la Pérdida tras un Terremoto
- Documentos con Plena Validez Probatoria Técnica ante el Ajustador de Seguros
- El Dictamen Pericial Técnico: Ensayos No Destructivos, Esclerometría y Fisurómetros
- Estructuración del Presupuesto de Obra por Análisis de Precios Unitarios (APU)
- Cotizaciones Informales vs. Presupuestos Forenses Certificados RAA
- Cuantificación de Lucro Cesante, Pérdida de Rentas y Gastos de Evacuación
- Procedimiento Legal ante la Objeción o Liquidación a la Baja de la Aseguradora
- Casos de Uso Comunes y Aplicaciones Prácticas
- Preguntas Frecuentes sobre la Prueba de Cuantía ante Aseguradoras
- Dictamen Pericial RAA y Contacto Directo
1. El Marco Legal: La Carga de la Prueba según el Artículo 1077 del Código de Comercio
En el derecho de seguros colombiano, la regla probatoria fundamental está consagrada en el Artículo 1077 del Código de Comercio: incumbe al asegurado probar la ocurrencia del siniestro, así como la cuantía de la pérdida. Tras un terremoto, la ocurrencia del evento físico es un hecho notorio de conocimiento público; sin embargo, demostrar la cuantía del daño emergente sufrido por un inmueble particular es una carga técnica y procesal que recae de manera exclusiva sobre los hombros del asegurado.
Muchos propietarios cometen el error ingenuo de esperar a que la compañía aseguradora o su firma de ajuste designada realice el levantamiento de los daños y tase la indemnización. El ajustador de seguros, aunque debe obrar con criterio técnico, es contratado y remunerado por la compañía aseguradora; su tendencia metodológica natural es aplicar tablas de costos estándar, deducir depreciaciones por edad y clasificar patologías complejas como daños cosméticos menores. Quien no aporta su propia prueba pericial formal de cuantía, queda a merced de la liquidación unilateral que imponga la aseguradora.
📊 Tabla 1: Fundamento Jurídico de la Carga de la Prueba en Seguros
2. Los Tres Errores más Frecuentes al Cuantificar la Pérdida tras un Terremoto
En nuestra experiencia forense tras eventos sísmicos en Colombia, los errores más costosos cometidos por los asegurados son:
- Presentar Cotizaciones Globales de Maestros de Obra: Entregar cartas simples con sumas globales (ej. ‘Reparación de grietas y pintura: $50.000.000 COP’) sin análisis de precios unitarios ni soporte de cálculos. Estas cotizaciones carecen de validez legal y son rechazadas de inmediato por los ajustadores.
- Reparar o Pintar antes de la Inspección Forense: Por la urgencia de habitar o arrendar, muchos propietarios masillan y pintan las grietas antes de que un perito RAA fije la patología con instrumental de precisión. Esto destruye la evidencia del nexo causal, permitiendo a la aseguradora alegar que no hubo daño estructural o que no se pudo verificar la cuantía.
- Aceptar Liquidaciones Parciales con Firma de Finiquito Definitivo: Firmar actas de acuerdo o recibir cheques preliminares donde se incluya una cláusula de ‘pago total y definitivo’, renunciando a reclamar daños ocultos que suelen manifestarse semanas después (como fisuración progresiva o filtraciones hidrosanitarias subterráneas).
📊 Tabla 2: Comparativa de Medios Probatorios de Cuantía en Colombia
3. Documentos con Plena Validez Probatoria Técnica ante el Ajustador de Seguros
Para que una reclamación de seguros sea incontrovertible, debe conformar un expediente probatorio robusto integrado por:
- Dictamen Pericial Oficial: Suscrito por perito avaluador con matrícula activa en el Registro Abierto de Avaluadores (RAA) en la especialidad correspondiente, conforme a la Ley 1673 de 2013 y el Artículo 226 del Código General del Proceso.
- Registro Fotográfico y Fichas Patológicas: Fotografías de alta resolución georreferenciadas con testigo métrico milimétrico que identifique cada fisura, su inclinación angular, ancho de apertura y profundidad.
- Presupuesto de Obra por APU: Desglose analítico de cada unidad de obra con precios de insumos certificados por el DANE (ICOCED) y Camacol.
- Copia de Actas Oficiales de Autoridades: Certificados de inspección de los cuerpos de bomberos, actas de la Secretaría de Gestión del Riesgo o decretos de evacuación.
📊 Tabla 3: Matriz de Tácticas de Ajuste y Respuestas Periciales
4. El Dictamen Pericial Técnico: Ensayos No Destructivos, Esclerometría y Fisurómetros
La solidez de un dictamen pericial radica en el instrumental científico empleado. En Goods & Services Consulting S.A.S. utilizamos fisurómetros digitales de precisión para determinar si una grieta está activa o estabilizada, ensayos de esclerometría (martillo Schmidt) para evaluar la dureza superficial y resistencia a la compresión del concreto en vigas y columnas afectadas, y testigos de vidrio o yeso fechados para monitorear el desplazamiento milimétrico de las estructuras ante las réplicas del sismo. Esta evidencia cuantitativa neutraliza cualquier argumento de la aseguradora que pretenda catalogar el daño como un defecto superficial previo.
📊 Tabla 4: Análisis de Precios Unitarios (APU): Ajustador vs. Peritaje Forense
5. Estructuración del Presupuesto de Obra por Análisis de Precios Unitarios (APU)
El presupuesto pericial de reparación debe estructurarse obligatoriamente bajo el esquema de Análisis de Precios Unitarios (APU). Cada actividad reconstructiva (ej. inyección epóxica en fisuras, reforzamiento con platinas de fibra de carbono, demolición de mampostería inestable, reposición de revoques impermeabilizados) debe detallar los insumos con precios unitarios de mercado local, la cuadrilla de mano de obra especializada con el factor prestacional de ley correspondiente, el equipo y herramienta menor, y el porcentaje formal de AIU (Administración, Imprevistos y Utilidades), el cual en obras de reforzamiento post-sismo se sitúa entre el 20% y el 25% del costo directo.
6. Cotizaciones Informales vs. Presupuestos Forenses Certificados RAA
Mientras una cotización comercial informal es percibida por la aseguradora como una propuesta inflada o empírica sujeta a regateo, el presupuesto pericial elaborado por un avaluador RAA constituye un medio probatorio con fuerza legal vinculante. En virtud del Artículo 226 del CGP, el dictamen pericial se rinde bajo juramento y goza de presunción de veracidad técnica, obligando a la aseguradora a desvirtuarlo mediante otro peritaje de igual o superior rigor si pretende sostener una cifra inferior.
📊 Tabla 5: Controversia Pericial ante Ajustador de Seguros: Pérdida Tasada vs. Ofrecida
7. Cuantificación de Lucro Cesante, Pérdida de Rentas y Gastos de Evacuación
La cuantía de la pérdida no se limita al daño emergente en ladrillos y concreto. En inmuebles comerciales o viviendas de renta, el siniestro interrumpe los flujos de ingresos operacionales. Probar la pérdida de rentas exige aportar los contratos de arrendamiento vigentes a la fecha del sismo, extractos bancarios de recepción de cánones, declaraciones de renta y el acta oficial de desalojo. Para el alojamiento temporal, deben acreditarse los contratos de arrendamiento sustitutos y facturas electrónicas que demuestren el gasto efectivo incurrido durante el periodo de reconstrucción.
8. Procedimiento Legal ante la Objeción o Liquidación a la Baja de la Aseguradora
Si la aseguradora presenta una liquidación a la baja o una objeción injustificada, el asegurado debe: 1) Rechazar expresamente la propuesta en acta formal sin firmar finiquitos; 2) Radicar una solicitud de reconsideración sustentada en el dictamen pericial de parte RAA; 3) Acudir a la Defensoría del Consumidor Financiero de la aseguradora; 4) Presentar queja formal ante la Delegatura para el Consumidor Financiero de la Superintendencia Financiera de Colombia; y 5) En caso de renuencia, iniciar proceso verbal sumario ante los juzgados civiles exigiendo la indemnización tasada pericialmente más intereses moratorios a la tasa máxima legal (Art. 1080 C.Co.).
🔄 Metodología Pericial Paso a Paso
Fase 1: Fijación Fotográfica y Levantamiento de Patologías
Registro de fisuras, grietas, desplomes y desprendimientos con testigo métrico y georreferenciación.
Fase 2: Ensayos de Campo No Destructivos
Ejecución de esclerometría en columnas y vigas, ultrasonido de concreto y medición con fisurómetro digital.
Fase 3: Elaboración de Presupuesto APU Detallado
Desglose formal de materiales, mano de obra con prestaciones de ley, equipo y porcentaje de AIU (20%-25%).
Fase 4: Juramento Estimatorio (Art. 206 CGP)
Estructuración jurídica razonada de la cuantía de la pérdida suscrita bajo gravedad de juramento.
Fase 5: Radicación Formal y Réplica ante Objeciones
Presentación de la reclamación ante la aseguradora y sustentación técnica en mesas de ajuste o estrados judiciales.
📊 Tabla 6: Lista de Chequeo y Control de Calidad del Dictamen Pericial RAA
🎯 Casos de Uso Comunes y Aplicaciones Prácticas
La aplicación de metodologías periciales rigurosas resulta indispensable en una amplia variedad de escenarios jurídicos, corporativos e inmobiliarios en Colombia. A continuación, se detallan los casos de uso más frecuentes atendidos por nuestros peritos RAA:
🎯 Edificio Comercial en el Centro de Cali: Controversia de $85 Millones
Un edificio de oficinas en el centro de Cali sufrió fisuración en vigas de amarre y muros de fachada. La firma ajustadora designada por la aseguradora ofreció una indemnización de $28 millones, considerando los daños como puramente cosméticos. Contratados por la copropiedad, nuestros peritos RAA ejecutaron pruebas de esclerometría y levantamiento patológico forense, demostrando fisuras estructurales activas por cortante sísmico. Estructuramos un presupuesto APU con reforzamiento mediante fibra de carbono por $113 millones. Tras presentar el dictamen formal con juramento estimatorio, la aseguradora reconsideró su posición y liquidó la suma de $102 millones de pesos.
🎯 Bodega Logística en Yumbo: Pérdida de Inventarios y Lucro Cesante
El colapso de un muro divisorio en una bodega de almacenamiento destruyó mercancías y paralizó operaciones durante 45 días. La aseguradora aceptó pagar el daño físico del muro pero objetó la pérdida de inventarios alegando falta de pruebas contables. Intervinimos mediante un peritaje dual: valoración física de la reposición del muro y auditoría forense de inventarios basada en software de bodegaje y facturación electrónica DIAN, logrando el reconocimiento integral de $210 millones de pesos por daño emergente y lucro cesante.
🎯 Vivienda Unifamiliar en Ciudad Jardín con Hundimiento de Placa
Una residencia presentó desnivel de piso y agrietamiento de baldosas tras el evento sísmico. El ajustador emitió concepto de no cobertura aduciendo asentamiento natural preexistente. Mediante ensayos de penetración ligera y testigos de yeso fechados, demostramos que la rotura de tuberías subterráneas fue inducida por la onda sísmica, lo que saturó el suelo de soporte y provocó el hundimiento súbito. La aseguradora tuvo que revocar su objeción e indemnizar $78 millones por recalce de cimientos y cambio de pisos.
🎯 Clínica Médica en Tequendama: Descalibración de Equipos y Daños Locativos
El sismo desajustó anclajes y sistemas de aire medicinal en quirófanos. La aseguradora pretendía limitar el pago a pintura de paredes. Elaboramos un dictamen pericial multidisciplinario que incluyó peritaje biomédico y de ingeniería civil, demostrando la inhabitabilidad hospitalaria bajo la Resolución 3100 de Minsalud y logrando la indemnización de $160 millones por obras de bio-seguridad y recalibración.
🎯 Objeción por Falta de Facturas Históricas de Construcción
La aseguradora exigía facturas de compra originales de los materiales utilizados cuando el inmueble se construyó en 1995. Demostramos la improcedencia jurídica de dicha exigencia con base en el Artículo 1077 del Código de Comercio y jurisprudencia de la Corte Suprema de Justicia, acreditando que el costo de reposición se prueba válidamente mediante presupuesto pericial de ingeniería a precios de hoy, logrando el desembolso total sin las facturas antiguas.
❓ Preguntas Frecuentes Especializadas
Resolvemos las dudas técnicas y jurídicas más críticas que plantean propietarios, directores financieros, administradores de copropiedad y apoderados judiciales al contratar un avalúo especializado en Colombia:
❓ ¿Qué dice exactamente el Artículo 1077 del Código de Comercio sobre la carga de la prueba?
El Artículo 1077 del Código de Comercio de Colombia establece de forma expresa y terminante: ‘Incumbirá al asegurado probar la ocurrencia del siniestro, así como la cuantía de la pérdida, si fuere el caso. El asegurador deberá probar los hechos o circunstancias excluyentes de su responsabilidad’. Esto significa que el asegurado tiene la obligación legal de demostrar dos hechos jurídicos independientes: 1) que el terremoto efectivamente dañó su inmueble (ocurrencia), y 2) cuánto cuesta exactamente reparar o reconstruir dicho daño (cuantía). Si el asegurado no presenta una prueba técnica idónea de la cuantía, la aseguradora tiene la potestad legal de rechazar el cobro o imponer su propia estimación a la baja.
❓ ¿Por qué no es suficiente presentar cotizaciones de maestros de obra o contratistas?
Las cotizaciones informales emitidas en papel membretado simple o facturas proforma sin soporte de ingeniería son consideradas por las aseguradoras y por los jueces de la República como simples ofertas comerciales unilaterales carentes de rigor probatorio. No contienen el desglose de Análisis de Precios Unitarios (APU), no justifican los rendimientos de mano de obra ni los costos de materiales según bases reconocidas (DANE/Camacol), y no están suscritas por un profesional inscrito en el Registro Abierto de Avaluadores (RAA). El ajustador de la aseguradora suele desestimarlas de plano o aplicarles deducciones unilaterales de hasta el 50%.
❓ ¿Qué es un presupuesto por Análisis de Precios Unitarios (APU) y qué debe contener?
Un presupuesto por APU es una metodología formal de ingeniería de costos que descompone cada ítem de obra (por ejemplo, demolición de muro, inyección epóxica, metro cuadrado de revoque) en sus componentes elementales: materiales (cantidades y precios unitarios), mano de obra (rendimiento por cuadrilla y prestaciones sociales de ley), equipos y herramientas, y el porcentaje de AIU (Administración, Imprevistos y Utilidades, habitualmente entre el 20% y el 25%). Este nivel de detalle técnico impide que el ajustador objete los valores de manera arbitraria.
❓ ¿Qué es el juramento estimatorio del Artículo 206 del Código General del Proceso?
El juramento estimatorio es un mecanismo probatorio legal mediante el cual quien pretende el reconocimiento de una indemnización económica debe estimar razonadamente su cuantía bajo gravedad de juramento en su reclamación o demanda, discriminando cada uno de sus conceptos. En reclamaciones de seguros, el juramento estimatorio respaldado por un dictamen pericial RAA formaliza el reclamo patrimonial y traslada a la aseguradora la carga procesal de desvirtuar técnicamente cada cifra, bajo apremio de sanciones pecuniarias si su objeción resulta temeraria.
❓ ¿La aseguradora puede exigir facturas pagadas antes de girar la indemnización?
No. El contrato de seguro de daños en Colombia es un contrato de indemnización patrimonial, no de reembolso posterior. El asegurado tiene derecho a recibir la indemnización en dinero en efectivo con base en la tasación pericial del daño emergente futuro, para con esos recursos contratar y ejecutar las obras de reconstrucción. Condicionar el pago a que el asegurado ya haya desembolsado el dinero de su bolsillo y presente facturas pagadas constituye una práctica abusiva vigilada y sancionada por la Superintendencia Financiera de Colombia.
❓ ¿Cuánto tiempo tengo para controvertir la propuesta de liquidación del ajustador?
Una vez recibido el informe o la propuesta de liquidación del ajustador, el asegurado debe manifestar por escrito su inconformidad y radicar el dictamen pericial de parte a la mayor brevedad posible, idealmente dentro de los quince (15) días hábiles siguientes. Aunque el término de prescripción ordinaria de las acciones del seguro es de dos (2) años desde el siniestro (Art. 1081 C.Co.), actuar rápidamente evita que la aseguradora cierre administrativamente el expediente o considere aceptada tácitamente la liquidación a la baja.
¿Necesita un Avalúo Comercial, Catastral o Pericial Certificado en Colombia?
En Goods & Services Consulting S.A.S. somos peritos avaluadores certificados e inscritos en el Registro Abierto de Avaluadores (RAA) con cobertura nacional en Bogotá, Cali, Medellín, Barranquilla y todo el territorio colombiano. Emitimos dictámenes periciales inexpugnables para reclamaciones de seguros, procesos judiciales (CGP), la DIAN, bancos y fiducias.
📲 Cotizar Avalúo Especializado por WhatsApp
Atención pericial inmediata · Peritos inscritos en el Registro Abierto de Avaluadores (RAA)