Avalúo de Equipos de Cómputo y Tecnología para Bajas y Aseguramiento Contable
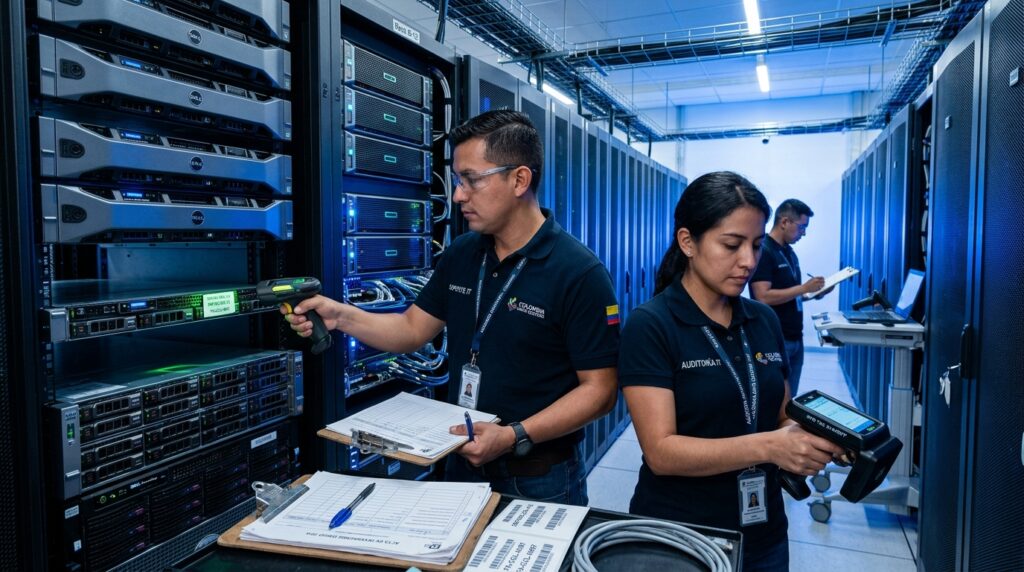
Tabla de Contenido del Estudio
- Marco Legal y Normativo de los Activos Tecnológicos en Colombia (NIC 16, NIC 36 y DIAN)
- ¿Por Qué se Requiere un Avalúo Técnico Pericial para Dar de Baja un Equipo de Cómputo?
- Vida Útil Fiscal del Artículo 137 E.T. vs. Obsolescencia Tecnológica Real
- Aplicación de la Depreciación Acelerada del Artículo 140 del Estatuto Tributario
- Activos Fantasma Tecnológicos: Equipos Totalmente Depreciados pero en Pleno Uso
- Tratamiento Pericial de Licencias de Software y Activos Intangibles Asociados (NIC 38)
- Gestión Ambiental y Disposición Final de Residuos Electrónicos (Ley 1672 de RAEE)
- Metodología Pericial RAA para Servidores, Redes y Centros de Cómputo
- Casos de Uso Comunes y Aplicaciones Prácticas
- Preguntas Frecuentes sobre Avalúo de Equipos de Cómputo
- Dictamen Pericial RAA y Contacto Directo
Concepto Técnico Inicial: El avalúo pericial de equipos de cómputo y tecnología en Colombia es el soporte técnico obligatorio exigido por las normas contables NIC 16 y NIC 36 y por la DIAN para sustentar la baja de activos, evitar glosas por pérdidas ficticias y fijar sumas aseguradas reales. En el vertiginoso ecosistema digital, la obsolescencia tecnológica destruye el valor de mercado mucho más rápido que el desgaste físico mecánico. Conforme al Artículo 137 del Estatuto Tributario, la tasa fiscal es del 20% anual; no obstante, servidores y equipos de misión crítica requieren dictámenes certificados por avaluador RAA para conciliar la realidad contable con la fiscal.
1. Marco Legal y Normativo de los Activos Tecnológicos en Colombia (NIC 16, NIC 36 y DIAN)
En la economía corporativa contemporánea, el parque de tecnologías de la información y la comunicación (TIC)—conformado por computadores portátiles, estaciones de trabajo de alto rendimiento, servidores blade en racks, sistemas de almacenamiento masivo SAN/NAS, equipos de enrutamiento y redes corporativas—constituye la columna vertebral operativa de cualquier organización en Colombia. No obstante, desde la perspectiva de la gestión patrimonial, contable y tributaria, los activos tecnológicos presentan singularidades operativas y riesgos valorativos que no se manifiestan en otros rubros del activo fijo tradicional.
El tratamiento contable de estos bienes se encuentra regulado por la Norma Internacional de Contabilidad NIC 16 (Propiedades, Planta y Equipo) y por la Sección 17 de la NIIF para las PYMES, las cuales exigen el reconocimiento sistemático de la depreciación durante su vida útil técnica, así como la segregación de componentes cuando tengan vidas económicas disímiles. Paralelamente, la NIC 36 (Deterioro del Valor de los Activos) impone a las compañías el deber ineludible de evaluar si la introducción de nuevas generaciones de procesadores o tecnologías disruptivas (como la computación en la nube y la inteligencia artificial) han ocasionado una desvalorización súbita de los equipos instalados.
En el plano tributario, la Dirección de Impuestos y Aduanas Nacionales (DIAN) ejerce una vigilancia minuciosa sobre la deducibilidad de los gastos de depreciación y las pérdidas devengadas en la enajenación o baja de tecnología, en aplicación estricta de los Artículos 137 y 140 del Estatuto Tributario. La interacción armónica entre estas normas exige la intervención de avaluadores profesionales certificados en el Registro Abierto de Avaluadores (RAA) bajo la Ley 1673 de 2013.
📊 Tabla 1: Compendio Normativo y Tributario de la Tecnología Corporativa
2. ¿Por Qué se Requiere un Avalúo Técnico Pericial para Dar de Baja un Equipo de Cómputo?
Existe en el entorno empresarial colombiano la peligrosa creencia de que dar de baja un lote de computadores, monitores o servidores es un mero trámite administrativo interno que puede resolverse con un acta simple suscrita por el jefe de sistemas y el contador. Esta práctica informal es una de las fuentes principales de glosas, requerimientos especiales y sanciones pecuniarias por parte de la DIAN y de observaciones de auditoría por parte de las firmas de revisoría fiscal.
Cuando una empresa retira de sus balances un activo tecnológico que aún posee un saldo neto no depreciado en libros contables (por ejemplo, un servidor adquirido por $60 millones hace 3 años cuyo valor neto en libros es de $24 millones), la administración tributaria presume legalmente que el bien continúa en posesión de la compañía o que fue enajenado de forma clandestina sin facturar el correspondiente impuesto sobre las ventas (IVA). Para que la pérdida contable y fiscal sea deducible en la declaración del impuesto sobre la renta, el contribuyente tiene la carga de la prueba de demostrar técnica y materialmente que el activo sufrió:
- Inoperatividad física absoluta por daño irreparable en tarjetas electrónicas principales (motherboards) o procesadores quemados.
- Antieconomía de reparación: cuando el costo presupuestado del repuesto o servicio técnico supera el 70% del valor de un equipo equivalente nuevo.
- Obsolescencia tecnológica insalvable: incompatibilidad terminal con estándares de ciberseguridad, protocolos de red o sistemas operativos modernos.
El dictamen pericial emitido por un avaluador RAA constituye el medio probatorio idóneo, objetivo e independiente que blinda la deducibilidad tributaria y da plena fe pública sobre la realidad física de la desincorporación patrimonial.
📊 Tabla 3: Tipología de Bajas de Equipos de Cómputo y Exigencias Probatorias
3. Vida Útil Fiscal del Artículo 137 E.T. vs. Obsolescencia Tecnológica Real
El Artículo 137 del Estatuto Tributario establece de manera taxativa que la tasa máxima de depreciación fiscal anual permitida para el ‘Equipo de Computación y Comunicación’ es del 20,00%, lo que equivale matemáticamente a una vida útil fiscal rígida de cinco (5) años. Esta simplificación tributaria choca frontalmente con la dinámica vertiginosa de la industria tecnológica global.
En la realidad operativa de las empresas, los activos de computación experimentan dos fuerzas de degradación simultáneas pero dispares:
- El Desgaste Físico Mecánico: El deterioro gradual de componentes electromecánicos debido a ciclos de calentamiento, ventiladores obstruidos, degradación química de celdas de batería de litio en computadores portátiles y desgaste de cabezales en impresoras.
- La Obsolescencia Tecnológica (Ley de Moore y Ciberseguridad): Es la pérdida súbita de utilidad económica provocada por el surgimiento de nuevas tecnologías más veloces, eficientes y seguras. Un computador portátil puede encontrarse físicamente impecable en su carcasa y pantalla, pero resultar absolutamente inservible para una entidad financiera porque su procesador no soporta módulos de seguridad TPM 2.0 ni encriptación biométrica obligatoria por la Superintendencia Financiera.
📊 Tabla 2: Matriz Comparativa de Depreciación y Obsolescencia Tecnológica
📌 Criterio de Valoración Tecnológica
La obsolescencia tecnológica no espera el cumplimiento de los 5 años fiscales de la DIAN. Un portátil de alta exigencia gráfica o de desarrollo de software puede quedar técnicamente obsoleto en 36 meses. El avaluador RAA cuantifica la obsolescencia funcional mediante factores de demérito técnico aceptados por la doctrina pericial internacional.
4. Aplicación de la Depreciación Acelerada del Artículo 140 del Estatuto Tributario
Pocas empresas y asesores tributarios en Colombia aprovechan el beneficio legal consagrado en el Artículo 140 del Estatuto Tributario, el cual autoriza expresamente la Depreciación Acelerada de bienes corporales muebles sometidos a jornadas continuas de operación.
La norma prevé que si los bienes se utilizan en turnos adicionales de trabajo, la tasa máxima fiscal puede incrementarse de la siguiente manera:
- Si el bien opera durante un turno adicional diario (doble turno de 16 horas): la tasa de depreciación anual se incrementa en un veinticinco por ciento (25%), pasando del 20% al 25% anual (vida útil fiscal reducida a 4 años).
- Si el bien opera durante dos turnos adicionales diarios (tres turnos ininterrumpidos de 24 horas continuas): la tasa de depreciación anual se incrementa en un cincuenta por ciento (50%), pasando del 20% al 30% anual (vida útil fiscal reducida a 3.33 años).
En el ecosistema tecnológico, los servidores de centros de datos, los enrutadores troncales de internet, los conmutadores de misión crítica y los sistemas de energía ininterrumpida (UPS) operan los 365 días del año durante las 24 horas del día. Para aplicar válidamente este beneficio tributario sin riesgo de que la DIAN rechace la mayor deducción, la empresa debe contar con un dictamen pericial de ingeniería elaborado por un avaluador RAA que certifique la operación ininterrumpida y el desgaste térmico acelerado de los componentes electrónicos.
5. Activos Fantasma Tecnológicos: Equipos Totalmente Depreciados pero en Pleno Uso
En casi todas las corporaciones, universidades y entidades públicas del país se constata una paradoja contable: decenas o cientos de computadores, pantallas de alta definición y servidores que se encuentran totalmente depreciados contable y fiscalmente (saldo en libros de $0 COP) continúan operando diariamente en perfectas condiciones en oficinas de servicio al cliente, áreas contables o procesos de manufactura.
Estos bienes reciben técnicamente la denominación de activos fantasma. Ocultar su existencia o mantenerlos en cero distorsiona la realidad patrimonial de la empresa, castiga negativamente los indicadores de solvencia ante el sistema bancario e impide asegurarlos adecuadamente ante las compañías de seguros. Conforme al modelo de revaluación de la NIC 16, la empresa tiene el derecho de realizar un avalúo técnico pericial RAA para determinar su valor razonable de mercado y reincorporar dicho valor como superávit por revaluación en el patrimonio neto.
📊 Tabla 4: Simulación en COP de Activo Fantasma Tecnológico: Servidor de Misión Crítica
6. Tratamiento Pericial de Licencias de Software y Activos Intangibles Asociados (NIC 38)
Un error operativo gravísimo en los procesos de baja y renovación tecnológica radica en no segregar el hardware físico del software intangible instalado. El valor de adquisición de un computador corporativo suele incorporar licencias de sistemas operativos, paquetes ofimáticos, software de diseño CAD, licencias de bases de datos o software empresarial ERP.
El avaluador pericial RAA debe clasificar escrupulosamente los programas informáticos bajo la NIC 38 (Activos Intangibles). Aquellas licencias que por sus términos contractuales sean transferibles a nuevos equipos de cómputo deben ser extraídas del valor del bien que se da de baja, conservándose plenamente activas en las cuentas contables de intangibles, evitando así la pérdida patrimonial innecesaria de derechos de uso de software que conservan plena vigencia legal.
📊 Tabla 5: Segregación Pericial entre Hardware y Licencias de Software
7. Gestión Ambiental y Disposición Final de Residuos Electrónicos (Ley 1672 de RAEE)
Dar de baja un activo tecnológico no concluye con el asiento contable; exige la desincorporación física ambientalmente responsable. Los equipos de cómputo contienen sustancias peligrosas para el medio ambiente y la salud humana (plomo en soldaduras, mercurio en lámparas de retroiluminación CCFL, cadmio en baterías y retardantes de llama bromados en plásticos).
En Colombia, la Ley 1672 de 2013 y la política del Ministerio de Ambiente imponen el principio de responsabilidad compartida en la gestión de Residuos de Aparatos Eléctricos y Electrónicos (RAEE). Las empresas generadoras deben entregar los equipos dados de baja a gestores ambientales debidamente certificados y licenciados por las Corporaciones Autónomas Regionales (como la CVC o la CAR). El avaluador pericial RAA tasa el valor neto de rescate o chatarrización y certifica la necesidad de entrega a gestores autorizados, respaldando el gasto ambiental incurrido por la corporación.
8. Metodología Pericial RAA para Servidores, Redes y Centros de Cómputo
Para estructurar un dictamen pericial de alta precisión técnica aceptado por revisores fiscales y aseguradoras, nuestros avaluadores en Goods & Services Consulting S.A.S. aplican un procedimiento estandarizado de cinco fases periciales:
📊 Tabla 6: Checklist de Control de Calidad Pericial para Bajas Tecnológicas
🔄 Metodología Pericial Paso a Paso
Paso 1: Levantamiento del Inventario Físico y Auditoría de Red
Cotejo de seriales, marcas, modelos, procesadores, memoria RAM y capacidad de almacenamiento in situ o vía agentes de software.
Paso 2: Pruebas de Diagnóstico Funcional y Encendido
Verificación de la operatividad de fuentes, tarjetas madre, estado de salud de discos SMART y pantallas.
Paso 3: Análisis de Depreciación Contable vs. Vida Útil Técnica
Comparación de la fecha de adquisición original con la tabla del Art. 137 E.T. y los ciclos de obsolescencia de mercado.
Paso 4: Determinación del Valor Residual o Valor de Mercado
Modelación por costo de reposición depreciado para equipos en uso o valor de salvamento comercial de piezas para bajas.
Paso 5: Emisión del Dictamen Pericial RAA para el Comité de Bajas
Suscripción del informe formal que sustenta la resolución administrativa de baja en cuentas o el endoso en pólizas de seguro.
Nuestros informes combinan la solvencia jurídica del RAA con el conocimiento técnico de ingeniería de sistemas y auditoría forense informática, garantizando valoraciones patrimoniales transparentes e inexpugnables en todo el territorio colombiano.
🎯 Casos de Uso Comunes y Aplicaciones Prácticas
La aplicación de metodologías periciales rigurosas resulta indispensable en una amplia variedad de escenarios jurídicos, corporativos e inmobiliarios en Colombia. A continuación, se detallan los casos de uso más frecuentes atendidos por nuestros peritos RAA:
🎯 Baja Masiva de 850 Computadores en Entidad Financiera de Bogotá
Un banco nacional con sede en Bogotá ejecutó la renovación masiva de su parque tecnológico de sucursales, reemplazando 850 computadores de escritorio y 120 impresoras térmicas. El valor histórico de adquisición ascendía a $3.200 millones de pesos. El área de impuestos requería un dictamen pericial para sustentar la baja contable y la pérdida por obsolescencia sin generar glosas tributarias ante la DIAN. Nuestro equipo pericial RAA realizó la inspección aleatoria estratificada, verificó los certificados de borrado seguro de discos (norma NIST 800-88) y tasó el valor de salvamento para venta a un operador de reacondicionamiento en $210 millones de pesos. El dictamen permitió a la entidad financiera deducir limpiamente la pérdida fiscal y transferir la custodia física de los bienes cumpliendo la Ley RAEE.
🎯 Avalúo de Infraestructura de Data Center para Póliza de Equipo Electrónico
Una empresa de telecomunicaciones y hosting operaba un centro de cómputo en Cali con 45 racks de servidores blade, sistemas de almacenamiento masivo y firewalls de alta velocidad. La compañía aseguradora exigía un avalúo comercial actualizado a valor de reposición a nuevo para fijar la prima y el límite asegurado. Cuantificamos la totalidad de los componentes de hardware, sistemas de alimentación ininterrumpida (UPS) y climatización de precisión, fijando un valor asegurable de $14.800 millones de pesos. Cuando un cortocircuito quemó dos módulos de almacenamiento seis meses después, la aseguradora liquidó la reposición completa a nuevo sin objeción alguna gracias al respaldo de nuestro dictamen pericial.
🎯 Descubrimiento y Sinceramiento de ‘Activos Fantasma’ en Compañía de Software
Una empresa de desarrollo tecnológico presentaba en sus libros contables equipos de cómputo por valor neto de $12 millones de pesos, a pesar de contar con 140 ingenieros programando activamente. La totalidad de sus servidores y estaciones de trabajo de alto rendimiento se encontraban totalmente depreciadas fiscalmente al 100%. Para una operación de fusión corporativa con un fondo extranjero, elaboramos la valoración técnica de revaluación bajo la NIC 16, demostrando que el parque de hardware operativo tenía un valor razonable de mercado de $890 millones de pesos, incrementando sustancialmente el patrimonio neto de los fundadores.
🎯 Dictamen Forense por Daño de Servidores en Siniestro de Inundación
La rotura de una tubería de aguas lluvias inundó el sótano de una empresa comercial, anegando su servidor principal ERP y tres conmutadores troncales de red. La aseguradora alegaba que los equipos podían ‘secarse y limpiarse’ y se negaba a pagar la reposición. Realizamos un peritaje forense electrónico con microscopía de corrosión galvánica en circuitos impresos, demostrando que la humedad generó sulfatación irreversible y pérdida de confiabilidad crítica en los buses de datos. El dictamen forzó a la aseguradora a reconocer la pérdida total destructiva e indemnizar $185 millones de pesos.
🎯 Depreciación Acelerada de Servidores de Analítica Big Data (Art. 140 E.T.)
Una firma de procesamiento de datos masivos operaba sus clústeres de servidores 24 horas al día los 7 días de la semana bajo estrés térmico constante. Estructuramos el peritaje técnico de ingeniería que demostró que el uso intensivo en triple turno aceleraba el agotamiento físico de los condensadores y unidades SSD, certificando la procedencia técnica para aplicar el incremento del 50% en la tasa de depreciación fiscal del Artículo 140 del Estatuto Tributario, generando un ahorro fiscal legítimo de más de $340 millones de pesos en el impuesto sobre la renta.
❓ Preguntas Frecuentes Especializadas
Resolvemos las dudas técnicas y jurídicas más críticas que plantean propietarios, directores financieros, administradores de copropiedad y apoderados judiciales al contratar un avalúo especializado en Colombia:
❓ ¿Cuál es la vida útil fiscal de un equipo de cómputo según la DIAN en Colombia?
El Artículo 137 del Estatuto Tributario colombiano (compilado en el Decreto 1625 de 2016) fija una tasa máxima de depreciación fiscal anual del 20,00% para la categoría de ‘Equipo de Computación y Comunicación’. Esto significa que, para efectos estrictamente fiscales en la declaración del impuesto sobre la renta, los computadores, portátiles, servidores y periféricos se deprecian totalmente en un término de 5 años. Sin embargo, en el ámbito contable bajo la NIC 16, la entidad tiene el deber de estimar la vida útil real en función del uso previsto y la obsolescencia técnica, la cual puede ser menor (3 años en laptops sometidas a uso rudo) o mayor (hasta 8 años en servidores corporativos de alta gama bien mantenidos).
❓ ¿Un equipo totalmente depreciado en libros contables puede seguir teniendo valor comercial?
Sí, absolutamente. Este es el típico fenómeno de los ‘activos fantasma’ o activos totalmente depreciados en uso. Una empresa puede haber amortizado el 100% del costo de adquisición de un servidor o de 50 computadores portátiles en sus libros fiscales y contables, llevando su valor neto en libros a $0 COP. No obstante, si dichos equipos continúan encendiendo, procesando datos y ejecutando aplicaciones corporativas, conservan un evidente valor económico de uso y un valor de realización en el mercado secundario. Bajo la NIC 16 (modelo de revaluación), estos bienes pueden y deben ser avaluados por un perito RAA para reincorporar su valor patrimonial real a los estados financieros.
❓ ¿En qué consiste la depreciación acelerada del Artículo 140 del Estatuto Tributario?
El Artículo 140 del Estatuto Tributario establece que la tasa de depreciación fiscal puede incrementarse cuando los bienes corporales muebles sean utilizados en turnos diarios de trabajo adicionales. La norma dispone que la vida útil se disminuye en un veinticinco por ciento (25%) si el bien se utiliza durante un turno adicional diario, y en un cincuenta por ciento (50%) si se utiliza en dos turnos adicionales diarios (operación continua en tres turnos). En data centers, servidores de misión crítica y equipos de red que operan 24 horas al día sin interrupción, un dictamen pericial de ingeniería permite sustentar válidamente ante la DIAN la aplicación de la depreciación acelerada para deducir un mayor gasto de depreciación en el ejercicio fiscal.
❓ ¿Se requiere obligatoriamente un avalúo técnico pericial para dar de baja un equipo de cómputo?
Es una exigencia técnica y tributaria insoslayable. Si una empresa decide dar de baja de su contabilidad un lote de computadores o servidores que aún registran un saldo pendiente de depreciar en libros contables, la DIAN presume que el activo fue vendido o enajenado de manera irregular, a menos que el contribuyente demuestre que el bien sufrió destrucción física total, daño irreparable u obsolescencia tecnológica absoluta. El dictamen pericial suscrito por avaluador inscrito en el RAA es la prueba idónea exigida por los revisores fiscales y la administración tributaria para autorizar el acta de baja y permitir la deducción de la pérdida en el impuesto de renta sin glosas.
❓ ¿Qué tratamiento debe darse a las licencias de software al dar de baja un equipo físico?
Las licencias de software no deben destruirse ni darse de baja automáticamente junto con el hardware. Las licencias atadas al hardware (licencias OEM integradas en la tarjeta madre) pierden su valor con la destrucción del equipo y se van a la baja como mayor valor de este. En contraste, las licencias transferibles (tipo Retail, por volumen corporativo de Microsoft o software especializado de diseño e ingeniería) constituyen ‘Activos Intangibles’ regulados por la NIC 38. En el avalúo pericial, el perito debe individualizarlas para que el área de tecnología las libere de la máquina obsoleta y las reasigne a computadores modernos, preservando el patrimonio intangible de la compañía.
❓ ¿Este avalúo pericial de cómputo sirve para reclamaciones de seguros por hurto o daño?
Es la pieza probatoria reina. En virtud del Artículo 1077 del Código de Comercio, el asegurado tiene la carga legal de demostrar la ocurrencia del siniestro y la cuantía exacta de su pérdida. Tras un hurto calificado en oficinas o un daño masivo por sobretensión o incendio, las aseguradoras suelen ofrecer liquidaciones irrisorias basadas en la depreciación contable de libros. Un dictamen pericial RAA que certifique las especificaciones técnicas completas, el valor de reposición a nuevo de procesadores, tarjetas y memoria en el mercado colombiano y la cuantificación del daño emergente obliga a la compañía de seguros a indemnizar el costo real de reposición del equipo.
❓ ¿Cómo influye la Ley RAEE (Ley 1672 de 2013) en la baja de equipos de cómputo?
La Ley 1672 de 2013 y sus decretos reglamentarios establecen los lineamientos de la política pública para la gestión integral de los Residuos de Aparatos Eléctricos y Electrónicos (RAEE) en Colombia. Las empresas y entidades públicas no pueden arrojar computadores obsoletos a la basura ordinaria ni entregarlos a recicladores informales. La desincorporación material del activo debe realizarse mediante entrega documentada a gestores ambientales debidamente licenciados por las autoridades ambientales (como el DAGMA o la CAR). El avalúo pericial certifica el valor de desecho o chatarra y respalda el costo que la empresa deba asumir por concepto de disposición segura y destrucción de discos duros.
¿Necesita un Avalúo Comercial, Catastral o Pericial Certificado en Colombia?
En Goods & Services Consulting S.A.S. somos peritos avaluadores certificados e inscritos en el Registro Abierto de Avaluadores (RAA) con cobertura nacional en Bogotá, Cali, Medellín, Barranquilla y todo el territorio colombiano. Emitimos dictámenes periciales inexpugnables para reclamaciones de seguros, procesos judiciales (CGP), la DIAN, bancos y fiducias.
📲 Cotizar Avalúo Especializado por WhatsApp
Atención pericial inmediata · Peritos inscritos en el Registro Abierto de Avaluadores (RAA)