Avalúo para Deslinde y Amojonamiento de Predios Rurales en Colombia: Fijación de Linderos
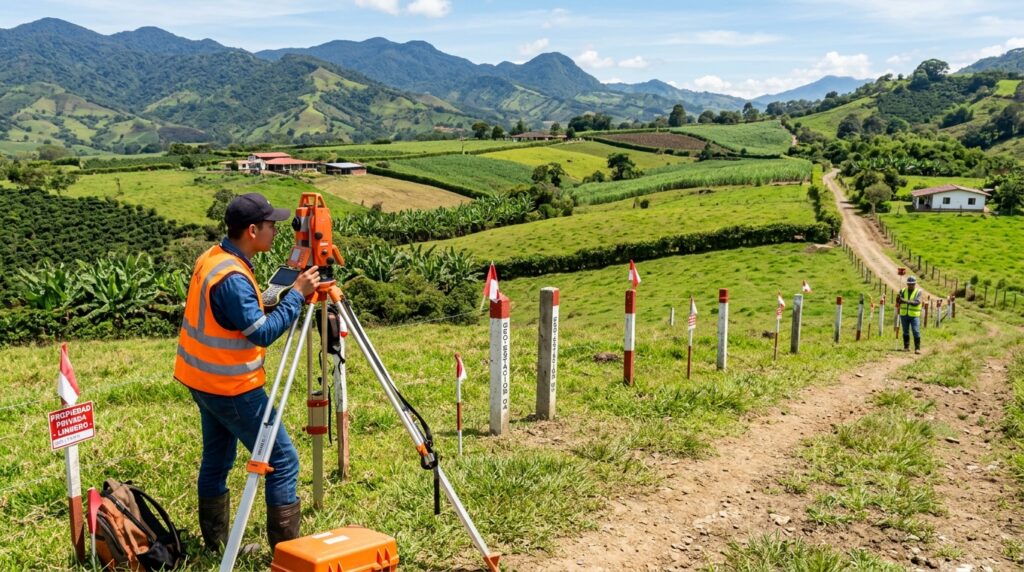
Guía Pericial y Manual de Valoración Especializada (2026): El presente estudio ofrece un análisis pericial riguroso y normativamente fundamentado sobre Avalúo para Deslinde y Amojonamiento de Predios Rurales en Colombia: Fijación de Linderos. Dirigido a propietarios de activos, directores financieros (CFOs), firmas de auditoría externa, bancas de inversión, fiduciarias y estrados judiciales en Colombia, este documento aborda los métodos de valoración comercial, catastral e industrial conforme a la Ley 1673 de 2013, las resoluciones del Instituto Geográfico Agustín Codazzi (IGAC), el Código General del Proceso (CGP) y las Normas Internacionales de Información Financiera (NIIF / NIC 16 / NIC 36 / NIIF 13).
Tabla de Contenido del Estudio
- Marco Legal, Normativo y Jurisprudencial en Colombia
- Fundamentos Metodológicos de Avalúo y Criterios Técnicos
- Análisis Técnico Pormenorizado y Matriz de Valoración
- Aspectos Clave y Criterios Operativos del Avalúo
- Metodología Pericial Paso a Paso
- Caso Práctico Real de Avalúo (Modelación Numérica)
- Implicaciones Fiscales ante la DIAN, Normas NIIF y Requisitos de Auditoría
- Errores Frecuentes y Prevención de Riesgos Patrimoniales
- Lista de Chequeo para la Revisión del Informe de Avalúo
- Preguntas Frecuentes sobre el Avalúo
1. Marco Legal, Normativo y Jurisprudencial en Colombia
Concepto Técnico Inicial: En el ordenamiento jurídico colombiano, la actividad avaluadora se encuentra formalmente regulada por la Ley 1673 de 2013 (Ley del Avaluador) y su Decreto Reglamentario 556 de 2014. Estas disposiciones establecen que cualquier estudio técnico con efectos crediticios, judiciales, tributarios o comerciales debe ser elaborado y suscrito por un profesional con registro activo en el Registro Abierto de Avaluadores (RAA), bajo la vigilancia de la Entidad Reconocida de Autorregulación (ERA). Para predios e inmuebles urbanos y rurales rigen el Decreto 1420 de 1998 y la Resolución 620 de 2008 del IGAC, mientras que para maquinaria, vehículos e indemnizaciones se aplican el Código General del Proceso (Ley 1564 de 2012) y las Normas Internacionales de Información Financiera (NIC 16, NIC 36 y NIIF 13).
La legislación nacional establece una estricta responsabilidad civil y disciplinaria para el perito tasador. Un informe que carezca de trazabilidad metodológica o de fuentes comprobables puede ser objetado por error grave en estrados judiciales bajo los Artículos 226 y 227 del Código General del Proceso (CGP), o generar glosas y sanciones por inexactitud patrimonial ante la Dirección de Impuestos y Aduanas Nacionales (DIAN).
📊 Matriz de Normatividad Legal y Contable Aplicable en Colombia (2026)
📌 Requisito de Validez Jurídica del Dictamen
Todo dictamen pericial presentado ante entidades financieras, notarias, juzgados de la República, fiduciarias o la DIAN que no cuente con el número de registro RAA vigente del perito en la categoría técnica respectiva carece de validez probatoria en Colombia.
2. Fundamentos Metodológicos de Avalúo y Criterios Técnicos
La selección del método de valoración no es discrecional, sino un imperativo técnico condicionado por la naturaleza del bien, su mercado activo y la disponibilidad de datos de entrada observables de conformidad con las directrices del IGAC y los estándares NIIF:
- Método de Comparación de Mercado (Enfoque de Mercado): Investiga transacciones y ofertas de bienes homologables en la misma zona o mercado secundario, aplicando matrices de homologación por antigüedad, conservación, tamaño y especificaciones técnicas.
- Método de Costo de Reposición Depreciado (CRD): Estima el Costo de Reemplazo a Nuevo (VRN) de la estructura o maquinaria y aplica factores de depreciación acumulada física (Ross-Heidecke / Iowa) y obsolescencia funcional y económica.
- Método de Capitalización de Rentas (Enfoque de Ingresos): Cuantifica el valor presente a partir de los flujos de caja futuros esperados o cánones de arrendamiento descontados a una tasa de descuento (Cap Rate / WACC) ajustada por riesgo.
- Método Residual (Residual Estático / Dinámico): Calcula el valor del suelo o activo base descontando del valor del producto inmobiliario final todos los costos de desarrollo, cargas urbanísticas y utilidad del promotor.
📊 Comparativa Metodológica de Tasación conforme a Resoluciones IGAC y NIIF
3. Análisis Técnico Pormenorizado y Matriz de Valoración
Para garantizar la solidez y trazabilidad pericial en el estudio de Avalúo para Deslinde y Amojonamiento de Predios Rurales en Colombia: Fijación de Linderos, a continuación se presenta la matriz analítica de evaluación de variables críticas y parámetros técnicos:
📊 Componentes Técnicos del Peritaje de Deslinde y Valoración de Franjas en Disputa
4. Aspectos Clave y Criterios Operativos del Avalúo
A continuación se desarrollan en detalle los aspectos conceptuales, normativos y metodológicos evaluados por el perito avaluador:
Avalúo para Deslinde y Amojonamiento de Predios Rurales en Colombia
Cuando los linderos de un predio rural no están claramente definidos, o existe una disputa entre vecinos sobre dónde termina un fundo y comienza el otro, el proceso de deslinde y amojonamiento establece jurídica y físicamente los límites del terreno mediante la colocación de mojones o hitos que los materializan sobre el terreno. El avalúo técnico interviene en este proceso cuando el deslinde implica una diferencia significativa de área respecto de lo registrado, o cuando esa diferencia tiene efectos económicos que deben cuantificarse, como en una eventual compensación entre las partes.
En Goods And Services Consulting apoyamos procesos de deslinde y amojonamiento con avalúos técnicos que cuantifican el efecto económico de las diferencias de área o linderos identificadas durante el proceso.
Marco legal y normativo
Código Civil colombiano, que regula la acción de deslinde y amojonamiento como el mecanismo para fijar la línea divisoria entre predios colindantes cuando existe incertidumbre o controversia.
Ley 1564 de 2012 (Código General del Proceso), que regula el trámite judicial del deslinde cuando no es posible resolverlo de común acuerdo entre los propietarios colindantes.
Normas del Instituto Geográfico Agustín Codazzi (IGAC), entidad que interviene técnicamente en los procesos de deslinde mediante el levantamiento topográfico y la verificación de linderos.
Ley 1673 de 2013, que exige la inscripción en el Registro Abierto de Avaluadores (RAA) para los dictámenes que cuantifican el efecto económico del deslinde.
📌 Nota Importante del Perito
el deslinde y el amojonamiento son procesos jurídicos y topográficos, no valuatorios en sí mismos. El avalúo técnico entra en juego cuando, como resultado del deslinde, se identifica que el área real de un predio difiere de la registrada en la escritura o el certificado catastral, y esa diferencia debe traducirse en una compensación económica entre las partes o en un ajuste del valor patrimonial del predio.
¿Cuándo se requiere un avalúo dentro de un proceso de deslinde?
Diferencia significativa de área: cuando el levantamiento topográfico revela que el área real de un predio es mayor o menor a la registrada.
Compensación entre colindantes: cuando el ajuste de linderos implica que un propietario cede o recibe área de su vecino y debe compensarse económicamente.
Actualización del valor patrimonial: tras un deslinde, el propietario puede requerir actualizar el valor declarado del predio ante la autoridad tributaria.
Procesos judiciales de deslinde: cuando el juez requiere un dictamen técnico sobre el valor del área en disputa como parte del proceso.
Elementos del proceso y su relación con el avalúo
📊 Matriz Comparativa y Criterios de Evaluación: Avalúo para Deslinde y Amojonamiento de Predios Rurales en Colombia: Fijación de Linderos
Proceso de avalúo paso a paso
1. Revisión del levantamiento topográfico: análisis de las coordenadas y áreas determinadas por el proceso de deslinde.
2. Comparación con la información registral y catastral: identificación de la diferencia entre el área escriturada y el área real determinada.
3. Visita técnica al predio: verificación física de las condiciones del terreno y su ubicación específica.
4. Determinación del valor comercial del área en disputa: aplicación de la metodología de comparación de mercado para predios rurales de la zona.
5. Cálculo de la compensación cuando aplique: determinación del monto que debe compensarse entre las partes según el ajuste de linderos.
6. Elaboración del dictamen técnico: informe con soporte cartográfico y de mercado para el proceso notarial o judicial.
Casos de uso comunes
Procesos de deslinde entre predios rurales colindantes con disputa sobre linderos.
Compensación económica cuando el amojonamiento modifica el área real de los predios involucrados.
Actualización del valor patrimonial de un predio tras un proceso de deslinde.
Soporte técnico en procesos judiciales de deslinde y amojonamiento.
Verificación de área previa a la compraventa de predios rurales con linderos inciertos.
📌 Riesgo Frecuente Identificado
adelantar un proceso de deslinde sin un avalúo técnico del área en disputa puede dejar sin resolver la dimensión económica del conflicto entre colindantes, incluso después de haberse fijado jurídicamente los nuevos linderos.
📌 Recomendación y Buena Práctica del Perito
coordinar el avalúo técnico con el levantamiento topográfico desde el inicio del proceso de deslinde permite que ambas partes cuenten con información clara sobre el efecto económico del ajuste antes de llegar a un acuerdo o a una decisión judicial.
Deslinde por mutuo acuerdo frente a deslinde judicial: efecto sobre el avalúo
No todos los procesos de deslinde llegan a instancia judicial. Cuando los propietarios colindantes están de acuerdo sobre la necesidad de precisar sus linderos pero no tienen certeza técnica sobre su ubicación exacta, pueden adelantar un deslinde de mutuo acuerdo apoyado en un levantamiento topográfico conjunto, sin necesidad de acudir a un juez. En este escenario, el avalúo técnico del área ajustada suele ser más ágil de gestionar, porque ambas partes participan activamente en la definición de los supuestos y pueden acordar de antemano la metodología de valoración a aplicar, reduciendo el margen de controversia posterior sobre la cifra de compensación resultante.
Cuando, en cambio, el deslinde se tramita por vía judicial ante la negativa de una de las partes a reconocer los linderos reales, el avalúo adquiere un carácter probatorio dentro del proceso y debe cumplir con un nivel de rigor y sustentación más exigente, anticipando que puede ser objeto de contradicción por la parte contraria mediante un perito de parte o una solicitud de aclaración o complementación ante el juez. En estos casos recomendamos particular cuidado en documentar la metodología aplicada para la valoración del área en disputa, incluyendo los comparables de mercado utilizados y los criterios de ajuste aplicados, de manera que el dictamen resista el contradictorio propio de un proceso judicial contencioso.
Un factor adicional que el avaluador debe considerar en estos procesos es el efecto que el ajuste de linderos puede tener sobre el aprovechamiento normativo del predio, más allá del simple valor del área en disputa. Si el ajuste de linderos deja a alguno de los predios con un frente insuficiente para cumplir los requisitos mínimos de subdivisión predial rural, o afecta el acceso a una vía o fuente de agua que antes tenía garantizado, el efecto económico del deslinde puede ser considerablemente mayor al que resultaría de valorar únicamente el área de terreno que cambia de propietario. Por esta razón, recomendamos que el avalúo dentro de un proceso de deslinde incluya siempre una verificación de la normativa de uso del suelo rural aplicable, para identificar si el ajuste de linderos genera efectos económicos indirectos que también deban considerarse en la compensación entre las partes.
Recomendamos finalmente que, una vez materializado el amojonamiento, los propietarios conserven el acta y el plano topográfico definitivo junto con el certificado de tradición y libertad del predio, ya que estos documentos serán la referencia obligada para cualquier avalúo o transacción futura sobre el inmueble, y su pérdida puede complicar innecesariamente procesos posteriores de compraventa o de nuevas verificaciones de linderos.
Preguntas frecuentes
¿Qué es el deslinde y amojonamiento de un predio?
Es el proceso jurídico y topográfico mediante el cual se fija la línea divisoria entre predios colindantes y se materializa físicamente con mojones o hitos sobre el terreno.
¿Siempre se necesita un avalúo en un proceso de deslinde?
No siempre; se requiere cuando el ajuste de linderos genera una diferencia significativa de área que debe compensarse económicamente entre las partes.
¿Quién realiza el levantamiento topográfico del deslinde?
Puede realizarlo un topógrafo certificado o el IGAC, según la naturaleza del proceso y si este es de común acuerdo o judicial.
¿El avalúo se hace antes o después del amojonamiento?
Idealmente se coordina con el levantamiento topográfico, de manera que el área final ya definida sirva de base directa para el cálculo del avalúo.
¿Este avalúo sirve para procesos judiciales de deslinde?
Sí, es un soporte técnico habitual cuando el juez requiere determinar el valor económico del área en disputa como parte de la decisión del proceso.
¿El deslinde puede afectar el aprovechamiento normativo de un predio rural?
Sí, si el ajuste de linderos deja un predio con frente insuficiente para la subdivisión rural o afecta su acceso a una vía o fuente de agua, el efecto económico supera el simple valor del área en disputa.
🔄 Metodología Pericial Paso a Paso
Paso 1: Solicitud y Estudio Documental Jurídico
Revisión integral de escrituras públicas, certificados de libertad, matrículas vehiculares, fichas catastrales, manuales técnicos de maquinaria o estados financieros.
Paso 2: Inspección Ocular Presencial Georreferenciada
Visita física en campo del perito RAA. Registro fotográfico de alta resolución, constatación de linderos, verificación de horómetros/odómetros y patología técnica.
Paso 3: Investigación de Mercado Primario y Secundario
Captura de ofertas reales de comparables directos, cotizaciones OEM de concesionarios y validación en bases de datos notariales y de lonjas.
Paso 4: Procesamiento Estadístico y Modelación Matemática
Aplicación de matrices de homologación, factores de forma y frente, curvas de depreciación Ross-Heidecke o flujos descontados de ingresos.
Paso 5: Emisión y Firma Digital del Dictamen Pericial
Elaboración del informe técnico final con memorias de cálculo desglosadas, conclusiones periciales y firma digital con certificación RAA vigente.
6. Caso Práctico Real de Avalúo (Modelación Numérica)
A continuación se presenta el desglose matemático pericial para un caso representativo en Colombia:
📊 Modelación Numérica del Caso Práctico: Avalúo para Deslinde y Amojonamiento de Predios Rurales en Colombia: Fijación de Linderos
Este ejercicio demuestra cómo la aplicación estricta de factores matemáticos e ingeniería de costos elimina la discrecionalidad y produce un dictamen pericial inexpugnable ante autoridades fiscales, judiciales y bancarias.
7. Implicaciones Fiscales ante la DIAN, Normas NIIF y Requisitos de Auditoría
El informe pericial de avalúo constituye el soporte técnico fundamental para la gestión contable y fiscal corporativa en Colombia de acuerdo con el Decreto 2420 de 2015:
- Valor Razonable bajo NIIF 13: Establece la jerarquía de valor razonable (Nivel 1: cotizaciones bursátiles; Nivel 2: datos observables de mercado; Nivel 3: modelos no observables) exigida por auditores Big Four.
- Modelo de Revaluación bajo NIC 16: Permite actualizar el valor contable de propiedad, planta y equipo, incrementando el patrimonio neto y la capacidad de apalancamiento financiero.
- Prueba de Deterioro de Valor bajo NIC 36: Obliga a evaluar si el importe recuperable de un activo es inferior a su valor en libros, registrando oportunamente las pérdidas por deterioro.
- Defensa del Costo Fiscal ante la DIAN (Estatuto Tributario): Ampara el valor declarado en renta, evitando requerimientos especiales o sanciones por inexactitud patrimonial.
📌 Requisito de Auditoría Externa y NIIF
Bajo las exigencias de revisoría fiscal y auditoría externa (ISA 620), las firmas contables no pueden aceptar revaluaciones de activos ni ajustes de deterioro sin un dictamen pericial completo firmado por un avaluador inscrito en el RAA con memorias de cálculo abiertas.
8. Errores Frecuentes y Prevención de Riesgos Patrimoniales
En la práctica pericial en Colombia, se detectan errores habituales que generan contingencias jurídicas y financieras de gran magnitud:
- Utilizar Tablas Genéricas o Guías Estadísticas como Dictámenes Periciales: Presentar guías como Fasecolda o avalúos catastrales para procesos judiciales o balances NIIF.
- Contratar Peritos sin Registro RAA en la Categoría Correcta: Recurrir a avaluadores no certificados o que no poseen la especialidad exigida (Inmuebles, Maquinaria, Automotores, Rurales).
- Omitir la Inspección Ocular Presencial: Aceptar valoraciones remotas sin constatación física ni georreferenciación de linderos o estados de conservación.
- No Desglosar las Memorias de Cálculo: Entregar informes con cifras globales sin trazabilidad matemática de coeficientes de homologación o fórmulas de depreciación.
9. Lista de Chequeo para la Revisión del Informe de Avalúo
Antes de presentar un informe de avalúo ante juzgados, bancos, fiduciarias o la DIAN, se debe verificar el cumplimiento de los siguientes estándares:
📊 Lista de Chequeo para la Revisión del Informe de Avalúo
Preguntas Frecuentes sobre el Avalúo
❓ ¿Por qué es obligatorio que el avalúo de Avalúo para Deslinde y Amojonamiento de sea realizado por un perito RAA?
Porque la Ley 1673 de 2013 y el Decreto 556 de 2014 regulan el ejercicio de la valuación en Colombia. Todo dictamen técnico con efectos legales, crediticios, tributarios o judiciales debe ser expedido por un perito inscrito en el Registro Abierto de Avaluadores (RAA) en la especialidad correspondiente.
❓ ¿Cuál es el periodo de vigencia técnica de este avalúo en Colombia?
Conforme a las normas de la Superintendencia Financiera de Colombia y la Ley 388 de 1997, los avalúos comerciales tienen una vigencia técnica de un (1) año, tras el cual deben ser actualizados si han variado las condiciones del mercado o el estado del bien.
❓ ¿Qué diferencia existe entre el valor comercial y el valor catastral del bien?
El avalúo comercial refleja el precio real negociable al contado entre partes informadas en el mercado libre. El avalúo catastral es un censo tributario municipal masivo que suele ubicarse entre un 40% y un 70% del valor comercial real.
❓ ¿Este dictamen pericial es válido para la declaración de renta y optimización fiscal ante la DIAN?
Sí. De acuerdo con el Artículo 72 del Estatuto Tributario y las normas NIIF vigentes, el avalúo comercial técnico suscrito por perito RAA constituye soporte probatorio idóneo del valor patrimonial y costo fiscal.
❓ ¿Qué documentos debe aportar el solicitante para iniciar el estudio pericial?
Copia del Certificado de Tradición y Libertad o tarjeta de propiedad/manifiesto de importación, planos arquitectónicos o fichas técnicas OEM, e inventario detallado del bien a inspeccionar.
❓ ¿Cómo garantiza Goods & Services Consulting la inexpugnabilidad de sus informes periciales?
Nuestros dictámenes incluyen trazabilidad documental completa de fuentes de mercado, memorias matemáticas abiertas, soporte fotográfico georreferenciado y el respaldo de peritos senior certificados por el RAA.
¿Necesita un Avalúo Comercial, Catastral o Pericial Certificado en Colombia?
En Goods & Services Consulting S.A.S. somos peritos avaluadores certificados e inscritos en el Registro Abierto de Avaluadores (RAA) con cobertura en toda Colombia. Emitimos dictámenes periciales inexpugnables para la DIAN, juzgados civiles y de familia, entidades bancarias, fiducias y auditorías externas Big Four.
📲 Cotizar Avalúo Especializado por WhatsApp
Atención pericial inmediata · Peritos miembros de Lonjas y autorizados por el RAA