Avalúo de Cultivos Permanentes y Activos Biológicos: Caña, Café, Aguacate Hass y Palma (NIC 41 vs. NIC 16)
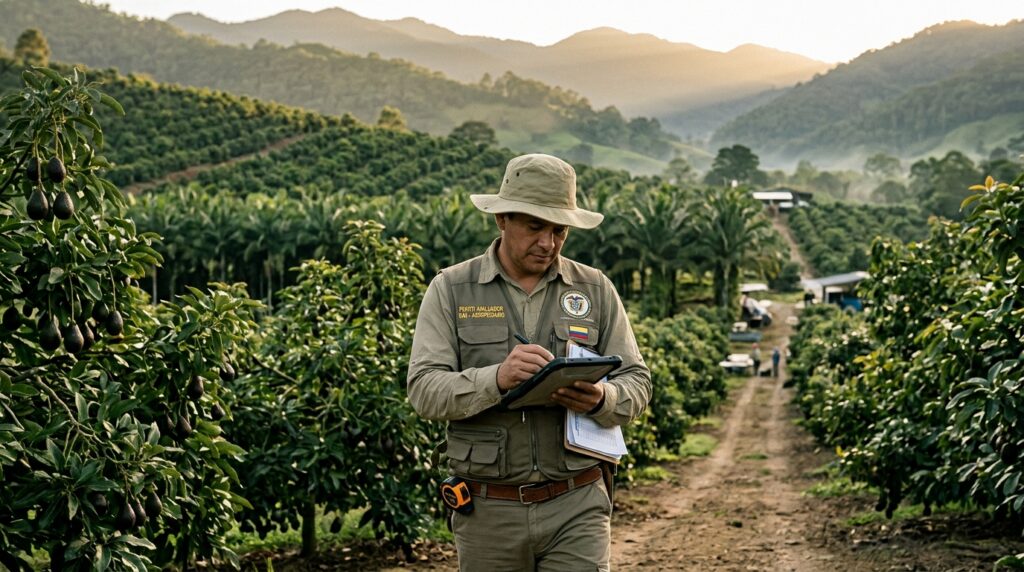
Una hacienda o predio rural sembrado en cultivos comerciales permanentes como café, aguacate Hass, palma de aceite o caña de azúcar no puede tasarse bajo la concepción tradicional de un simple terreno rústico. En la moderna economía agroindustrial de Colombia, la tierra es únicamente el soporte físico de una fábrica biológica compleja: su verdadero valor económico depende de lo que produce en toneladas o cargas por hectárea, del ciclo vegetativo en que se encuentra, del tiempo que le resta de vida útil productiva, de su estado fitosanitario y de las obras hidráulicas y de beneficio que sostienen la operación.
Tratar una plantación tecnificada como una simple «mejora» asignándole un valor empírico o promediando la finca con un precio global por hectárea es una práctica obsoleta que distorsiona gravemente los balances corporativos y vulnera la normatividad legal. En el plano contable y financiero bajo el marco técnico de las Normas Internacionales de Información Financiera (NIIF), rige desde 2014 una distinción imperativa: las plantas productoras (árboles o matas vivas que producen cosechas por más de un año) se clasifican como Propiedad, Planta y Equipo bajo la NIC 16, mientras que el fruto que madura en las ramas antes de la cosecha se mide como un activo biológico bajo la NIC 41.
A esta precisión contable se suma la expedición de la Resolución IGAC 941 del 31 de julio de 2026, norma rectora que derogó la Resolución 620 de 2008 y fijó en sus Artículos 11 y 48 exigencias periciales ineludibles: el avaluador RAA debe caracterizar la variedad botánica, densidad de siembra, edad, vida remanente, estado fitosanitario y estructura de costos, modelando el valor del cultivo mediante Flujos de Caja Descontados (DCF). En Goods And Services Consulting aplicamos el rigor de la agronomía y de las finanzas periciales para emitir dictámenes inexpugnables para la banca, comités de crédito Finagro y auditorías internacionales.
Principio de Desagregación Agronómica y Valoración de Activos Biológicos
Una finca o hacienda agroindustrial no puede ser valorada mediante un simplista precio genérico por hectárea que mezcle arbitrariamente la tierra con los cultivos. Conforme a la Resolución IGAC 941 de 2026 (Artículos 11 y 48), la Ley 1673 de 2013 (Categoría 2 del RAA – Inmuebles Rurales) y las normas contables internacionales (NIC 16 y NIC 41), un predio rural exige la descomposición cuatripartita estricta: 1) Suelo desnudo evaluado por aptitud agrológica; 2) Planta productora como activo fijo amortizable; 3) Obras civiles y sistemas de riego por reposición depreciada; y 4) Cosecha o fruto en pie medido a valor razonable menos costos de venta.
Tabla de Contenido del Dictamen Pericial
- Marco Jurídico y Pericial: Res. IGAC 941 de 2026 (Arts. 11 y 48) y Ley 1673
- Clasificación Contable NIIF: Plantas Productoras (NIC 16) vs. Frutos en Pie (NIC 41)
- La Descomposición Cuatripartita: Tierra, Vuelo Vegetal, Infraestructura y Cosecha
- Parámetros Agronómicos: Café, Aguacate Hass, Palma de Aceite y Caña de Azúcar
- Metodología de Flujos de Caja Descontados (DCF) y Tasas de Descuento Agrícolas
- Matriz de Riesgo Agroecológico: Clima, Plagas, Concesiones de Agua y UAF
- Diagrama Metodológico: Ruta de Valuación Agronómica en 6 Fases
- Casos Prácticos de Avalúo Agroindustrial y Financiamiento Bancario
- Preguntas Frecuentes con Respaldo Agronómico y Contable
- Conclusiones y Servicios Especializados de Valuación Rural RAA
1. Marco Jurídico y Pericial: Res. IGAC 941 de 2026 (Arts. 11 y 48) y Ley 1673
La tasación de cultivos permanentes en Colombia experimentó un salto cualitativo monumental con la promulgación de la Resolución IGAC 941 de 2026. Mientras que la normativa derogada trataba los cultivos como meros anexos constructivos, la nueva regulación catastral y comercial consagra un capítulo técnico exclusivo para la actividad agropecuaria:
- Artículo 11 (Requisitos Técnicos para Cultivos): Dispone que todo informe pericial que incluya cultivos debe describir obligatoriamente: 1) Nombre común y científico de la especie y variedad sembrada; 2) Área efectiva sembrada; 3) Etapa del ciclo productivo; 4) Densidad de siembra (plantas o árboles por hectárea); 5) Vida económica remanente; 6) Estado fitosanitario verificado en campo; 7) Rendimiento histórico por hectárea; y 8) Estructura detallada de costos directos de instalación y sostenimiento.
- Artículo 48 (Valoración de Cultivos Agrícolas y Activos Biológicos): Ordena que los cultivos permanentes se valoren fundamentados en su estructura de ingresos, costos y flujos de caja, considerando precios de mercado de la zona geográfica homogénea, rendimientos certificados, jornales, Buenas Prácticas Agrícolas (BPA) y costos de transporte y beneficio.
- Ley 1673 de 2013 (Categoría 2 del RAA): Exige que los avalúos rurales sean suscritos de forma obligatoria por profesionales inscritos en la Categoría 2 (Inmuebles Rurales). Tasar una plantación agroindustrial sin esta matrícula constituye intrusismo profesional y acarrea la nulidad legal del peritaje ante estrados judiciales (Art. 228 CGP) y comités de riesgo crediticio.
- Ley 160 de 1994 (Reforma Agraria y UAF): Regula las Unidades Agrícolas Familiares, aspecto determinante para verificar la viabilidad jurídica de fraccionamientos prediales y la vocación productiva mínima de la tierra.
Este marco legal garantiza que el avalúo rural deje de ser un cálculo intuitivo para convertirse en una modelación financiera y agronómica respaldada por evidencia empírica.
2. Clasificación Contable NIIF: Plantas Productoras (NIC 16) vs. Frutos en Pie (NIC 41)
Para directores financieros corporativos, contadores y revisores fiscales, el tratamiento de los cultivos bajo normas NIIF (Decreto 2420 de 2015) es una de las materias más auditadas. Históricamente, la NIC 41 exigía que tanto la planta como el fruto se midieran a valor razonable con cambios en resultados cada año, generando una volatilidad artificial indeseable en los balances agrícolas.
A partir de la enmienda a la NIC 16 y NIC 41 del IASB, se consagró la separación definitiva entre la Planta Productora y el Activo Biológico:
1. Planta Productora (NIC 16 – Propiedad, Planta y Equipo): Se define como una planta viva que se utiliza en la elaboración o suministro de productos agrícolas, se espera que produzca durante más de un período contable y tiene una probabilidad remota de ser vendida como producto agrícola vivo (salvo ventas incidentales como leña). En Colombia, los cafetos, las palmas de aceite y los árboles de aguacate Hass clasifican 100% bajo la NIC 16. La empresa puede elegir para ellas el modelo del costo histórico menos depreciación acumulada o el modelo de revaluación.
2. Producto Agrícola en Pie (NIC 41 – Agricultura): Es el fruto que se encuentra creciendo en las ramas de la planta productora antes de ser cosechado (por ejemplo, las cerezas maduras de café, los racimos de fruta fresca de palma o los aguacates colgados). Este producto sí se mantiene bajo la NIC 41 y debe medirse a su Valor Razonable menos los Costos Estimados en Punto de Venta (VRNCV).
La Tabla 3 desglosa las implicaciones contables y periciales de esta distinción:
Tabla 3. Matriz Contable: Tratamiento Diferenciado entre NIC 16 (Plantas Productoras) y NIC 41 (Activos Biológicos)
3. La Descomposición Cuatripartita: Tierra, Vuelo Vegetal, Infraestructura y Cosecha
El estándar pericial ineludible que aplicamos en Goods And Services Consulting para evitar dobles contabilizaciones o vacíos técnicos es la Descomposición Cuatripartita del Valor Agroindustrial. Un informe pericial profesional debe liquidar por separado cuatro componentes patrimoniales completamente diferenciados:
La Tabla 2 detalla los cuatro componentes, sus normas contables de referencia, las metodologías de la Resolución 941 aplicables y los criterios técnicos de auditoría:
Tabla 2. La Descomposición Cuatripartita Obligatoria en la Valuación Pericial de Predios Agroindustriales
Mediante esta metodología, la gerencia de la empresa puede alimentar simultáneamente su sistema contable ERP: registrando el suelo como terreno no depreciable, las plantas en la cuenta de propiedad, planta y equipo amortizable, la infraestructura en sus respectivas clases con vidas útiles mecánicas, y la cosecha en pie como activo biológico corriente.
4. Parámetros Agronómicos: Café, Aguacate Hass, Palma de Aceite y Caña de Azúcar
Cada cultivo permanente posee una biología y una economía propia que no admite extrapolaciones genéricas. El avaluador RAA rural debe conocer a profundidad las variedades cultivadas en Colombia, sus densidades por hectárea, los períodos improductivos y los techos de rendimiento agronómico.
La Tabla 1 sintetiza los parámetros técnicos y productivos de los cuatro principales renglones agroindustriales permanentes del país:
Tabla 1. Parámetros Agronómicos y Ciclos Productivos de los Principales Cultivos Permanentes en Colombia
Adicionalmente, el valor del cultivo varía de forma radical según la fase del ciclo vegetativo en que se encuentre la plantación al momento de la visita pericial en campo. La Tabla 4 clasifica las cuatro etapas del ciclo biológico y su tratamiento pericial correspondiente:
Tabla 4. Fases del Ciclo Biológico, Comportamiento Financiero y Criterios de Valuación según la Resolución IGAC 941 de 2026
5. Metodología de Flujos de Caja Descontados (DCF) y Tasas de Descuento Agrícolas
Para plantaciones en desarrollo y plena producción, el método matemático más robusto y reconocido internacionalmente (IVS y NIIF 13 Nivel 3) es el Flujo de Caja Libre Descontado (DCF). La plantación se modela como un proyecto de inversión financiera cuyo valor presente equivale a la suma de los flujos de caja netos futuros proyectados a lo largo de su vida económica útil remanente:
Donde los ingresos de cada año (\(t\)) dependen de los rendimientos físicos esperados por hectárea y del precio de venta proyectado (promedio móvil ponderado de los últimos 3 a 5 años para atenuar la volatilidad cíclica), y los costos corresponden a fertilización, control fitosanitario, podas, riego, cosecha, beneficio y transporte.
La Tasa de Descuento Agronómica (WACC Rural) debe calibrarse con extremo rigor pericial. La Tabla 5 modela las inversiones de establecimiento, los costos anuales de sostenimiento y las tasas de descuento efectivas anuales recomendadas para Colombia:
Tabla 5. Parámetros Económicos de Inversión, Sostenimiento y Tasas de Descuento en la Modelación DCF Rural
6. Matriz de Riesgo Agroecológico: Clima, Plagas, Concesiones de Agua y UAF
La actividad agrícola a cielo abierto está expuesta a contingencias exógenas que pueden extinguir la rentabilidad de un cultivo en cuestión de meses. Un dictamen pericial profesional que omita auditar los riesgos climáticos, las plagas cuarentenarias y la seguridad jurídica del recurso hídrico adolece de fragilidad técnica y expone a los bancos a pérdidas millonarias en garantías.
La Tabla 6 cataloga los cinco principales factores de riesgo agroecológico en Colombia, su impacto directo sobre el valor liquidado y las medidas periciales de control exigidas:
Tabla 6. Matriz de Riesgos Agroecológicos, Jurídicos y de Mercado en la Valuación Pericial Agrícola
El perito avaluador está formalmente obligado a exigir y anexar al informe el Certificado de Concesión de Aguas expedido por la Corporación Autónoma Regional respectiva. Una hacienda con miles de hectáreas en aguacate o palma que carezca de concesión hídrica legal para sus sistemas de riego presurizado se encuentra en situación de riesgo regulatorio crítico, debiendo castigarse su valor comercial de forma sustancial.
7. Diagrama Metodológico: Ruta de Valuación Agronómica en 6 Fases
Para coordinar la inspección en campo, el análisis de suelos, la modelación financiera y la entrega formal del dictamen pericial agropecuario conforme a la Resolución IGAC 941 de 2026, aplicamos la siguiente ruta metodológica en seis fases consecutivas:
Ruta Metodológica en 6 Fases para Avaluar Cultivos Permanentes y Predios Rurales
Fase 1: Recopilación Documental y Análisis Cartográfico
Revisar títulos de propiedad, folios de matrícula, licencias ambientales, concesiones de aguas, mapas de lotes y registros históricos de producción y costos.
Fase 2: Inspección Física y Muestreo Agronómico en Campo
Recorrer los lotes cultivados con avaluador RAA Cat. 2 e ingeniero agrónomo: verificar densidad, conteo de fallas, estado fitosanitario y edad de las plantas.
Fase 3: Tasación del Suelo Desnudo e Infraestructura
Valuar la tierra limpia mediante el Método de Mercado apoyado en Áreas Homogéneas de Tierra (AHT), y tasar beneficiaderos y riegos a costo de reposición depreciado.
Fase 4: Modelación Financiera del Vuelo Vegetal (NIC 16)
Estructurar el flujo de caja libre proyectado de la plantación productora descontado a la tasa WACC rural, o aplicar costo de reposición acumulado en cultivos jóvenes.
Fase 5: Medición del Producto en Pie (NIC 41)
Si existe cosecha pendiente próxima a recolección, aforar el rendimiento en campo y calcular el valor razonable deduciendo los costos de recolección y flete.
Fase 6: Consolidación Pericial y Emisión del Dictamen
Integrar los cuatro componentes patrimoniales en el informe final conforme a los 13 capítulos del Art. 14 de la Res. IGAC 941 de 2026, con certificado RAA vigente.
Este procedimiento asegura que el informe pericial cumpla con los 13 capítulos del Artículo 14 de la Resolución 941, cuente con memoria de cálculo matemática auditable y satisfaga los requerimientos más exigentes de Finagro, la banca comercial y las firmas de revisoría fiscal.
8. Casos Prácticos de Avalúo Agroindustrial y Financiamiento Bancario
A continuación, presentamos cinco casos representativos de la práctica valuatoria rural en Colombia donde la correcta segregación pericial entre tierra, plantaciones bajo NIC 16 y activos biológicos bajo NIC 41 protegió patrimonios y apalancó operaciones multimillonarias:
Casos Prácticos de Avalúo Agroindustrial y Financiamiento Bancario
La aplicación de metodologías periciales rigurosas resulta indispensable en una amplia variedad de escenarios jurídicos, corporativos e inmobiliarios en Colombia. A continuación, se detallan los casos de uso más frecuentes atendidos por nuestros peritos RAA:
Caso 1: Financiación Bancaria de Hacienda Cafetera Especial con Zocas Escalonadas (Pitalito, Huila)
Un productor cafetero en Pitalito con una hacienda de 65 hectáreas sembrada en variedades Castillo y Geisha solicitó un crédito de fomento agropecuario por $2.500 millones COP ante Finagro y un banco comercial. El informe presentado por el cliente había sido emitido por un avaluador inmobiliario urbano que calculó el valor multiplicando toda el área por $60 millones COP/ha como si fuera tierra plana homogénea, siendo rechazado de plano por la mesa de riesgos agrarios.
Goods And Services Consulting realizó el peritaje agronómico especializado bajo la Resolución IGAC 941 de 2026 y la NIC 16: se dividió la finca en ocho lotes homogéneos, clasificando 15 ha en zocas jóvenes de 2 años (fase de crecimiento), 35 ha en plena producción de 4 años (rendimiento de 32 cps/ha) y 15 ha en café Geisha de exportación. El suelo se tasó en $35 millones COP/ha según su clase agrológica, el vuelo vegetal se modeló por flujos descontados en $2.100 millones COP y el beneficiadero ecológico y secaderos solares en $480 millones COP. El valor total consolidado de $4.855 millones COP fue aprobado unánimemente por el comité de crédito.
Caso 2: Valoración para Exportación y Revaluación NIIF de Finca de Aguacate Hass (Sonsón, Antioquia)
Un fondo de capital privado internacional adquirió una finca de 120 hectáreas en Sonsón con 28.000 árboles de aguacate Hass en producción y vivero certificado por el ICA. Para su reporte contable consolidado bajo NIIF Plenas ante auditores de Deloitte en Londres, la empresa requería la separación rigurosa entre las plantas productoras (NIC 16) y la fruta colgada en los árboles antes de la cosecha principal de fin de año (NIC 41).
Nuestro equipo pericial desplegó un muestreo agronómico sistemático de 10 cuadrantes por lote: se tasó la tierra limpia con concesión de agua de Cornare en $45 millones COP/ha; las plantas productoras de 6 años se valoraron bajo el modelo de revaluación mediante flujos de efectivo descontados a una tasa WACC del 14,2%, arrojando $6.200 millones COP; y la fruta en pie próxima a corte (aforada en 380 toneladas destinadas a Europa) se tasó bajo NIC 41 a valor razonable menos costos de empaque y flete marítimo en $1.650 millones COP. La auditoría externa aprobó la segregación patrimonial sin ninguna salvedad contable.
Caso 3: Prueba de Deterioro por Pudrición del Cogollo en Plantación de Palma (Puerto Wilches, Santander)
Una empresa palmera en el Magdalena Medio con 800 hectáreas de palma africana Tenera sufrió un brote severo de Pudrición del Cogollo (PC), obligando a erradicar 250 hectáreas y dejando en observación otras 150 ha con clorosis avanzada. La dirección financiera requería determinar el deterioro de activos fijos biológicos bajo NIC 36 para su balance de cierre contable.
Goods And Services Consulting ejecutó el peritaje agronómico forense: se descalificaron las 250 hectáreas erradicadas reduciendo el valor de la plantación a cero y deduciendo el costo de eliminación y quema sanitaria. Las 150 ha afectadas se evaluaron con una reducción drástica de rendimientos (de 22 ton RFF/ha a 9 ton RFF/ha) y acortamiento de vida útil económica a 4 años. El dictamen pericial determinó un deterioro acumulado de $5.200 millones COP respecto a los libros históricos, permitiendo al palmero registrar la pérdida contable de forma transparente y estructurar un plan de refinanciación con la banca para resembrar con Híbrido OxG resistente.
Caso 4: Garantía Hipotecaria Corporativa de Hacienda Cañera en el Valle del Cauca (Candelaria)
Un ingenio azucarero estructuró una emisión de bonos de deuda garantizada por una hacienda de 300 hectáreas en Candelaria contratada para proveer caña de azúcar. El banco fiduciario exigió un avalúo comercial pericial que no solo valorara el suelo del Valle del Cauca, sino la productividad real de las cepas y la infraestructura de riego por gravedad y pozos profundos.
Nuestros avaluadores certificados RAA Categoría 2 levantaron la información técnica con el departamento agrícola del ingenio: se constató que el predio contaba con suelos de Clase Agrológica I y II del IGAC con derechos de agua del río Fraile; las cepas se encontraban en su tercera soca con variedades Cenicaña CC 93-4418 con rendimientos auditados de 138 ton caña/ha y contenido de sacarosa del 12,8%. El dictamen desglosó el suelo en $36.000 millones COP ($120 millones/ha por su altísima fertilidad y ubicación), las obras hidráulicas en $2.400 millones COP y el valor residual de las socas productivas en $1.800 millones COP, blindando la emisión fiduciaria.
Caso 5: Expropiación Parcial por Doble Calzada en Finca Cítrica y Forestal (Caldas)
En el trazado de una vía concesionada 4G en el departamento de Caldas, el concesionario vial notificó una oferta de compra por una franja de 4,5 hectáreas que atravesaba una finca en producción de cítricos (naranja Valencia) y una plantación forestal comercial de teca. La oferta estatal inicial solo pagaba el valor de la tierra desnuda y ofrecía una suma fija irrisoria de $15.000 COP por árbol, argumentando que eran simples ‘mejoras’.
El propietario encomendó a Goods And Services Consulting la elaboración de la pericia de contradicción bajo la Resolución IGAC 941 de 2026. Nuestro dictamen demostró que los árboles de naranja estaban en su séptimo año de vida productiva plena con riego por goteo, generando flujos netos anuales comprobables con facturas de venta a cadenas de supermercados, mientras que la teca tenía 12 años con volumen comercial de madera cubicada en pie. Se liquidó el daño emergente por lucro cesante y la pérdida de la infraestructura de riego seccionada, incrementando la indemnización final pagada por el Estado de $180 millones a $640 millones COP.
9. Preguntas Frecuentes con Respaldo Agronómico y Contable
Damos respuesta a las inquietudes más complejas que formulan productores agropecuarios, directores financieros corporativos y gerentes de crédito rural:
Preguntas Frecuentes con Respaldo Agronómico y Contable
Resolvemos las dudas técnicas y jurídicas más críticas que plantean propietarios, directores financieros, administradores de copropiedad y apoderados judiciales al contratar un avalúo especializado en Colombia:
¿Por qué no se puede tasar una finca con cultivos permanentes usando solo el valor por hectárea?
Porque el valor comercial de una plantación permanente (como café, palma o aguacate) radica principalmente en su capacidad futura de generar ingresos netos operacionales a lo largo de su ciclo biológico, no únicamente en el valor de la tierra rústica. Dos fincas contiguas con la misma extensión de tierra y suelo idéntico pueden tener valores diametralmente opuestos: una puede tener árboles jóvenes en plena madurez con alta densidad y riego tecnificado, mientras que la otra puede tener cultivos seniles, atacados por plagas o sin infraestructura de beneficio. La Resolución IGAC 941 de 2026 exige desglosar la tierra de las plantas productoras y las obras civiles para garantizar objetividad pericial.
¿Qué diferencia existe entre una planta productora bajo NIC 16 y un activo biológico bajo NIC 41?
La enmienda contable internacional de 2014 delimitó con total precisión esta frontera. Una planta productora (NIC 16) es el árbol o arbusto vivo que se utiliza durante múltiples períodos anuales para producir cosechas sucesivas y que no se vende como madera en el ciclo ordinario (por ejemplo, el cafeto, la palma de aceite o el árbol de aguacate). Dicha planta se clasifica como Propiedad, Planta y Equipo y se amortiza mediante depreciación. Por el contrario, el fruto que crece en la planta antes de la cosecha (el racimo de palma o la cereza de café en la rama) es un producto agrícola en pie clasificado como activo biológico bajo NIC 41, el cual debe medirse a valor razonable menos costos de venta.
¿Qué categoría del RAA se requiere obligatoriamente para avaluar una finca con cultivos?
Conforme a la Ley 1673 de 2013 y el Decreto 556 de 2014, el avaluador debe estar formalmente inscrito y activo en la Categoría 2 (Inmuebles Rurales) del Registro Abierto de Avaluadores (RAA). Un perito con habilitación exclusiva en la Categoría 1 (Inmuebles Urbanos) carece de competencia legal y agronómica para determinar clases agrológicas del suelo, aforos de cosechas, densidades de siembra, tablas de rendimiento sacaroso o calcular curvas de vida económica útil bajo la Resolución IGAC 941 de 2026. Un informe rural firmado por un perito urbano es causal de nulidad procesal y rechazo por entidades bancarias.
¿Cómo se calcula la tasa de descuento (WACC) para un cultivo permanente en Colombia?
El cálculo de la tasa de descuento agronómica en modelos de Flujos de Caja Descontados (DCF) se estructura a partir de la tasa libre de riesgo de los títulos del tesoro colombiano (TES a 10 años), adicionando la prima de riesgo de mercado accionario, el costo de la deuda de fomento agropecuario (Finagro) y, de forma crucial, una prima de riesgo específico agropecuario (habitualmente entre 250 y 500 puntos básicos) que compensa la volatilidad climática (fenómenos de El Niño y La Niña), el riesgo fitosanitario de plagas y la fluctuación cambiaria de los precios internacionales de commodities.
¿Qué exige la Resolución IGAC 941 de 2026 al avaluar la infraestructura de riego y beneficiaderos?
El Artículo 14 y el Artículo 48 de la Resolución 941 de 2026 exigen que todas las construcciones anexas y obras de adecuación de tierras (sistemas de riego presurizado por goteo o microaspersión, reservorios de agua impermeabilizados, beneficiaderos ecológicos de café, plantas de fertilización y vías internas afirmadas) sean detalladas con sus especificaciones técnicas de ingeniería, antigüedad efectiva, estado de conservación físico bajo la matriz de Ross-Heidecke y tasadas a costo de reposición a nuevo menos depreciación, garantizando que no se mezclen con el valor por hectárea del suelo.
10. Conclusiones y Servicios Especializados de Valuación Rural RAA
La valoración de predios agroindustriales y cultivos permanentes en Colombia ha dejado de ser una estimación intuitiva para convertirse en una disciplina de alta precisión que combina la agronomía de campo, la ingeniería de suelos y las finanzas corporativas. Bajo el imperio de la Resolución IGAC 941 de 2026 (Artículos 11 y 48) y los estándares contables internacionales NIC 16 y NIC 41, la descomposición cuatripartita es el único camino que garantiza seguridad jurídica, transparencia contable y acceso fluido al crédito bancario.
En Goods And Services Consulting S.A.S. disponemos de un equipo interdisciplinario de avaluadores inscritos en la Categoría 2 (Inmuebles Rurales) del Registro Abierto de Avaluadores (RAA), apoyados por ingenieros agrónomos y especialistas en valoración NIIF. Brindamos cobertura nacional en los principales polos agroindustriales de Colombia (Eje Cafetero, Valle del Cauca, Antioquia, Llanos Orientales y Costa Caribe), emitiendo dictámenes periciales inexpugnables que defienden y potencian el valor real de su activo biológico.
¿Necesita un Avalúo Comercial, Catastral o Pericial Certificado en Colombia?
En Goods & Services Consulting S.A.S. somos peritos avaluadores certificados e inscritos en el Registro Abierto de Avaluadores (RAA) con cobertura nacional en Bogotá, Cali, Medellín, Barranquilla y todo el territorio colombiano. Emitimos dictámenes periciales inexpugnables para reclamaciones de seguros, procesos judiciales (CGP), la DIAN, bancos y fiducias.
Cotizar Avalúo Especializado por WhatsApp
Atención pericial inmediata · Peritos inscritos en el Registro Abierto de Avaluadores (RAA)