¿Quién Paga la Fachada? Seguros en Propiedad Horizontal tras el Sismo en Cali
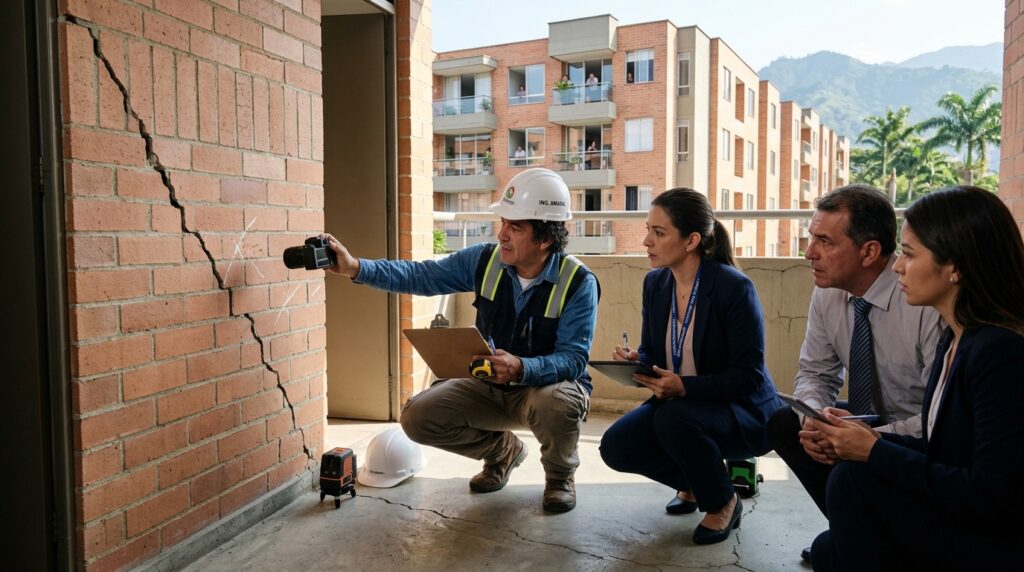
Concepto Técnico Inicial: Determinar quién paga la reparación de fachadas tras un sismo en propiedad horizontal en Colombia exige interpretar armónicamente los Artículos 3, 15 y 29 de la Ley 675 de 2001 junto con el reglamento de copropiedad. Las fachadas son bienes comunes esenciales cuya estabilidad compromete la seguridad colectiva; por tanto, su reconstrucción corresponde a la póliza matriz de la copropiedad, mientras que los acabados internos privados y elementos modificados sin autorización recaen sobre el propietario individual.
Tabla de Contenido del Estudio
- La Regla General: Bienes Comunes Esenciales vs. Bienes Privados en la Ley 675
- Las Fachadas y su Naturaleza Jurídica de Bien Común Esencial (Art. 3 Ley 675)
- Los Vidrios y Ventanería: La Zona Gris más Conflictiva en Reclamaciones
- Balcones, Terrazas y Patios de Uso Exclusivo: Quién Responde ante el Daño Sísmico
- El Deducible de la Póliza de la Copropiedad: Distribución por Coeficiente
- Coordinación entre la Póliza Matriz y el Seguro Individual del Propietario
- Recomendaciones Estratégicas para Consejos y Asambleas de Copropietarios
- Casos de Uso Comunes y Aplicaciones Prácticas
- Preguntas Frecuentes sobre Fachadas y Seguros en PH
- Dictamen Pericial RAA y Contacto Directo
1. La Regla General: Bienes Comunes Esenciales vs. Bienes Privados en la Ley 675
El régimen de propiedad horizontal en Colombia, consagrado en la Ley 675 de 2001, establece una estricta delimitación entre los bienes de dominio particular y los bienes comunes. Los bienes privados son aquellas áreas delimitadas funcionalmente independientes de propiedad exclusiva de cada titular (el interior del apartamento, local o parqueadero privado). Los bienes comunes pertenecen de manera indivisa a todos los copropietarios en función de su coeficiente de copropiedad.
Dentro de los bienes comunes, el legislador creó la subcategoría privilegiada de los bienes comunes esenciales (Artículo 3 de la Ley 675), definidos como aquellos indispensables para la existencia, estabilidad, conservación y seguridad del inmueble. Las fachadas exteriores, los muros portantes, las losas de entrepiso y las cubiertas forman parte insustituible de esta categoría, lo que implica que su mantenimiento, reparación y aseguramiento recae sobre la persona jurídica de la copropiedad y no sobre los titulares individuales.
📊 Tabla 1: Fundamento Jurídico de Seguros en Propiedad Horizontal
2. Las Fachadas y su Naturaleza Jurídica de Bien Común Esencial (Art. 3 Ley 675)
Tras un sismo severo como el ocurrido en Cali, es habitual que surjan tensiones cuando se presentan fisuras diagonales en la mampostería exterior de ladrillo o revoque. Con frecuencia, algunos administradores intentan eludir su responsabilidad argumentando que el daño solo es visible desde el balcón de un apartamento específico. Jurídicamente, esta postura es insostenible: la piel exterior del edificio es un bien común indivisible.
Conforme al Artículo 15 de la Ley 675, la copropiedad está obligada a mantener asegurados contra incendio y terremoto todos los bienes comunes esenciales por su costo de reposición a nuevo. Cuando el sismo causa desprendimiento de revoques, fisuras en antepechos o desplomes en muros de cerramiento, la póliza que debe activarse de manera obligatoria y prioritaria es la póliza matriz de la copropiedad, canalizada a través de la administración del edificio.
📊 Tabla 2: Matriz Pericial de Deslinde Jurídico en Elementos Exteriores
3. Los Vidrios y Ventanería: La Zona Gris más Conflictiva en Reclamaciones
El punto de mayor fricción técnica y jurídica en los siniestros de copropiedad radica en la ventanería y ventanales panorámicos. La jurisprudencia y la doctrina pericial colombiana distinguen dos situaciones operativas:
- Daño por Deformación del Vano Estructural: Si los marcos de aluminio se descuadraron o los vidrios se estallaron debido a que las vigas y columnas del edificio sufrieron distorsiones angulares durante el sismo (aplastamiento del vano), el daño es causalmente imputable a la estructura común, debiendo ser cubierto por la póliza matriz de la copropiedad.
- Daño Aislado por Vibración o Modificación Privada: Si el vidrio se fracturó por vibración interna sin afectación del vano, o si el copropietario había modificado la ventanería original instalando cerramientos no contemplados en los planos arquitectónicos de la licencia, la aseguradora matriz objetará el pago, debiendo ser asumido por la póliza individual de hogar o el propietario.
📊 Tabla 3: Conflictos Típicos en Siniestros de Fachada y Soluciones Periciales
4. Balcones, Terrazas y Patios de Uso Exclusivo: Quién Responde ante el Daño Sísmico
Los bienes comunes de uso exclusivo (balcones, terrazas del último piso, patios interiores) presentan un régimen especial: el copropietario beneficiario tiene el uso y goce exclusivo y asume las reparaciones locativas de mantenimiento ordinario (como sellado de juntas superficiales o aseo). Sin embargo, ante un terremoto, si la losa saliente del balcón sufre fractura estructural o si las barandas de seguridad colapsan, se trata de una patología que compromete la estabilidad general y la seguridad de terceros. En consecuencia, la reparación estructural debe ser tramitada a través de la póliza de la copropiedad.
📊 Tabla 4: Simulación de Distribución de Deducible de Fachada por Coeficientes
5. El Deducible de la Póliza de la Copropiedad: Distribución por Coeficiente
El deducible en pólizas matrices de propiedad horizontal es sustancial: típicamente el 10% del valor asegurable del edificio, con mínimos de 30 a 50 SMMLV. Conforme al Artículo 29 de la Ley 675, los costos derivados del deducible constituyen expensas comunes ordinarias o extraordinarias que deben pagarse según el coeficiente de copropiedad de cada unidad. Quien tiene un coeficiente mayor (por ejemplo, un penthouse) aporta una cuota superior, garantizando que el fondo común reúna el dinero exigido por la aseguradora para dar inicio a los desembolsos.
6. Coordinación entre la Póliza Matriz y el Seguro Individual del Propietario
Para evitar duplicidades o vacíos de cobertura, los peritos avaluadores RAA de Goods & Services Consulting S.A.S. recomiendan coordinar ambos ajustadores desde el primer día: la póliza matriz asume la intervención en fachada exterior y muros estructurales, mientras que la póliza individual atada al crédito hipotecario asume los acabados internos privados (yesos, estucos, pinturas, closets). Esta coordinación pericial evita que cada aseguradora culpe a la otra, acelerando el cierre del siniestro.
📊 Tabla 5: Liquidación de Daño en Fachada y Zonas Comunes en Edificio Multifamiliar
7. Recomendaciones Estratégicas para Consejos y Asambleas de Copropietarios
Antes de convocar asambleas conflictivas o contratar contratistas informales, el consejo de administración debe: 1) Contratar un dictamen pericial forense independiente suscrito por avaluador RAA; 2) No ejecutar reparaciones cosméticas que oculten el daño antes de la inspección formal; 3) Solicitar por escrito a la aseguradora la copia íntegra de la póliza matriz y condiciones generales; y 4) Aprobar cuotas extraordinarias de deducible con estricto apego a las mayorías calificadas de la Ley 675.
🔄 Metodología Pericial Paso a Paso
Fase 1: Análisis del Reglamento de Copropiedad y Planos
Revisión de la escritura de protocolización para verificar linderos de bienes comunes esenciales y privados.
Fase 2: Inspección Ocular y Patología de Fachadas
Levantamiento vertical con dron o andamios certificados, medición de fisuras en revoques y desprendimientos.
Fase 3: Presupuestación Forense por APU Especializado
Costeo de andamiaje colgante, retiro de material suelto, reposición de ladrillo o revoque y pintura elastomérica.
Fase 4: Coordinación Técnica de Pólizas Matriz e Individual
Cruce entre el ajustador de la copropiedad y los ajustadores bancarios para armonizar deducibles y coberturas.
Fase 5: Dictamen Pericial para Asamblea y Aseguradora
Entrega de informe con soporte legal para sustentar la reclamación de la copropiedad ante la aseguradora matriz.
📊 Tabla 6: Lista de Chequeo y Control de Calidad del Dictamen Pericial RAA
🎯 Casos de Uso Comunes y Aplicaciones Prácticas
La aplicación de metodologías periciales rigurosas resulta indispensable en una amplia variedad de escenarios jurídicos, corporativos e inmobiliarios en Colombia. A continuación, se detallan los casos de uso más frecuentes atendidos por nuestros peritos RAA:
🎯 Desprendimiento de Muro Cortina en Edificio Residencial en Santa Teresita
Tras el sismo de Cali, la fachada este de una torre de 15 pisos sufrió agrietamiento en antepechos y desprendimiento masivo de tabletas cerámicas hacia la vía pública. La aseguradora pretendía alegar que las tabletas no eran estructurales y por ende no estaban cubiertas. Mediante un dictamen pericial de Goods & Services Consulting, se demostró que el desprendimiento fue provocado por la distorsión angular de las columnas de entrepiso y que la fachada cumple función de cerramiento protector obligatorio según NSR-10, obligando a la aseguradora a indemnizar $145 millones de pesos por reconstrucción total y mallas de seguridad.
🎯 Conflicto por Ventanales Panorámicos en Apartamento de Juanambú
Un propietario sufrió la fractura de tres paneles de vidrio templado de su sala, con un costo de reposición de $18 millones. El administrador del edificio negó la cobertura de la póliza matriz afirmando que los vidrios eran privados. A través del estudio del reglamento de PH original, probamos que la ventanería formaba parte del diseño arquitectónico uniforme aprobado en la licencia y que la rotura se produjo por compresión del vano de concreto común, logrando que la póliza matriz asumiera el reemplazo bajo amparo de bienes comunes esenciales.
🎯 Balcón de Uso Exclusivo con Daño en Barandas en Santa Mónica
El balcón del apartamento 701 sufrió fractura en la base de la baranda de concreto y fisuras en la placa saliente. La aseguradora intentó aplicar una exclusión de ‘bienes de uso exclusivo’. Demostramos que la losa saliente del balcón constituye una prolongación estructural de la placa de entrepiso común y que su debilitamiento ponía en riesgo a los pisos inferiores, logrando la aprobación de la obra estructural como gasto prioritario de la copropiedad.
🎯 Cuota Extraordinaria de Deducible en Conjunto de 40 Apartamentos
La póliza matriz de un conjunto residencial tenía un deducible de terremoto de $50 millones de pesos. Varios copropietarios se negaban a pagar argumentando que sus apartamentos no habían sufrido daños en el interior. Estructuramos el informe técnico que fundamentó la convocatoria a asamblea extraordinaria, demostrando con el Artículo 29 de la Ley 675 que el deducible de fachada es una expensa común necesaria obligatoria distribuida por coeficientes, evitando litigios internos entre vecinos.
🎯 Coordinación entre Póliza Matriz y Crédito Hipotecario de Bancolombia
Un copropietario reclamó por fisuras en el muro exterior a través de su seguro hipotecario individual. El ajustador bancario objetó la reclamación señalando que debía responder la póliza matriz. Coordinamos una mesa técnica pericial entre ambas compañías, logrando que la matriz ejecutara la reparación exterior de mampostería y la individual asumiera el resane y pintura de los muros interiores, eliminando el desgaste del usuario.
❓ Preguntas Frecuentes Especializadas
Resolvemos las dudas técnicas y jurídicas más críticas que plantean propietarios, directores financieros, administradores de copropiedad y apoderados judiciales al contratar un avalúo especializado en Colombia:
❓ ¿La fachada de un edificio en Colombia siempre se considera bien común esencial?
Sí. El Artículo 3 de la Ley 675 de 2001 define expresamente los bienes comunes esenciales como aquellos indispensables para la existencia, estabilidad, conservación y seguridad del edificio o conjunto, así como los necesarios para el uso y goce de los bienes de dominio particular. La norma incluye de manera explícita dentro de esta categoría a las estructuras, cimientos, columnas, vigas, placas y a las fachadas y techos. En consecuencia, ningún reglamento de copropiedad puede desnaturalizar la condición de bien común esencial de una fachada ni trasladar la responsabilidad estructural de su reconstrucción a un propietario particular.
❓ ¿Quién debe pagar el deducible de la póliza matriz si solo se dañó la fachada?
El deducible de la póliza matriz es una expensa común necesaria que debe ser sufragada por la totalidad de los copropietarios en proporción a sus coeficientes de copropiedad, de acuerdo con el Artículo 29 de la Ley 675 de 2001. No importa que las fisuras o desprendimientos sean visibles únicamente en los pisos superiores o en la fachada norte; como la fachada pertenece a todos los comuneros en forma indivisa, la asamblea extraordinaria de copropietarios debe aprobar la cuota extraordinaria para cubrir el deducible exigido por la aseguradora para iniciar las obras.
❓ ¿Qué sucede con los vidrios y ventanales si se rompen por el sismo?
La ventanería suele encontrarse en una zona gris jurídica. Si la rotura del vidrio o la deformación de la cancelería de aluminio se produjo porque el sismo distorsionó el vano estructural de concreto del edificio (esfuerzo de compresión o torsión), se trata de un daño consecuencial derivado de un bien común esencial, cubierto por la póliza matriz. Si el vidrio se rompió por vibración aislada o si el propietario había cambiado la ventanería original por una no autorizada en el reglamento de PH, la aseguradora matriz objetará el pago, debiendo ser asumido por la póliza individual del propietario.
❓ ¿Puedo pintar o arreglar la fachada por mi cuenta si la administración no actúa?
No es jurídicamente recomendable. El Artículo 18 de la Ley 675 prohíbe expresamente a los propietarios realizar modificaciones, reformas o pinturas que alteren la fachada o la unidad estética de la copropiedad sin la autorización formal de la asamblea. Además, si usted repara por su cuenta antes de la inspección formal del ajustador de la póliza matriz, la aseguradora podrá objetar la indemnización por no haber permitido la verificación técnica del daño o alegar agravación del siniestro.
❓ ¿Qué ocurre si la copropiedad no tenía contratada la póliza obligatoria de terremoto?
El Artículo 15 de la Ley 675 de 2001 establece que es obligación legal inexcusable del administrador constituir pólizas de seguro contra incendio y terremoto que cubran la totalidad de los bienes comunes. Si la copropiedad no tenía póliza vigente al momento del sismo por omisión o negligencia, el administrador responde civil y patrimonialmente con sus propios bienes por los perjuicios económicos causados a los copropietarios, en virtud de la responsabilidad legal que le asiste según el Artículo 50 de la misma ley.
❓ ¿Qué papel cumple el dictamen pericial en la asamblea de copropietarios?
El dictamen pericial suscrito por un avaluador RAA y un ingeniero estructural es el documento probatorio fundamental para tomar decisiones en la asamblea. Permite cuantificar el costo real de reparación mediante presupuestos APU, fijar el monto exacto de la cuota extraordinaria de deducible, deslindar qué daños corresponden a bienes comunes y cuáles a privados, y sustentar la reclamación formal ante la aseguradora evitando que los copropietarios voten a ciegas o con base en suposiciones.
¿Necesita un Avalúo Comercial, Catastral o Pericial Certificado en Colombia?
En Goods & Services Consulting S.A.S. somos peritos avaluadores certificados e inscritos en el Registro Abierto de Avaluadores (RAA) con cobertura nacional en Bogotá, Cali, Medellín, Barranquilla y todo el territorio colombiano. Emitimos dictámenes periciales inexpugnables para reclamaciones de seguros, procesos judiciales (CGP), la DIAN, bancos y fiducias.
📲 Cotizar Avalúo Especializado por WhatsApp
Atención pericial inmediata · Peritos inscritos en el Registro Abierto de Avaluadores (RAA)