Zonas Homogéneas Geoeconómicas y Físicas del IGAC: Aplicación Práctica en la Tasación
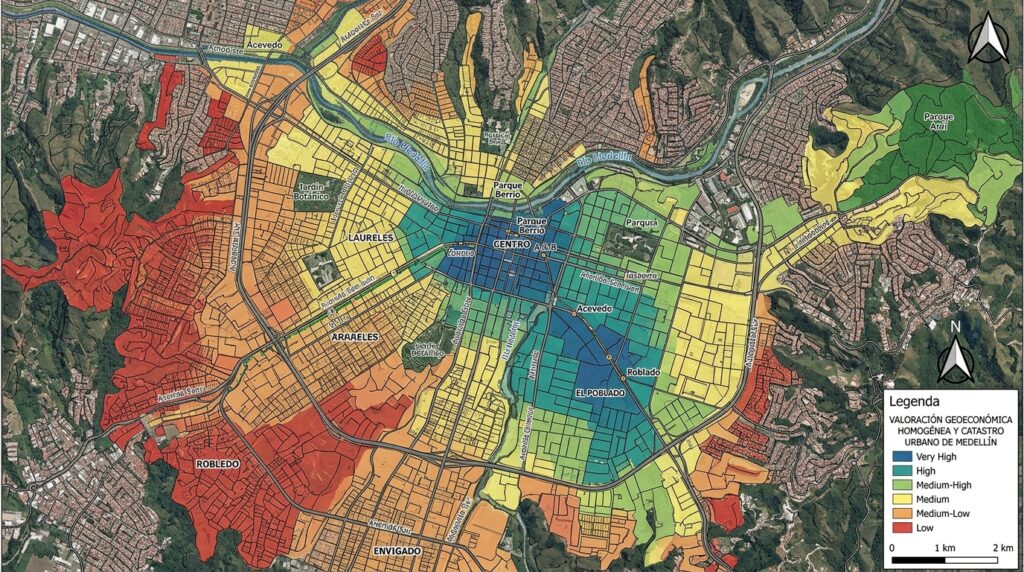
Guía Pericial y Manual de Valoración Especializada (2026): El presente estudio ofrece un análisis pericial riguroso y normativamente fundamentado sobre Zonas Homogéneas Geoeconómicas y Físicas del IGAC: Aplicación Práctica en la Tasación. Dirigido a propietarios de activos, directores financieros (CFOs), firmas de auditoría externa, bancas de inversión, fiduciarias y estrados judiciales en Colombia, este documento aborda los métodos de valoración comercial, catastral e industrial conforme a la Ley 1673 de 2013, las resoluciones del Instituto Geográfico Agustín Codazzi (IGAC), el Código General del Proceso (CGP) y las Normas Internacionales de Información Financiera (NIIF / NIC 16 / NIC 36 / NIIF 13).
Tabla de Contenido del Estudio
- Marco Legal, Normativo y Jurisprudencial en Colombia
- Fundamentos Metodológicos de Avalúo y Criterios Técnicos
- Análisis Técnico Pormenorizado y Matriz de Valoración
- Aspectos Clave y Criterios Operativos del Avalúo
- Metodología Pericial Paso a Paso
- Caso Práctico Real de Avalúo (Modelación Numérica)
- Implicaciones Fiscales ante la DIAN, Normas NIIF y Requisitos de Auditoría
- Errores Frecuentes y Prevención de Riesgos Patrimoniales
- Lista de Chequeo para la Revisión del Informe de Avalúo
- Preguntas Frecuentes sobre el Avalúo
1. Marco Legal, Normativo y Jurisprudencial en Colombia
Concepto Técnico Inicial: En el ordenamiento jurídico colombiano, la actividad avaluadora se encuentra formalmente regulada por la Ley 1673 de 2013 (Ley del Avaluador) y su Decreto Reglamentario 556 de 2014. Estas disposiciones establecen que cualquier estudio técnico con efectos crediticios, judiciales, tributarios o comerciales debe ser elaborado y suscrito por un profesional con registro activo en el Registro Abierto de Avaluadores (RAA), bajo la vigilancia de la Entidad Reconocida de Autorregulación (ERA). Para predios e inmuebles urbanos y rurales rigen el Decreto 1420 de 1998 y la Resolución 620 de 2008 del IGAC, mientras que para maquinaria, vehículos e indemnizaciones se aplican el Código General del Proceso (Ley 1564 de 2012) y las Normas Internacionales de Información Financiera (NIC 16, NIC 36 y NIIF 13).
La legislación nacional establece una estricta responsabilidad civil y disciplinaria para el perito tasador. Un informe que carezca de trazabilidad metodológica o de fuentes comprobables puede ser objetado por error grave en estrados judiciales bajo los Artículos 226 y 227 del Código General del Proceso (CGP), o generar glosas y sanciones por inexactitud patrimonial ante la Dirección de Impuestos y Aduanas Nacionales (DIAN).
📊 Matriz de Normatividad Legal y Contable Aplicable en Colombia (2026)
📌 Requisito de Validez Jurídica del Dictamen
Todo dictamen pericial presentado ante entidades financieras, notarias, juzgados de la República, fiduciarias o la DIAN que no cuente con el número de registro RAA vigente del perito en la categoría técnica respectiva carece de validez probatoria en Colombia.
2. Fundamentos Metodológicos de Avalúo y Criterios Técnicos
La selección del método de valoración no es discrecional, sino un imperativo técnico condicionado por la naturaleza del bien, su mercado activo y la disponibilidad de datos de entrada observables de conformidad con las directrices del IGAC y los estándares NIIF:
- Método de Comparación de Mercado (Enfoque de Mercado): Investiga transacciones y ofertas de bienes homologables en la misma zona o mercado secundario, aplicando matrices de homologación por antigüedad, conservación, tamaño y especificaciones técnicas.
- Método de Costo de Reposición Depreciado (CRD): Estima el Costo de Reemplazo a Nuevo (VRN) de la estructura o maquinaria y aplica factores de depreciación acumulada física (Ross-Heidecke / Iowa) y obsolescencia funcional y económica.
- Método de Capitalización de Rentas (Enfoque de Ingresos): Cuantifica el valor presente a partir de los flujos de caja futuros esperados o cánones de arrendamiento descontados a una tasa de descuento (Cap Rate / WACC) ajustada por riesgo.
- Método Residual (Residual Estático / Dinámico): Calcula el valor del suelo o activo base descontando del valor del producto inmobiliario final todos los costos de desarrollo, cargas urbanísticas y utilidad del promotor.
📊 Comparativa Metodológica de Tasación conforme a Resoluciones IGAC y NIIF
3. Análisis Técnico Pormenorizado y Matriz de Valoración
Para garantizar la solidez y trazabilidad pericial en el estudio de Zonas Homogéneas Geoeconómicas y Físicas del IGAC: Aplicación Práctica en la Tasación, a continuación se presenta la matriz analítica de evaluación de variables críticas y parámetros técnicos:
📊 Diferencias entre Zonas Homogéneas Físicas y Zonas Homogéneas Geoeconómicas
4. Aspectos Clave y Criterios Operativos del Avalúo
A continuación se desarrollan en detalle los aspectos conceptuales, normativos y metodológicos evaluados por el perito avaluador:
Zonas Homogéneas Geoeconómicas del IGAC: Qué Son y Cómo Afectan tu Avalúo
Cuando el Instituto Geográfico Agustín Codazzi determina el avalúo catastral de miles de predios en un municipio, no lo hace predio por predio de forma completamente individual: agrupa el territorio en zonas homogéneas geoeconómicas, áreas donde las condiciones físicas, de uso del suelo y de valor de mercado son suficientemente similares como para aplicar criterios de valoración comunes. Entender qué es una zona homogénea y cómo se delimita resulta clave para interpretar por qué el avalúo catastral de un predio puede parecer más alto o más bajo de lo esperado frente a inmuebles vecinos.
En Goods And Services Consulting incorporamos el análisis de las zonas homogéneas geoeconómicas dentro de nuestros avalúos comerciales, explicando a nuestros clientes cómo la ubicación de su predio dentro de una zona específica incide en el valor catastral de referencia.
Marco legal y normativo
Resoluciones técnicas del Instituto Geográfico Agustín Codazzi (IGAC) que definen la metodología de delimitación de zonas homogéneas físicas y geoeconómicas para efectos catastrales.
Normas de la Unidad Administrativa Especial de Catastro Distrital (UAECD), que aplica una metodología equivalente para la delimitación de zonas homogéneas en Bogotá.
Marco general de la gestión catastral colombiana derivado de la Ley 1955 de 2019 y sus decretos reglamentarios, que impulsó la modernización de las metodologías catastrales del país.
📌 Nota Importante del Perito
existen dos tipos de zonas homogéneas que no deben confundirse: las zonas homogéneas físicas, que agrupan predios con características físicas similares (topografía, servicios públicos, tipo de vía de acceso), y las zonas homogéneas geoeconómicas, que agrupan predios con valores de mercado similares dentro de una misma zona física. Un predio puede compartir zona física con sus vecinos pero pertenecer a una zona geoeconómica distinta si su valor de mercado difiere significativamente.
¿Cómo se delimitan las zonas homogéneas geoeconómicas?
Análisis de mercado por sector: el IGAC recopila información de transacciones y ofertas inmobiliarias para identificar patrones de valor similares dentro de un área geográfica.
Consideración de las zonas homogéneas físicas: como punto de partida, se analizan las condiciones físicas comunes (accesibilidad, servicios, topografía).
Ajuste por destino económico: dentro de una misma zona física pueden delimitarse zonas geoeconómicas distintas según el uso predominante (residencial, comercial, industrial).
Actualización periódica: las zonas geoeconómicas se revisan y ajustan en cada proceso de actualización catastral general.
Zona homogénea física vs. zona homogénea geoeconómica
📊 Matriz Comparativa y Criterios de Evaluación: Zonas Homogéneas Geoeconómicas y Físicas del IGAC: Aplicación Práctica en la Tasación
Por qué esta clasificación importa para el propietario
1. Explica diferencias de valor catastral entre predios vecinos: dos predios físicamente similares pueden estar en zonas geoeconómicas distintas si el mercado los valora de forma diferente.
2. Sirve de referencia para el avalúo comercial: conocer la zona geoeconómica de un predio ayuda a contextualizar si su avalúo catastral está alineado o desactualizado frente al mercado real.
3. Afecta el cálculo del Índice de Valoración Predial (IVP): el ajuste anual del avalúo catastral se aplica precisamente por zona geoeconómica y destino económico.
4. Puede ser objeto de revisión: un propietario puede solicitar la revisión de la clasificación de su predio si considera que fue asignado incorrectamente a una zona que no refleja sus condiciones reales.
Proceso de verificación para el propietario
1. Consulta del certificado catastral vigente: identificación de la zona homogénea física y geoeconómica asignada al predio.
2. Comparación con predios vecinos: verificación de si predios de condiciones similares están clasificados en la misma zona geoeconómica.
3. Análisis de mercado independiente: avalúo técnico comercial que contraste el valor real del predio frente al valor de referencia de su zona geoeconómica.
4. Solicitud de revisión ante la autoridad catastral: cuando se identifica una clasificación inconsistente con las condiciones reales del predio.
Casos de uso comunes
Explicación técnica de diferencias de avalúo catastral entre predios aparentemente similares.
Soporte para solicitudes de revisión de la zona geoeconómica asignada a un predio.
Análisis de la coherencia entre el avalúo catastral ajustado por IVP y el valor comercial real de un predio.
Due diligence catastral previo a inversiones inmobiliarias significativas.
📌 Riesgo Frecuente Identificado
asumir que todos los predios de un mismo barrio o sector pertenecen automáticamente a la misma zona geoeconómica puede llevar a comparaciones de valor catastral incorrectas, especialmente en zonas de transición entre usos residenciales y comerciales.
📌 Recomendación y Buena Práctica del Perito
verificar la zona homogénea geoeconómica asignada a un predio como parte de cualquier avalúo comercial permite explicar con fundamento técnico las diferencias de valor catastral frente a predios vecinos.
Zonas de transición: el reto de los predios en el borde de dos zonas geoeconómicas
Uno de los escenarios técnicamente más complejos en la aplicación de las zonas homogéneas geoeconómicas ocurre con los predios ubicados justo en el límite entre dos zonas distintas, donde la línea divisoria trazada por la autoridad catastral puede no reflejar con precisión una transición gradual del valor de mercado real. En la práctica, el valor comercial de los inmuebles no cambia abruptamente de una acera a la otra de una misma calle, sino que suele comportarse de forma más gradual, mientras que la delimitación catastral, por necesidad metodológica, debe trazar una línea clara entre una zona y otra. Esto puede generar que dos predios prácticamente idénticos y ubicados a pocos metros de distancia reciban avalúos catastrales de referencia significativamente distintos, simplemente por quedar cada uno a un lado distinto de esa línea divisoria.
Cuando un propietario identifica que su predio está ubicado en una zona de transición de este tipo, y considera que la zona geoeconómica asignada no refleja adecuadamente el valor real de mercado de su inmueble específico, el camino técnico recomendado es solicitar un avalúo comercial independiente que documente con evidencia de transacciones reales el comportamiento del mercado en el entorno inmediato del predio, y utilizar ese soporte para solicitar ante la autoridad catastral la revisión de la zona geoeconómica asignada, en lugar de asumir pasivamente la clasificación general aplicada a todo el sector.
También resulta importante entender que la clasificación de zonas homogéneas no es estática ni definitiva: se revisa y puede modificarse en cada proceso de actualización catastral general, a medida que el comportamiento real del mercado inmobiliario evoluciona en cada sector de la ciudad o el municipio. Un predio que hoy se encuentra en una zona geoeconómica de valor medio puede, tras una actualización catastral posterior, quedar reclasificado en una zona de mayor valor si el sector experimentó una valorización significativa, por ejemplo por la llegada de nueva infraestructura de transporte o el desarrollo de proyectos comerciales relevantes en su entorno inmediato, razón por la cual conviene revisar la clasificación vigente del predio cada vez que se actualiza el catastro del territorio correspondiente.
Sugerimos finalmente a los propietarios que estén evaluando una inversión inmobiliaria significativa verificar, como parte de su debida diligencia, no solo la zona homogénea geoeconómica vigente del predio de interés, sino también su evolución histórica en las últimas actualizaciones catastrales, ya que una tendencia consistente de reclasificación hacia zonas de mayor valor puede ser un indicador relevante del comportamiento futuro esperado del sector.
Preguntas frecuentes
¿Qué es una zona homogénea geoeconómica?
Es un área delimitada por la autoridad catastral donde los predios comparten un valor de mercado similar, utilizada como base para asignar el valor catastral de referencia.
¿Es lo mismo que una zona homogénea física?
No, la zona física agrupa predios por características comunes como topografía y accesibilidad; la zona geoeconómica agrupa predios por valor de mercado similar, y puede subdividir una misma zona física.
¿Puedo solicitar la revisión de la zona geoeconómica de mi predio?
Sí, si se considera que la clasificación asignada no refleja adecuadamente las condiciones reales del predio, puede solicitarse la revisión ante la autoridad catastral competente.
¿Cómo afecta esta clasificación al Índice de Valoración Predial?
El IVP se aplica precisamente por zona geoeconómica y destino económico, por lo que la clasificación de un predio determina directamente qué porcentaje de ajuste anual recibe.
¿Quién define estas zonas en Bogotá?
La Unidad Administrativa Especial de Catastro Distrital (UAECD), aplicando una metodología equivalente a la del IGAC para el resto del país.
¿La clasificación de zonas homogéneas es definitiva?
No, se revisa en cada actualización catastral general y puede cambiar según la evolución real del mercado inmobiliario del sector.
🔄 Metodología Pericial Paso a Paso
Paso 1: Solicitud y Estudio Documental Jurídico
Revisión integral de escrituras públicas, certificados de libertad, matrículas vehiculares, fichas catastrales, manuales técnicos de maquinaria o estados financieros.
Paso 2: Inspección Ocular Presencial Georreferenciada
Visita física en campo del perito RAA. Registro fotográfico de alta resolución, constatación de linderos, verificación de horómetros/odómetros y patología técnica.
Paso 3: Investigación de Mercado Primario y Secundario
Captura de ofertas reales de comparables directos, cotizaciones OEM de concesionarios y validación en bases de datos notariales y de lonjas.
Paso 4: Procesamiento Estadístico y Modelación Matemática
Aplicación de matrices de homologación, factores de forma y frente, curvas de depreciación Ross-Heidecke o flujos descontados de ingresos.
Paso 5: Emisión y Firma Digital del Dictamen Pericial
Elaboración del informe técnico final con memorias de cálculo desglosadas, conclusiones periciales y firma digital con certificación RAA vigente.
6. Caso Práctico Real de Avalúo (Modelación Numérica)
A continuación se presenta el desglose matemático pericial para un caso representativo en Colombia:
📊 Modelación Numérica del Caso Práctico: Zonas Homogéneas Geoeconómicas y Físicas del IGAC: Aplicación Práctica en la Tasación
Este ejercicio demuestra cómo la aplicación estricta de factores matemáticos e ingeniería de costos elimina la discrecionalidad y produce un dictamen pericial inexpugnable ante autoridades fiscales, judiciales y bancarias.
7. Implicaciones Fiscales ante la DIAN, Normas NIIF y Requisitos de Auditoría
El informe pericial de avalúo constituye el soporte técnico fundamental para la gestión contable y fiscal corporativa en Colombia de acuerdo con el Decreto 2420 de 2015:
- Valor Razonable bajo NIIF 13: Establece la jerarquía de valor razonable (Nivel 1: cotizaciones bursátiles; Nivel 2: datos observables de mercado; Nivel 3: modelos no observables) exigida por auditores Big Four.
- Modelo de Revaluación bajo NIC 16: Permite actualizar el valor contable de propiedad, planta y equipo, incrementando el patrimonio neto y la capacidad de apalancamiento financiero.
- Prueba de Deterioro de Valor bajo NIC 36: Obliga a evaluar si el importe recuperable de un activo es inferior a su valor en libros, registrando oportunamente las pérdidas por deterioro.
- Defensa del Costo Fiscal ante la DIAN (Estatuto Tributario): Ampara el valor declarado en renta, evitando requerimientos especiales o sanciones por inexactitud patrimonial.
📌 Requisito de Auditoría Externa y NIIF
Bajo las exigencias de revisoría fiscal y auditoría externa (ISA 620), las firmas contables no pueden aceptar revaluaciones de activos ni ajustes de deterioro sin un dictamen pericial completo firmado por un avaluador inscrito en el RAA con memorias de cálculo abiertas.
8. Errores Frecuentes y Prevención de Riesgos Patrimoniales
En la práctica pericial en Colombia, se detectan errores habituales que generan contingencias jurídicas y financieras de gran magnitud:
- Utilizar Tablas Genéricas o Guías Estadísticas como Dictámenes Periciales: Presentar guías como Fasecolda o avalúos catastrales para procesos judiciales o balances NIIF.
- Contratar Peritos sin Registro RAA en la Categoría Correcta: Recurrir a avaluadores no certificados o que no poseen la especialidad exigida (Inmuebles, Maquinaria, Automotores, Rurales).
- Omitir la Inspección Ocular Presencial: Aceptar valoraciones remotas sin constatación física ni georreferenciación de linderos o estados de conservación.
- No Desglosar las Memorias de Cálculo: Entregar informes con cifras globales sin trazabilidad matemática de coeficientes de homologación o fórmulas de depreciación.
9. Lista de Chequeo para la Revisión del Informe de Avalúo
Antes de presentar un informe de avalúo ante juzgados, bancos, fiduciarias o la DIAN, se debe verificar el cumplimiento de los siguientes estándares:
📊 Lista de Chequeo para la Revisión del Informe de Avalúo
Preguntas Frecuentes sobre el Avalúo
❓ ¿Por qué es obligatorio que el avalúo de Zonas Homogéneas Geoeconómicas y Físicas sea realizado por un perito RAA?
Porque la Ley 1673 de 2013 y el Decreto 556 de 2014 regulan el ejercicio de la valuación en Colombia. Todo dictamen técnico con efectos legales, crediticios, tributarios o judiciales debe ser expedido por un perito inscrito en el Registro Abierto de Avaluadores (RAA) en la especialidad correspondiente.
❓ ¿Cuál es el periodo de vigencia técnica de este avalúo en Colombia?
Conforme a las normas de la Superintendencia Financiera de Colombia y la Ley 388 de 1997, los avalúos comerciales tienen una vigencia técnica de un (1) año, tras el cual deben ser actualizados si han variado las condiciones del mercado o el estado del bien.
❓ ¿Qué diferencia existe entre el valor comercial y el valor catastral del bien?
El avalúo comercial refleja el precio real negociable al contado entre partes informadas en el mercado libre. El avalúo catastral es un censo tributario municipal masivo que suele ubicarse entre un 40% y un 70% del valor comercial real.
❓ ¿Este dictamen pericial es válido para la declaración de renta y optimización fiscal ante la DIAN?
Sí. De acuerdo con el Artículo 72 del Estatuto Tributario y las normas NIIF vigentes, el avalúo comercial técnico suscrito por perito RAA constituye soporte probatorio idóneo del valor patrimonial y costo fiscal.
❓ ¿Qué documentos debe aportar el solicitante para iniciar el estudio pericial?
Copia del Certificado de Tradición y Libertad o tarjeta de propiedad/manifiesto de importación, planos arquitectónicos o fichas técnicas OEM, e inventario detallado del bien a inspeccionar.
❓ ¿Cómo garantiza Goods & Services Consulting la inexpugnabilidad de sus informes periciales?
Nuestros dictámenes incluyen trazabilidad documental completa de fuentes de mercado, memorias matemáticas abiertas, soporte fotográfico georreferenciado y el respaldo de peritos senior certificados por el RAA.
¿Necesita un Avalúo Comercial, Catastral o Pericial Certificado en Colombia?
En Goods & Services Consulting S.A.S. somos peritos avaluadores certificados e inscritos en el Registro Abierto de Avaluadores (RAA) con cobertura en toda Colombia. Emitimos dictámenes periciales inexpugnables para la DIAN, juzgados civiles y de familia, entidades bancarias, fiducias y auditorías externas Big Four.
📲 Cotizar Avalúo Especializado por WhatsApp
Atención pericial inmediata · Peritos miembros de Lonjas y autorizados por el RAA