Después del Terremoto: 7 Cláusulas de su Póliza que Debe Revisar Hoy
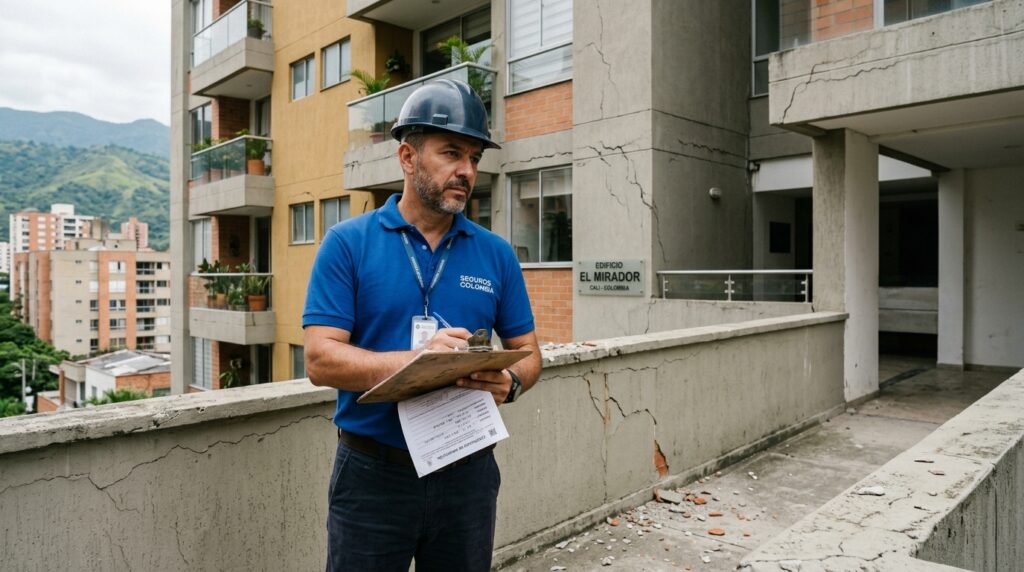
Concepto Técnico Inicial: La auditoría pericial de una póliza de seguro contra terremoto en Colombia tras el sismo de Cali exige contrastar las condiciones particulares y generales del contrato con los mandatos de los Artículos 1077, 1088 y 1102 del Código de Comercio. Determinar con precisión el valor asegurable a costo de reposición a nuevo, la aplicación de deducibles mínimos en salarios mínimos y la ventana de 72 horas para réplicas evita liquidaciones a la baja y objeciones indebidas por parte de las aseguradoras.
Tabla de Contenido del Estudio
- El Valor Asegurado: ¿Cuánto Vale su Inmueble para la Aseguradora?
- El Deducible de Terremoto: Porcentajes y Mínimos en SMMLV
- La Cláusula de las 72 Horas y la Acumulación de Réplicas Sísmicas
- Reposición a Nuevo vs. Valor Real Depreciado
- Remoción de Escombros y Gastos por Exigencias de la Autoridad
- Cobertura de Alojamiento Temporal y Pérdida de Cánones de Arrendamiento
- Exclusiones Frecuentes: Cimentaciones, Daños Preexistentes y Contenidos
- Particularidades Críticas en Régimen de Propiedad Horizontal (Ley 675)
- Protocolo Operativo y Tres Pasos Concretos para la Reclamación
- Casos de Uso Comunes y Aplicaciones Prácticas
- Preguntas Frecuentes sobre Pólizas y Reclamaciones de Terremoto
- Dictamen Pericial RAA y Contacto Directo
1. El Valor Asegurado: ¿Cuánto Vale su Inmueble para la Aseguradora?
Uno de los equívocos más costosos que sufren los propietarios tras un terremoto en Colombia es confundir el valor comercial de mercado con el valor asegurable de la edificación. En el mercado inmobiliario ordinario, el valor comercial representa la cifra que un comprador pagaría en una transacción libre de compraventa, la cual incluye la ubicación geográfica, el entorno urbanístico, la cercanía a vías principales y, de manera determinante, el valor del suelo o terreno. En contraste, para la compañía de seguros, el suelo no sufre destrucción física ante la sacudida de un terremoto; la tierra permanece en su sitio aunque la edificación colapse. Por consiguiente, el valor asegurable debe reflejar exclusivamente el costo de reconstrucción física a nuevo de la edificación, comprendiendo cimentaciones, estructura de concreto o acero, mampostería, redes hidrosanitarias y eléctricas, acabados e instalaciones fijas.
Cuando el valor asegurado registrado en la carátula de la póliza queda rezagado respecto a los costos de construcción actuales —un fenómeno agravado tras eventos sísmicos donde los materiales y la mano de obra especializada experimentan una alta inflación local—, se activa el temido infraseguro previsto en el Artículo 1102 del Código de Comercio. En virtud de esta disposición legal, si la suma asegurada cubre únicamente el 60% o 70% del valor asegurable real, la aseguradora solo indemnizará ese mismo porcentaje sobre el daño sufrido, trasladando la diferencia patrimonial al bolsillo del propietario. Auditar el valor asegurado mediante un avalúo técnico pericial elaborado por un avaluador inscrito en el Registro Abierto de Avaluadores (RAA) constituye la única garantía probatoria para evitar que la aseguradora liquide a la baja.
📌 Regla Pericial de Oro sobre el Valor Asegurado
El valor asegurable nunca debe calcularse restando un porcentaje arbitrario al valor comercial. Exige un estudio de ingeniería basado en Análisis de Precios Unitarios (APU) según las especificaciones de la norma sismorresistente NSR-10.
📊 Tabla 1: Fundamento Jurídico del Contrato de Seguro de Terremoto
2. El Deducible de Terremoto: Porcentajes y Mínimos en SMMLV
El deducible en el amparo de terremoto constituye la participación económica que el asegurado asume obligatoriamente en cada pérdida. A diferencia de las pólizas de vehículos o sustracción donde el deducible suele ser una suma fija moderada, en terremoto y temblor el mercado asegurador colombiano aplica condiciones severas. El estándar de la industria fija un porcentaje que oscila entre el 10% y el 15%, pero con un factor determinante en la letra menuda: ¿sobre qué base se calcula dicho porcentaje?
- Deducible sobre el Valor Asegurable / Suma Asegurada: Es la modalidad más común en pólizas atadas a créditos hipotecarios bancarios y resulta extremadamente gravosa. Si un inmueble está asegurado en $400 millones de pesos y tiene un deducible del 10% sobre la suma asegurada, el deducible es de $40 millones. Si el sismo causa daños por $35 millones, la aseguradora pagará cero pesos ($0 COP), ya que el daño no superó la retención obligatoria del asegurado.
- Deducible sobre el Valor de la Pérdida Tasada: Es la cláusula preferible y técnicamente recomendada por nuestros peritos. En este caso, el 10% se aplica únicamente sobre el daño tasado ($35 millones x 10% = $3.5 millones de deducible), con lo cual el asegurado recibe $31.5 millones de indemnización neta.
Adicionalmente, las pólizas fijan un deducible mínimo obligatorio expresado en Salarios Mínimos Mensuales Legales Vigentes (SMMLV), que suele rondar entre 15 y 30 SMMLV. Para el año 2026, esto representa una barrera de entrada de entre $20 y $40 millones de pesos que el siniestro debe sobrepasar antes de que la aseguradora empiece a desembolsar recursos.
⚠️ Riesgo Frecuente en Deducibles Catastróficos
Al revisar su póliza hoy mismo, compruebe si la carátula indica ‘10% de la pérdida’ o ‘10% del valor asegurable’. Esa sutil diferencia contractual define si usted recibirá millones de pesos o si el siniestro será archivado sin pago.
📊 Tabla 2: Matriz Comparativa de Modalidades de Cobertura y Deducibles
3. La Cláusula de las 72 Horas y la Acumulación de Réplicas Sísmicas
La naturaleza física de los eventos sísmicos en Colombia —caracterizada por fallas tectónicas complejas como la Falla de Romeral o la zona de subducción del Pacífico que impactan al Valle del Cauca y la región Andina— implica que un sismo principal rara vez ocurre aislado. Las sacudidas secundarias o réplicas pueden sucederse minutos, horas o días después, profundizando las grietas en muros portantes, desprendiendo fachadas o colapsando estructuras ya debilitadas.
Para regular esta realidad geológica, el contrato de seguro incorpora la Cláusula de las 72 Horas. Esta estipulación contractual establece formalmente que todas las sacudidas telúricas, réplicas y movimientos de tierra que ocurran de manera continua dentro de un lapso de setenta y dos (72) horas contadas a partir del primer temblor que cause daños al inmueble asegurado, se considerarán jurídicamente como un solo y único siniestro.
📊 Tabla 3: Matriz Analítica de Riesgos, Objeciones y Soluciones Periciales
4. Reposición a Nuevo vs. Valor Real Depreciado
Esta es, sin duda, la cláusula que mayor volumen de dinero moviliza en la liquidación técnica de un siniestro sísmico. En el régimen asegurador coexisten dos criterios diametralmente opuestos para indemnizar el daño en construcciones:
- Valor Real (Criterio con Deducción de Depreciación): La compañía aseguradora evalúa cuánto cuesta reparar o reponer el elemento dañado a precios actuales, pero le descuenta la depreciación acumulada en función de la edad cronológica de la edificación, su estado previo de conservación y el desgaste normal de uso (aplicando tablas como Ross-Heidecke o Fitto y Corvini). Si su edificio tiene 25 años de construido, la aseguradora puede deducir entre un 20% y un 35% del costo de los materiales y acabados, obligándolo a usted a colocar ese dinero de su propio bolsillo para poder comprar los materiales nuevos que exige la reconstrucción.
- Reposición a Nuevo (Criterio sin Depreciación): Bajo esta condición, la aseguradora se obliga a pagar la totalidad del presupuesto necesario para reconstruir o reparar el bien dañado con materiales nuevos de igual o similar calidad, sin aplicar ningún descuento por el tiempo transcurrido desde la construcción original.
📊 Tabla 4: Simulación de Coberturas y Liquidaciones por Tipología Inmobiliaria
5. Remoción de Escombros y Gastos por Exigencias de la Autoridad
Tras un terremoto severo, antes de colocar el primer ladrillo o verter el concreto de reparación, es obligatorio demoler elementos inestables que representen riesgo de colapso inminente, retirar toneladas de escombros, apuntalar muros adyacentes y transportar los residuos a escombreras legalmente autorizadas por la autoridad ambiental (como el Dagma en Cali o la CVC en el Valle del Cauca).
Estos costos no son menores: la demolición controlada y el transporte de escombros en zonas urbanas densas pueden representar entre el 8% y el 15% del costo total de la obra. Si su póliza no contiene un amparo expreso de remoción de escombros con un sublimite adecuado, o si la aseguradora intenta imputar estos costos al amparo básico reduciendo el dinero disponible para reconstrucción, el asegurado quedará desfinanciado.
6. Cobertura de Alojamiento Temporal y Pérdida de Cánones de Arrendamiento
Cuando un inmueble es declarado no habitable por la autoridad competente (como una marcación amarilla o roja expedida por los cuerpos de socorro y la Unidad Nacional para la Gestión del Riesgo de Desastres – UNGRD), los residentes deben evacuar de inmediato. Durante los meses que tarde la reparación o reconstrucción, los propietarios deben incurrir en cuantiosos gastos de arriendo en otra vivienda o pagar hoteles.
Las pólizas de hogar integrales suelen incluir una cobertura de alojamiento temporal o auxilio de arrendamiento, la cual opera con un límite mensual en SMMLV y una duración máxima (comúnmente entre 6 y 12 meses). Para los inmuebles comerciales o de renta que se encontraban arrendados a terceros al momento del siniestro, opera el amparo de pérdida de cánones de arrendamiento, que indemniza el flujo neto de ingresos que el propietario deja de percibir mientras dure la restitución física del inmueble.
💡 Buena Práctica para Reclamar Auxilio de Arriendo
Para hacer exigible el pago del auxilio de arrendamiento, conserve intactos el acta oficial de evacuación expedida por el organismo de socorro, el contrato de arrendamiento del nuevo inmueble y las facturas electrónicas de pago.
📊 Tabla 5: Liquidación Pericial de Siniestro Sísmico con Infraseguro y Deducible
7. Exclusiones Frecuentes: Cimentaciones, Daños Preexistentes y Contenidos
El capítulo de exclusiones es el campo de batalla donde con mayor frecuencia los ajustadores de seguros fundamentan la denegación o reducción drástica de las indemnizaciones. En siniestros de terremoto en Colombia, las exclusiones más controvertidas incluyen cimentaciones bajo el nivel del terreno, vicios propios de construcción o falta de mantenimiento, y contenidos particulares no declarados expresamente.
8. Particularidades Críticas en Régimen de Propiedad Horizontal (Ley 675)
Si su apartamento o local comercial forma parte de una copropiedad sometida a la Ley 675 de 2001, el escenario de aseguramiento es dual: conviven la póliza matriz de la copropiedad (Art. 15) que ampara los bienes comunes esenciales (columnas, vigas, placas, fachadas) y la póliza individual deudores del copropietario. La clave técnica radica en delimitar si el daño visible afecta un bien privado o un bien común, coordinando ambos ajustadores para evitar traslapes o dobles deducibles.
9. Protocolo Operativo y Tres Pasos Concretos para la Reclamación
Para transformar su póliza en una indemnización real y oportuna sin quedar atrapado en litigios desgastantes, aplique este protocolo de tres fases validado en campo: 1) Notificación inmediata formal dentro de los tres días hábiles; 2) Contratación de dictamen pericial de parte suscrito por avaluador RAA con presupuestos APU; y 3) Radicación de la reclamación formal con juramento estimatorio bajo el Artículo 1077 del Código de Comercio.
🔄 Metodología Pericial Paso a Paso
Fase 1: Recopilación Documental de la Póliza
Revisión integral de la carátula, certificado individual de grupo deudores, condiciones generales y anexos de terremoto.
Fase 2: Inspección Ocular Forense y Patología
Levantamiento de daños in situ con fisurómetro digital, esclerometría en elementos de concreto y registro fotográfico georreferenciado.
Fase 3: Presupuestación Forense por APU
Determinación del costo real de reconstrucción y reparación mediante Análisis de Precios Unitarios actualizados con bases DANE y Camacol.
Fase 4: Modelación Financiera de Coberturas
Liquidación matemática aplicando deducibles, descartando infraseguro y verificando límites de remoción de escombros y alojamiento.
Fase 5: Radicación y Defensa del Dictamen RAA
Emisión de dictamen pericial formal con juramento estimatorio (Art. 206 CGP) para sustentar la reclamación o controvertir al ajustador.
📊 Tabla 6: Lista de Chequeo y Control de Calidad del Dictamen Pericial RAA
🎯 Casos de Uso Comunes y Aplicaciones Prácticas
La aplicación de metodologías periciales rigurosas resulta indispensable en una amplia variedad de escenarios jurídicos, corporativos e inmobiliarios en Colombia. A continuación, se detallan los casos de uso más frecuentes atendidos por nuestros peritos RAA:
🎯 Apartamento en Cuarto de Legua con Crédito Hipotecario e Infraseguro
Un copropietario adquirió su inmueble hace 8 años mediante crédito bancario. La póliza atada mantenía un valor asegurado desactualizado de $180 millones, mientras el costo real de reposición a nuevo tras el sismo de Cali ascendía a $310 millones. Tras sufrir fisuras en muros estructurales y enchapes por $45 millones, la aseguradora pretendía aplicar una regla proporcional que reducía la indemnización a menos de $15 millones tras deducibles. Mediante un dictamen pericial de Goods & Services Consulting, se desglosó el presupuesto APU a precios de emergencia y se demostró que los elementos afectados correspondían a bienes comunes de la copropiedad, trasladando la carga a la póliza matriz y recuperando el 85% del costo de reparación.
🎯 Edificio Residencial en Santa Teresita: Conflicto por Réplicas dentro de 72 Horas
El sismo principal provocó fisuras menores en vigas de la fachada, pero una fuerte réplica a las 38 horas generó desprendimiento de mampostería y fractura de antepechos. El ajustador de la aseguradora pretendió liquidar dos eventos separados, cobrando dos veces el deducible mínimo de 25 SMMLV ($32.5 millones por evento). Nuestro equipo pericial correlacionó el registro patológico con los boletines oficiales del Servicio Geológico Colombiano, acreditando la vigencia de la cláusula de las 72 horas como un solo siniestro continuo. Esto ahorró a la copropiedad más de $32 millones de pesos en deducibles improcedentes.
🎯 Local Comercial en Granada: Pérdida de Cánones de Arrendamiento y Evacuación
Un restaurante en el barrio Granada quedó inoperable durante 4 meses debido a una marcación amarilla emitida por la Secretaría de Gestión del Riesgo tras el sismo. El propietario contaba con amparo adicional de pérdida de arrendamientos, pero la aseguradora exigía la declaración de ruina total para pagar. Intervinimos con un peritaje que certificó la inhabitabilidad técnica temporal y la cesación forzosa de rentas conforme al contrato de arrendamiento formal, logrando el desembolso mensual íntegro del canon pactado durante los cuatro meses de intervención estructural.
🎯 Bodega Industrial en Acopi: Gastos de Remoción de Escombros y Normas Ambientales
El colapso parcial de la cubierta de una bodega en Acopi generó más de 180 metros cúbicos de escombros con presencia de tejas de asbesto-cemento, requiriendo disposición especial en botadero certificado y protocolos de la CVC. La aseguradora intentó limitar el pago al 5% del valor del daño. Demostramos la existencia de la cláusula de gastos por exigencias de la autoridad ambiental y de construcción sismorresistente, logrando la cobertura total del retiro, transporte y confinamiento por más de $48 millones de pesos.
🎯 Copropiedad en Ciudad Jardín: Exclusión Indebida de Daños en Cimientos
Tras el evento sísmico, un edificio de 5 pisos presentó asentamientos diferenciales que trabaron puertas y desalinearon ventanales. El ajustador emitió informe de objeción argumentando que los cimientos estaban excluidos en las condiciones generales por falta de amparo expreso. A través de un estudio forense de geotecnia y patología estructural, probamos que la falla no se originó en la cimentación profunda sino en la distorsión angular de columnas y placas del primer entrepiso, evento amparado directamente bajo la cobertura de terremoto, revertiendo la objeción en sede de reconsideración directa.
❓ Preguntas Frecuentes Especializadas
Resolvemos las dudas técnicas y jurídicas más críticas que plantean propietarios, directores financieros, administradores de copropiedad y apoderados judiciales al contratar un avalúo especializado en Colombia:
❓ ¿Por qué el deducible de terremoto en Colombia es tan alto frente a otros siniestros?
En el mercado asegurador colombiano, el amparo de terremoto se clasifica como una cobertura catastrófica de acumulación masiva de riesgo. Por directrices de reaseguro internacional y la Circular Básica Jurídica de la Superintendencia Financiera de Colombia, las aseguradoras imponen deducibles que típicamente oscilan entre el 10% y el 15% del valor asegurable del inmueble, con topes mínimos de 15 a 30 Salarios Mínimos Mensuales Legales Vigentes (SMMLV). Esto implica que para daños moderados o superficiales, el costo de reparación puede quedar por debajo del deducible, teniendo el propietario que asumir el 100% del gasto a menos que se demuestre acumulación de daños en bienes comunes.
❓ ¿Qué ocurre si el valor asegurado en mi póliza de crédito hipotecario es muy bajo?
Si el valor asegurado es inferior al costo real de reconstrucción a nuevo del inmueble a la fecha del siniestro, se configura la figura jurídica de infraseguro reglamentada en el Artículo 1102 del Código de Comercio. En este escenario, la aseguradora aplica la regla proporcional: el asegurado es considerado legalmente como su propio asegurador por el porcentaje no cubierto, recibiendo únicamente una fracción proporcional del daño tasado y asumiendo la diferencia restante. Para evitar esta pérdida patrimonial masiva, es imperativo actualizar anualmente el valor asegurable mediante un avalúo pericial RAA independiente.
❓ ¿Cómo se demuestra que un daño fue causado por el sismo y no por falta de mantenimiento?
La demostración del nexo causal entre el sismo y el daño patológico recae sobre el asegurado en virtud del Artículo 1077 del Código de Comercio. Esto se acredita técnicamente mediante un dictamen pericial forense suscrito por un avaluador RAA y un ingeniero estructural. El informe utiliza esclerometría para medir la resistencia del concreto, fisurómetros para analizar grietas activas en diagonal (a 45°) típicas de esfuerzos cortantes sísmicos, y testigos de yeso o vidrio fechados, descartando patologías preexistentes de humedad, retracción de fraguado o asentamientos consolidados.
❓ ¿La aseguradora puede obligarme a aceptar a sus propios contratistas para reparar?
No. El contrato de seguro en Colombia confiere al asegurado el derecho a ser indemnizado en dinero en efectivo según el valor de reposición o reparación pactado en la póliza (Artículo 1088 del Código de Comercio). Aunque algunas aseguradoras ofrecen convenios con firmas reparadoras, el propietario no está obligado a aceptarlos, especialmente si los presupuestos o especificaciones de materiales propuestos son inferiores a la calidad original o no cumplen rigurosamente con la norma sismorresistente NSR-10. Presentar un dictamen pericial con presupuesto APU propio permite exigir el pago íntegro en cuenta bancaria.
❓ ¿Qué plazo legal tiene la aseguradora para pagar o responder tras radicar la reclamación?
Conforme al Artículo 1053 y 1077 del Código de Comercio, una vez que el asegurado o beneficiario formaliza la reclamación con la prueba de la ocurrencia del siniestro y la cuantía de la pérdida (mediante el dictamen pericial RAA y soportes APU), la compañía aseguradora dispone de un término perentorio e improrrogable de un (1) mes calendario para pagar la indemnización u objetar de manera fundamentada. Si la aseguradora vence dicho término sin pronunciarse o sin justificación legal, incurre automáticamente en mora y se causan intereses moratorios a la tasa máxima legal certificada por la Superfinanciera.
❓ ¿Qué validez tiene un informe elaborado por un maestro de obra o contratista particular?
Carece de validez probatoria ante la aseguradora y ante los juzgados civiles. La Ley 1673 de 2013 (Estatuto del Avaluador) y el Artículo 226 del Código General del Proceso establecen que las valoraciones y peritajes sobre daños materiales deben ser elaborados y firmados exclusivamente por avaluadores certificados e inscritos en el Registro Abierto de Avaluadores (RAA) en la categoría correspondiente. Las cotizaciones informales son sistemáticamente desestimadas por los ajustadores de seguros, retrasando la reclamación e induciendo liquidaciones perjudiciales.
¿Necesita un Avalúo Comercial, Catastral o Pericial Certificado en Colombia?
En Goods & Services Consulting S.A.S. somos peritos avaluadores certificados e inscritos en el Registro Abierto de Avaluadores (RAA) con cobertura nacional en Bogotá, Cali, Medellín, Barranquilla y todo el territorio colombiano. Emitimos dictámenes periciales inexpugnables para reclamaciones de seguros, procesos judiciales (CGP), la DIAN, bancos y fiducias.
📲 Cotizar Avalúo Especializado por WhatsApp
Atención pericial inmediata · Peritos inscritos en el Registro Abierto de Avaluadores (RAA)